Monthly Archives

octobre 2026

"Acheteur
Sécheresse et fissures

État des risques et pollutions : comment le lire pour l’aléa argile

Blog · Sécheresse et fissures

État des risques et pollutions : comment le lire pour l’aléa argile

L’état des risques et pollutions fait partie des documents remis à l’acheteur, mais il est souvent survolé. Bien lu, il dit beaucoup sur les risques du secteur. Mal compris, il peut rassurer à tort sur le risque argileux.

1er réseau national d’expertise immobilièrePlus de 65 experts formés par l’OFIBRapport certifié sous 96h
Acheteur lisant un état des risques et pollutions avec carte annexée

L’essentiel

L’état des risques et pollutions (ERP) indique les zones réglementées où se situe le bien (plans de prévention, sismicité, radon, recul du trait de côte) et les sinistres indemnisés au titre d’une catastrophe naturelle. Il ne mentionne l’aléa retrait-gonflement des argiles de façon réglementaire que si un plan de prévention spécifique s’applique. Pour mesurer ce risque, complétez toujours l’ERP par la carte d’exposition aux argiles de Géorisques et par l’examen de la maison.

Article rédigé par Laurent Hojan, fondateur de Check my House. Un conseiller vous répond au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Le document

Qu’est-ce que l’état des risques et pollutions ?

L’ERP est un document réglementaire, de moins de six mois, qui informe l’acquéreur ou le locataire des risques naturels, miniers et technologiques auxquels le bien est exposé.

Il fait partie du dossier de diagnostic technique prévu par l’article L271-4 du Code de la construction et de l’habitation, et son contenu est fixé par l’article L125-5 du Code de l’environnement. Depuis le 1er janvier 2023, les informations sur les risques doivent être accessibles dès l’annonce et l’ERP remis dès la première visite, et non plus seulement à la promesse.

Le vendeur peut l’établir lui-même, notamment à partir de l’outil disponible sur Géorisques. C’est un document déclaratif, fondé sur des zonages administratifs : il ne repose sur aucune visite du bien.

Le contenu

Ce que l’ERP contient

L’ERP liste les zones réglementées dans lesquelles se trouve le bien et les sinistres indemnisés dont le vendeur a connaissance.

  • la situation du bien au regard d’un plan de prévention des risques naturels, miniers ou technologiques, avec un extrait graphique et le règlement applicable ;
  • la zone de sismicité, de 1 à 5 ;
  • le potentiel radon de la commune ;
  • le cas échéant, l’exposition au recul du trait de côte ;
  • la liste des sinistres ayant donné lieu à une indemnisation au titre d’une catastrophe naturelle ou technologique pendant que le vendeur était propriétaire ou dont il a eu connaissance ;
  • les travaux prescrits par un plan de prévention et leur réalisation éventuelle.
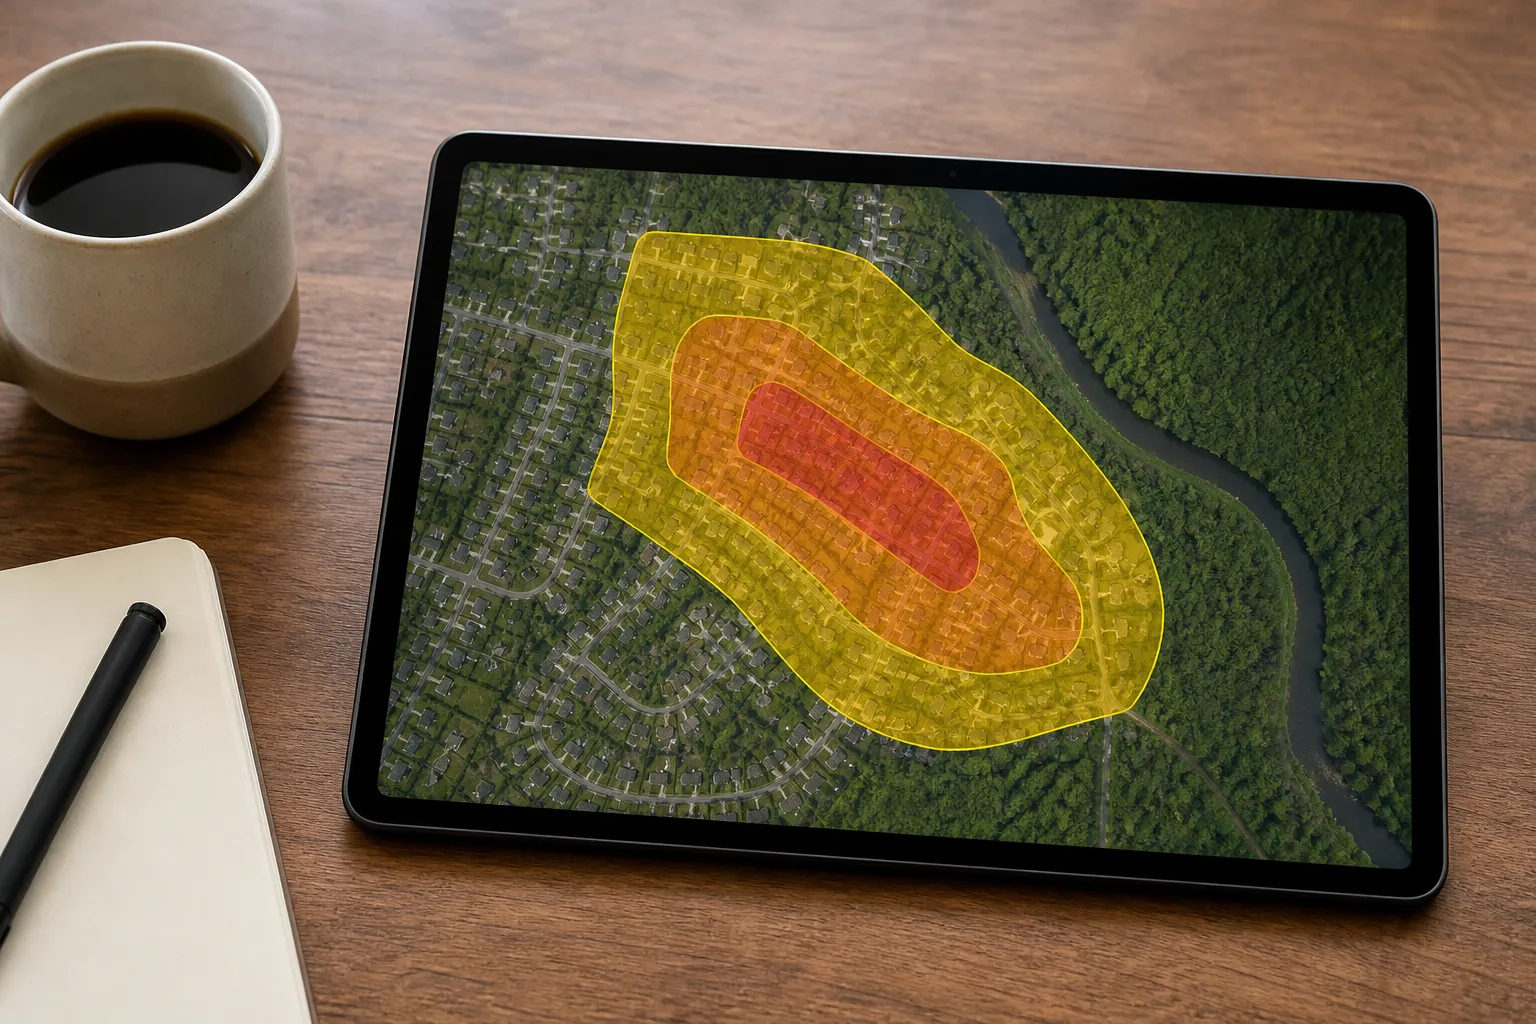
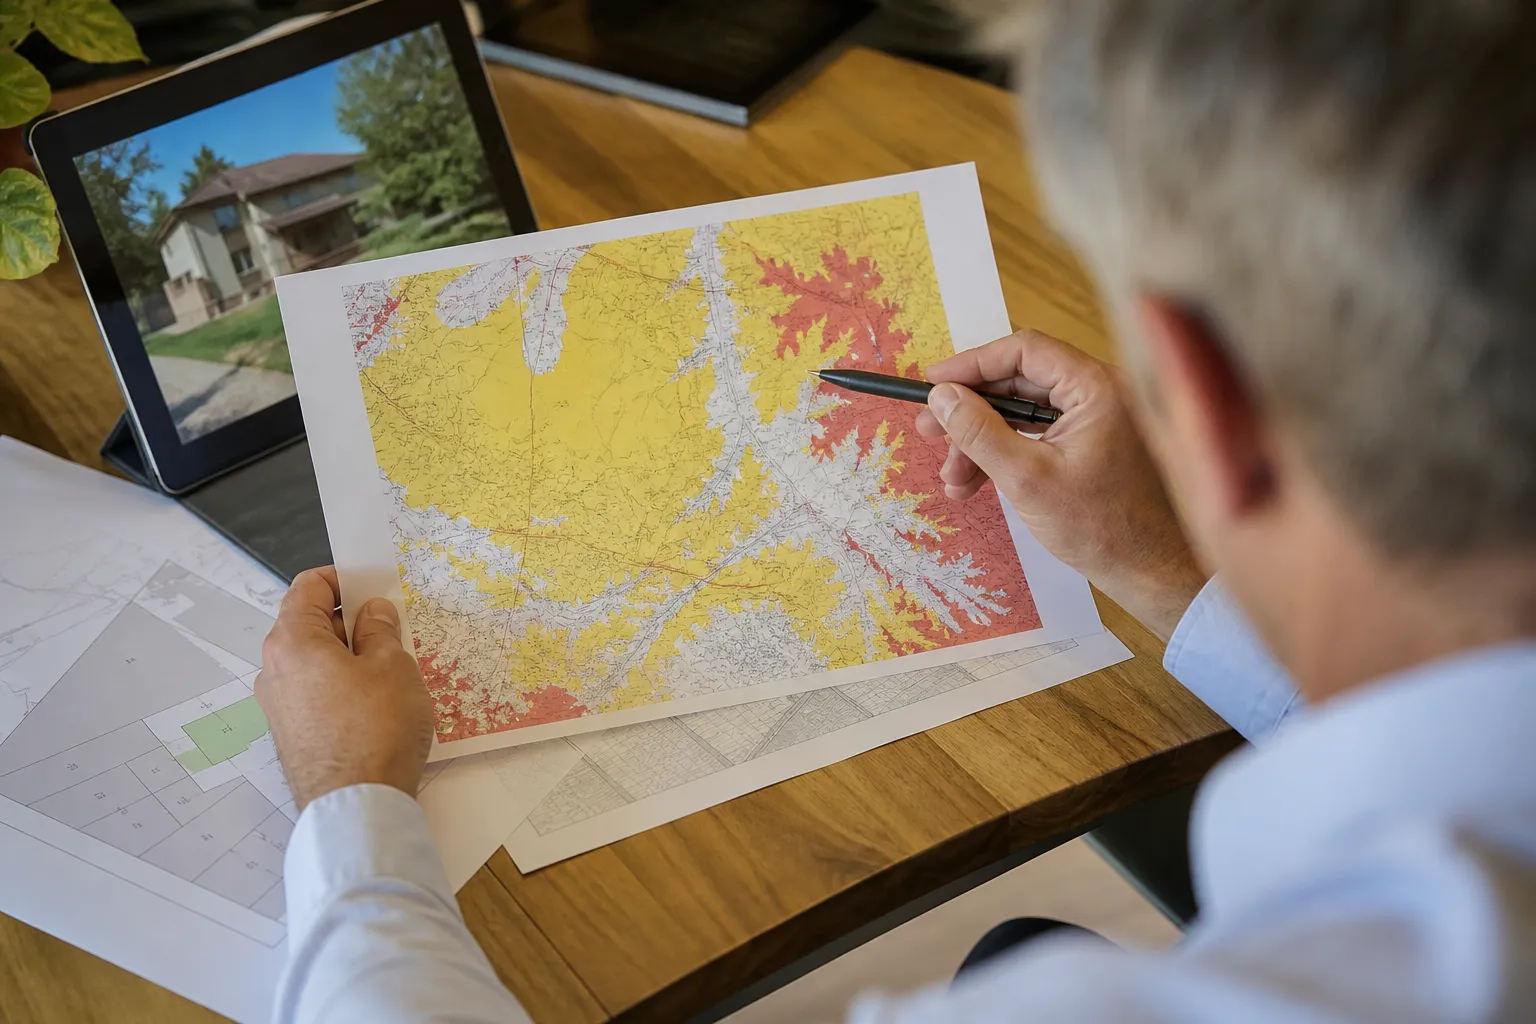
Carte de zonage des risques consultée sur tablette
Le piège

Pourquoi l’ERP peut sous-estimer le risque argileux

Le retrait-gonflement des argiles n’apparaît de façon réglementaire dans l’ERP que si la commune est couverte par un plan de prévention des risques spécifique à cet aléa, ce qui reste minoritaire.

Or l’exposition au retrait-gonflement des argiles est très répandue : selon le ministère de la Transition écologique, les zones d’exposition moyenne ou forte couvrent 48 % du territoire métropolitain et concernent 10,4 millions de maisons individuelles. Une maison peut donc être fortement exposée sans que l’ERP réglementaire le signale.

Le réflexe à avoir est simple : consulter en plus la carte d’exposition au retrait-gonflement des argiles sur Géorisques, à l’adresse exacte du bien. Notre article sur le retrait-gonflement des argiles avant l’achat détaille la démarche.

Les sinistres

La rubrique la plus utile : les sinistres indemnisés

La mention d’un sinistre indemnisé au titre d’une catastrophe naturelle est l’information la plus concrète de l’ERP pour l’acheteur.

Elle prouve que le bien a subi un dommage reconnu, qu’il s’agisse d’une inondation ou d’une sécheresse. Elle doit déclencher des questions précises : nature des dommages, montant de l’indemnisation, travaux réalisés, entreprises et garanties.

À l’inverse, l’absence de mention ne prouve pas l’absence de dommage. Un désordre non déclaré, non indemnisé, ou survenu avant l’acquisition par le vendeur actuel peut ne pas figurer. Et les désordres de l’été 2026, non encore reconnus, ne peuvent pas y apparaître. Lisez notre article sur l’achat d’une maison déjà sinistrée.
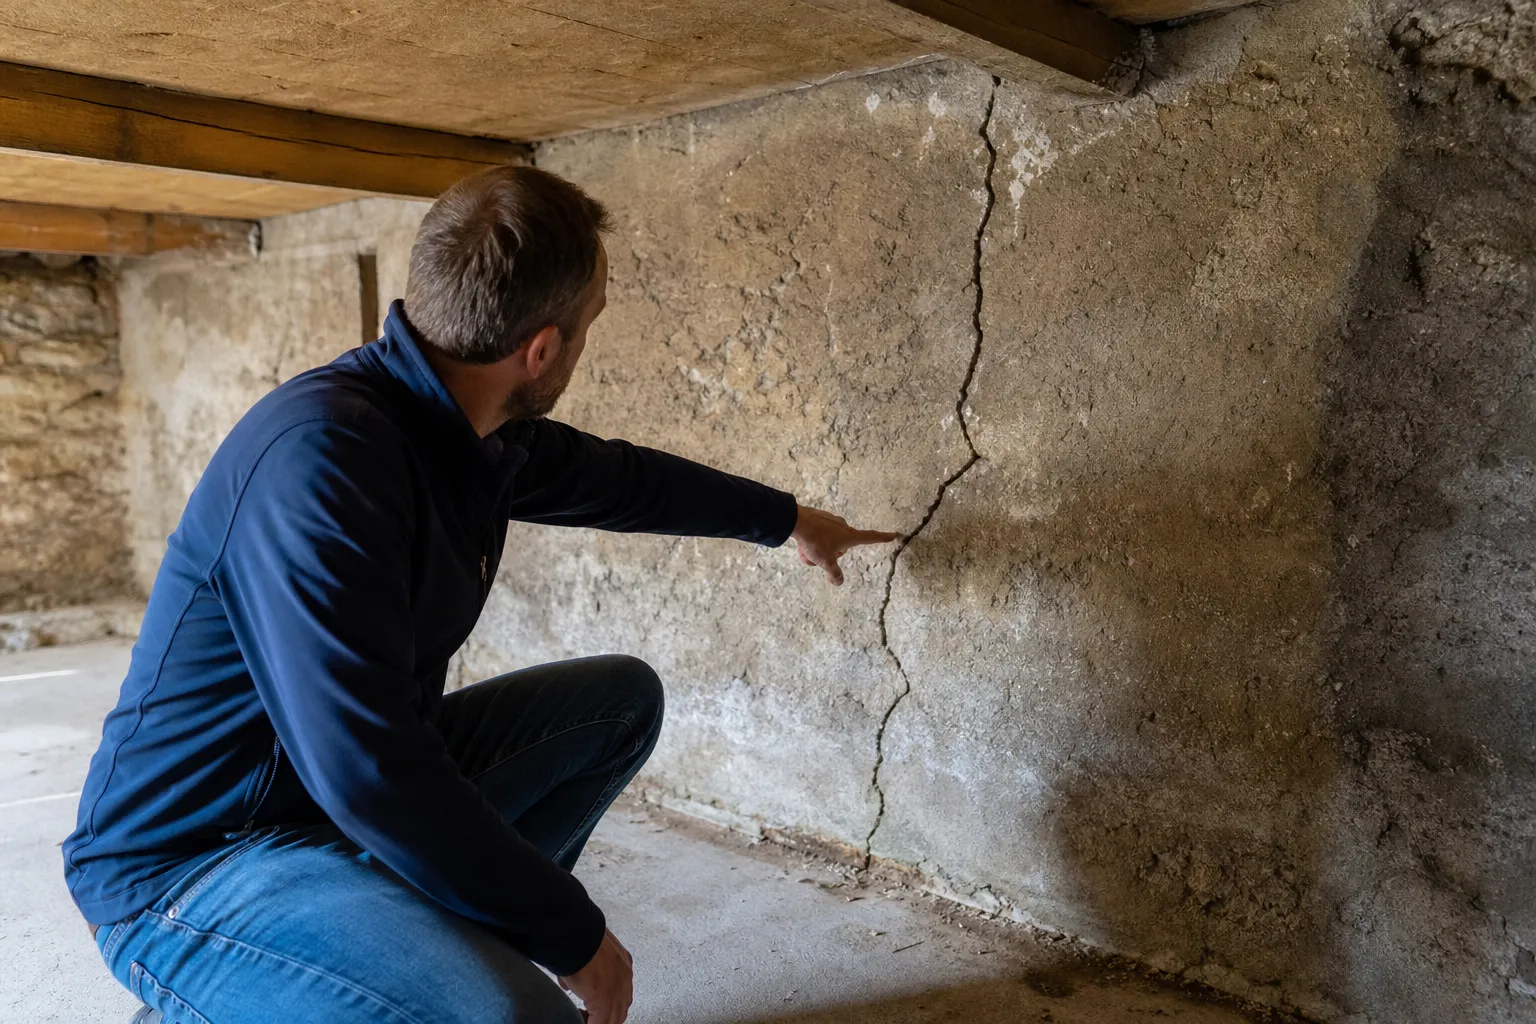
La rubrique la plus utile : les sinistres indemnisés
Les zones

Lire un plan de prévention des risques

Si le bien est situé dans un plan de prévention, l’ERP en reproduit un extrait et en résume les prescriptions. Ce n’est pas un détail administratif.

Un plan de prévention des risques inondation peut imposer des travaux sur les biens existants, interdire certaines extensions ou encadrer l’aménagement des sous-sols. Un plan de prévention retrait-gonflement peut fixer des règles constructives pour les extensions. Ces contraintes s’appliquent au nouveau propriétaire.

Lisez le règlement de la zone concernée, disponible en mairie ou sur Géorisques, et vérifiez si des travaux prescrits ont été réalisés. Si vous envisagez une extension ou un aménagement, assurez-vous qu’il sera autorisé.

Le littoral

Le recul du trait de côte, une rubrique récente

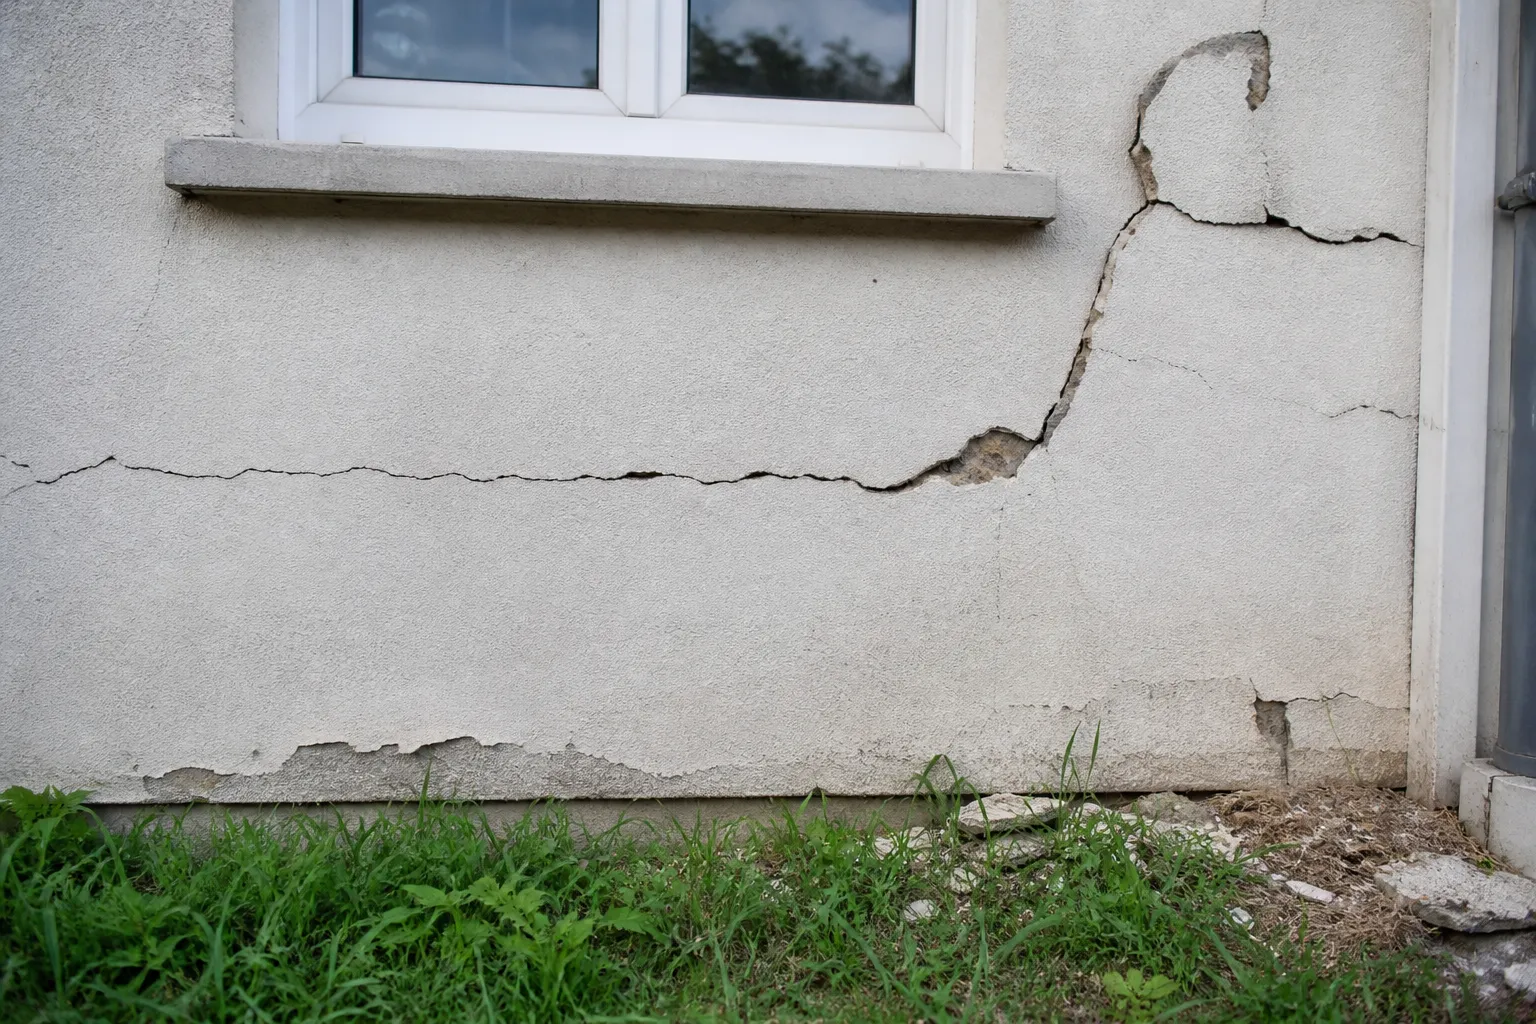
Depuis 2023, l’ERP informe aussi de l’exposition au recul du trait de côte dans les communes concernées.

Cette information indique l’horizon temporel d’exposition et les prescriptions applicables. Pour un bien littoral, elle a des conséquences directes sur la valeur à long terme et sur les travaux autorisés. Elle ne concerne qu’une liste limitée de communes, mais mérite une lecture attentive lorsqu’elle apparaît.
Le recul du trait de côte, une rubrique récente
Les autres risques

Sismicité et radon : deux rubriques à ne pas survoler

L’ERP mentionne systématiquement la zone de sismicité et le potentiel radon de la commune. Ce sont des informations utiles pour l’entretien et les travaux.

La France est découpée en cinq zones de sismicité, de très faible à forte. En zone de sismicité modérée à forte, des règles de construction parasismique s’appliquent aux constructions neuves et à certains travaux sur l’existant. Pour l’acheteur d’une maison ancienne, l’information invite surtout à une attention particulière à l’état de la structure, des chaînages et des fissures.

Le radon est un gaz radioactif naturel issu du sous-sol granitique ou volcanique, qui peut s’accumuler dans les pièces en contact avec le sol. Dans les communes à potentiel significatif, une bonne ventilation des sous-sols et des rez-de-chaussée, l’étanchéité des passages de réseaux et, si besoin, une mesure de concentration permettent de maîtriser le risque. L’expert vérifie la ventilation lors de sa visite.

Exemple

Un cas concret de lecture

Prenons une maison de plain-pied des années 1980, dans une commune qui compte plusieurs arrêtés sécheresse et dont l’ERP ne mentionne ni plan de prévention ni sinistre indemnisé.

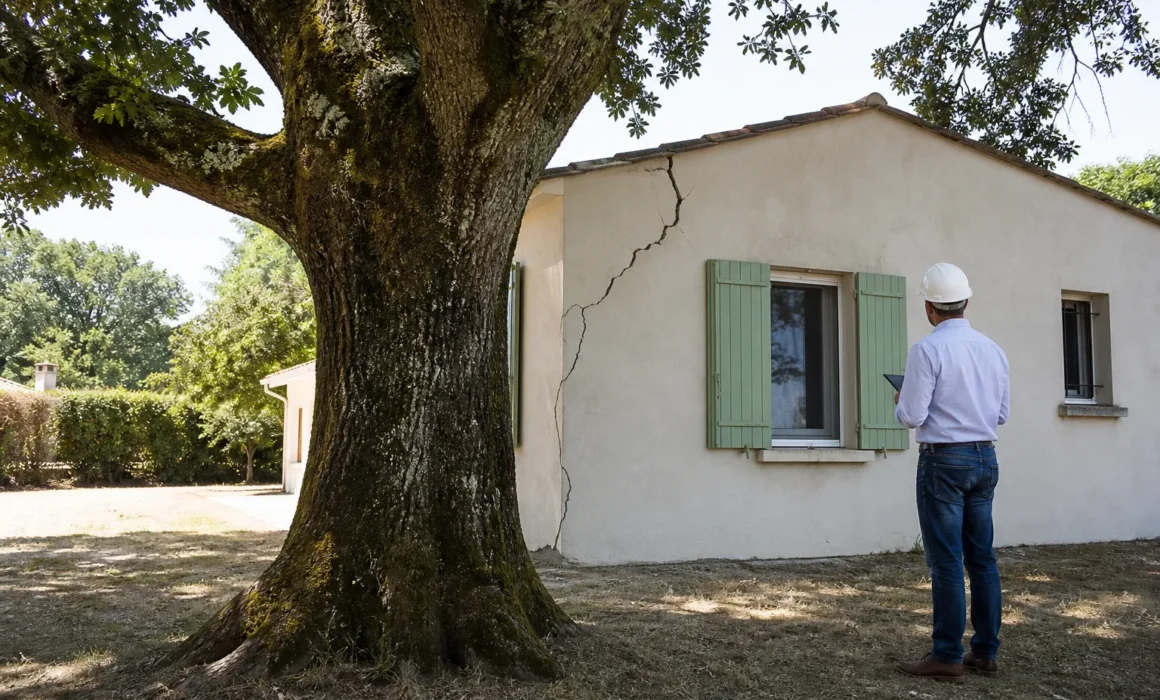
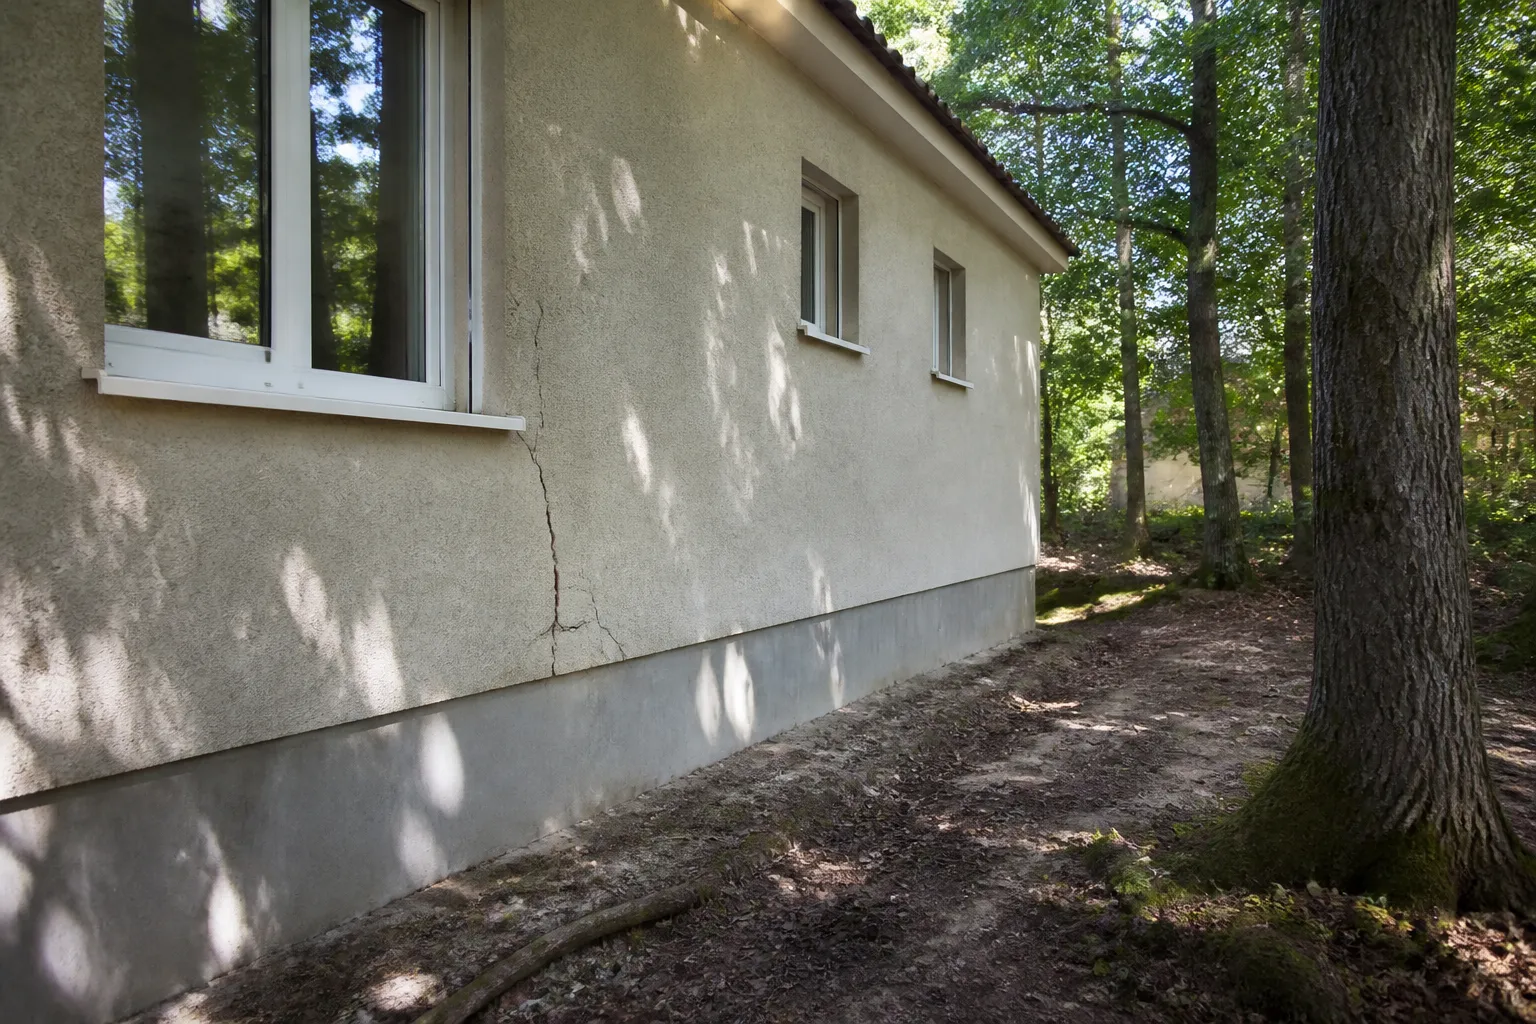
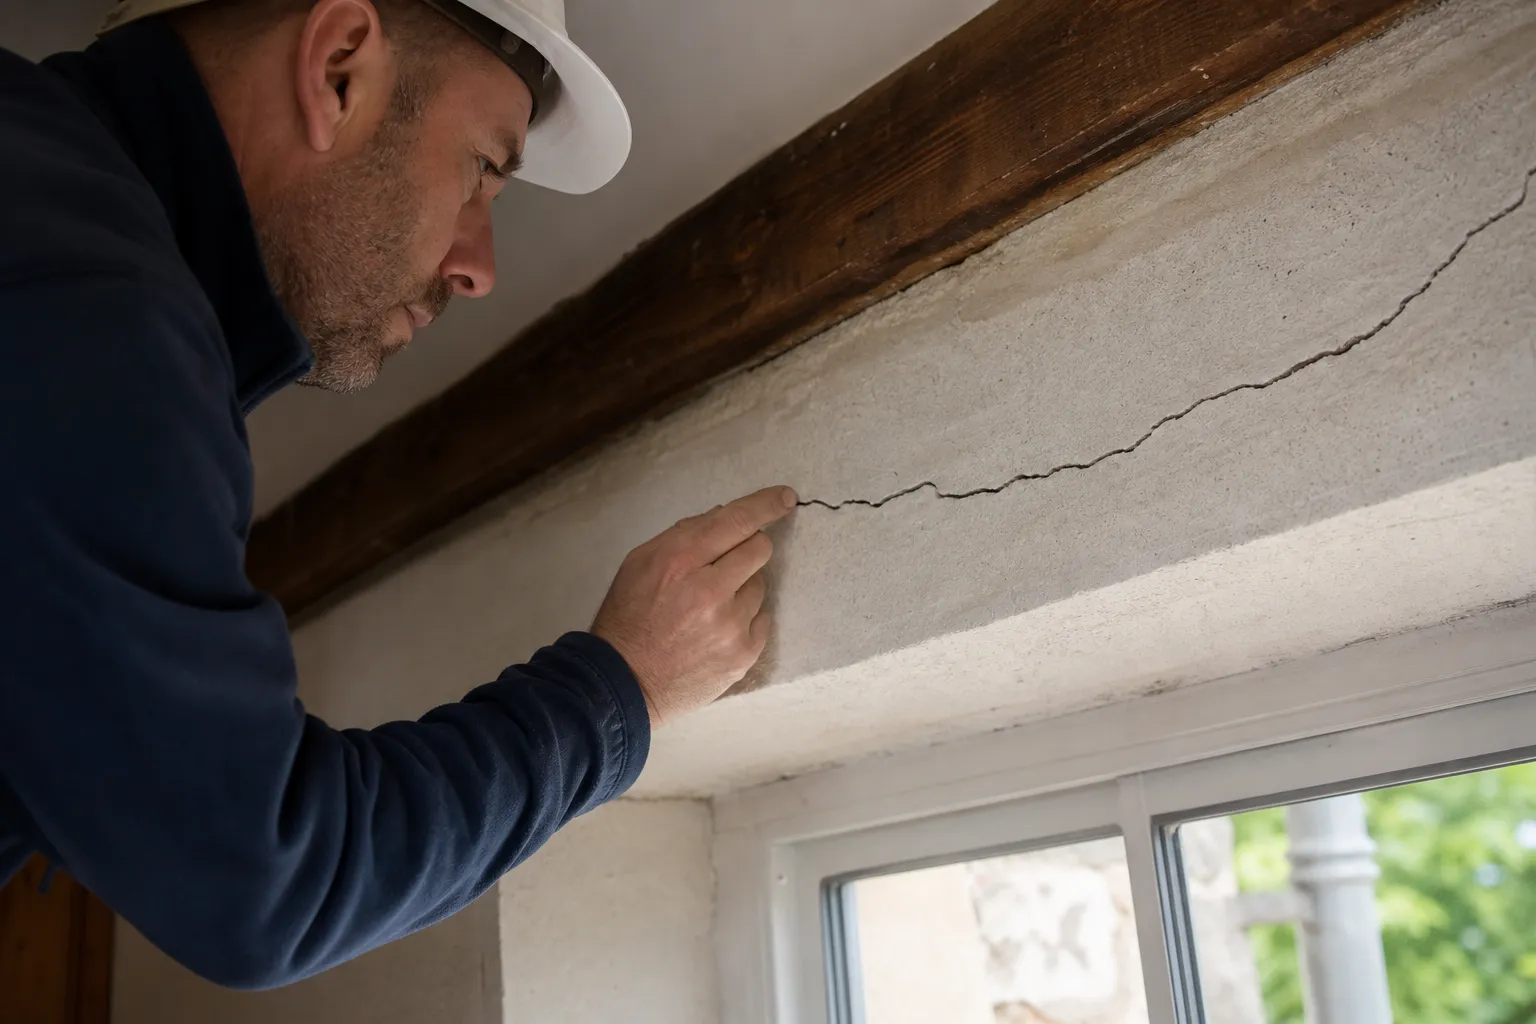
À la seule lecture de l’ERP, rien n’alerte. La consultation de la carte d’exposition sur Géorisques révèle pourtant une exposition forte au retrait-gonflement des argiles, et l’historique communal plusieurs reconnaissances de sécheresse. La visite montre une fissure en escalier sur l’angle nord-ouest, à quelques mètres d’un grand chêne.

L’ERP n’était pas faux : il ne portait simplement pas sur ce risque. C’est la combinaison de l’ERP, de Géorisques et de l’expertise qui donne une image complète, et qui permet ici de chiffrer une éventuelle reprise avant de faire une offre.
Un cas concret de lecture
Méthode

Notre méthode pour exploiter l’ERP

L’ERP est un point de départ. Il oriente les vérifications, il ne les remplace pas.

1. Vérifier sa date et sa parcelle

Il doit dater de moins de six mois et viser les bonnes références cadastrales.

2. Compléter par Géorisques

Consultez la carte des argiles, les zones inondables et l’historique des arrêtés de catastrophe naturelle de la commune.

3. Questionner le vendeur

Pour chaque sinistre mentionné, et plus largement pour tout désordre connu, demandez des réponses écrites.

4. Faire examiner le bien

L’expert relie les risques identifiés à l’état réel de la maison ou de l’appartement.

Consultez aussi notre article sur la lecture des arrêtés de catastrophe naturelle.

Méthode

Lire l’état des risques en cinq minutes

Une lecture méthodique permet d’extraire l’essentiel du document.

  • vérifier la date d’établissement, qui doit être récente ;
  • repérer les risques naturels cochés : inondation, mouvement de terrain, retrait-gonflement des argiles, séisme ;
  • noter le niveau d’exposition aux argiles : faible, moyen ou fort ;
  • lire la mention des plans de prévention des risques applicables ;
  • consulter la déclaration du vendeur sur les sinistres indemnisés au titre des catastrophes naturelles ;
  • comparer avec les arrêtés de catastrophe naturelle de la commune sur Géorisques.

Une exposition forte aux argiles combinée à des arrêtés sécheresse récents doit conduire à un examen attentif de la maison.
Lire l'état des risques en cinq minutes
Limites

Ce que l’état des risques ne vous dira pas

L’état des risques informe sur une exposition, pas sur l’état du bâtiment.

Il ne dit pas si la maison présente des fissures, si ses fondations sont adaptées, si des travaux de confortement ont été réalisés, ni si un sinistre est en cours d’instruction. Deux maisons voisines, dans la même zone d’exposition, peuvent se comporter très différemment selon leurs fondations, leur environnement et leur entretien.

C’est pourquoi l’état des risques doit être complété par un examen du bâti. Après l’été 2026, le plus chaud mesuré en France depuis 1900 selon Météo-France, cette complémentarité est essentielle. Lisez notre article sur les diagnostics obligatoires et l’expertise bâtiment.

Appartement

L’état des risques pour un appartement

L’état des risques est aussi remis lors de la vente d’un appartement situé dans une zone concernée. Sa lecture est un peu différente.

Pour un appartement, l’exposition au retrait-gonflement des argiles concerne l’immeuble entier. Les immeubles collectifs sont en général fondés plus profondément que les maisons individuelles et sont souvent moins sensibles, mais les bâtiments bas, les annexes et les parkings peuvent être touchés. Le risque d’inondation concerne surtout les rez-de-chaussée, les caves et les parkings souterrains.
Croisez l’état des risques avec les procès-verbaux d’assemblée générale : une procédure de catastrophe naturelle, des fissures en façade ou des inondations de caves y sont généralement évoquées. Lisez notre article sur l’appartement en rez-de-chaussée.

Après

Après l’achat : garder le document

L’état des risques reste utile après la signature.

Il sert de référence en cas de sinistre ultérieur, notamment pour une déclaration au titre d’une catastrophe naturelle. Conservez-le avec l’acte de vente, les diagnostics et le rapport d’expertise. Lors d’une future revente, vous devrez fournir un état des risques actualisé et informer l’acheteur des sinistres indemnisés pendant votre période de propriété.

Check my House

Faire expertiser le bien avant de signer

L’auteur

Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House, 1er réseau national d’expertise immobilière : plus de 65 experts en bâtiment certifiés et diplômés, formés notamment par l’OFIB. Les préconisations d’expertise Check my House sont couvertes par une assurance décennale.

Le tarif

Expertise avant achat ou vente, maison ou appartement : 650 € TTC jusqu’à 50 m², puis 3 € par m² supplémentaire. Déplacement 60 € jusqu’à 100 km, frais de gestion 50 €. Rapport certifié compris, remis sous 96h. Détail sur nos tarifs et méthode dans notre guide de l’expertise pré-achat.

FAQ

Questions fréquentes

L’ERP est-il obligatoire ?

Oui, il fait partie du dossier de diagnostic technique remis à l’acquéreur et doit dater de moins de six mois.

Quand l’ERP doit-il être remis ?

Depuis 2023, l’information sur les risques doit figurer dès l’annonce et l’ERP être remis dès la première visite.

L’ERP mentionne-t-il le risque argile ?

De façon réglementaire seulement si un plan de prévention spécifique s’applique. Consultez en plus la carte Géorisques.

Qui établit l’ERP ?

Le vendeur peut l’établir lui-même, notamment avec l’outil de Géorisques, ou le confier à un diagnostiqueur.

Que signifie un sinistre indemnisé dans l’ERP ?

Que le bien a subi un dommage reconnu au titre d’une catastrophe naturelle ou technologique. Demandez le détail des travaux.

Une absence de sinistre est-elle rassurante ?

Pas totalement : des désordres non déclarés ou récents, comme ceux de l’été 2026, n’y figurent pas.

Un plan de prévention peut-il imposer des travaux ?

Oui, certains règlements prescrivent des travaux sur les biens existants, qui s’appliquent au nouveau propriétaire.

L’ERP concerne-t-il les appartements ?

Oui, il est remis pour toute vente de logement. Les risques inondation et sismicité concernent aussi les immeubles.

Que faire si l’ERP est erroné ?

Le signaler au notaire avant la signature. Une information erronée peut avoir des conséquences sur la vente.

L’expert lit-il l’ERP ?

Oui, il l’utilise pour orienter son examen vers les désordres que les risques identifiés rendent probables.

Un doute sur un bien ?

Faites-le examiner par un expert en bâtiment indépendant avant de signer.

Sources et références


"Vendeur
Sécheresse et fissures

Sécheresse 2026 : qui est indemnisé quand la maison change de propriétaire ?

Blog · Sécheresse et fissures

Sécheresse 2026 : qui est indemnisé quand la maison change de propriétaire ?

Une maison s’est fissurée pendant l’été 2026, elle est vendue cet automne, et la commune obtiendra peut-être un arrêté de catastrophe naturelle en 2027. Qui pourra alors réclamer l’indemnité : le vendeur ou l’acheteur ? La réponse n’est pas évidente, et c’est l’acte de vente qui doit la donner.

1er réseau national d’expertise immobilièrePlus de 65 experts formés par l’OFIBRapport certifié sous 96h
Vendeur et acheteur chez le notaire autour d'un dossier de maison fissurée

L’essentiel

Lorsque des désordres liés à la sécheresse apparaissent avant une vente et que l’arrêté de catastrophe naturelle est publié après, la jurisprudence de la Cour de cassation a donné des réponses différentes sur le bénéficiaire de l’indemnité. Depuis un arrêt de 2014, l’acquéreur peut, sauf clause contraire, agir contre l’assureur du vendeur, mais d’autres décisions ont retenu le vendeur. La seule protection fiable est une clause claire dans le compromis et l’acte, appuyée sur un constat daté de l’état de la maison.

Article rédigé par Laurent Hojan, fondateur de Check my House. Un conseiller vous répond au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

La situation

Un décalage de calendrier qui crée la difficulté

Les désordres d’une sécheresse apparaissent pendant l’été ou à la réhydratation des sols, mais l’arrêté de catastrophe naturelle n’est publié que des mois plus tard, souvent l’année suivante.

L’été 2026 a été le plus chaud jamais mesuré en France selon Météo-France, avec une sécheresse des sols sans précédent. Les demandes de reconnaissance communales vont s’étaler, et les arrêtés seront publiés commune par commune. Entre-temps, des milliers de maisons fissurées changeront de propriétaire.

Or la garantie catastrophe naturelle ne joue qu’après la publication de l’arrêté au Journal officiel, avec un délai de 30 jours pour déclarer le sinistre et une franchise légale de 1 520 euros pour la sécheresse. Si la maison a été vendue entre-temps, qui déclare, et qui reçoit l’indemnité ?

Le droit

Ce que prévoit le Code des assurances

L’article L121-10 du Code des assurances prévoit qu’en cas de vente de la chose assurée, l’assurance continue de plein droit au profit de l’acquéreur, sauf résiliation. Mais ce texte ne règle pas directement le sort d’un sinistre survenu avant la vente.

Pour un dommage antérieur à la vente, la question est de savoir si le droit à indemnité est attaché à la personne qui était propriétaire au moment du sinistre, ou s’il suit la maison. C’est sur ce point que la jurisprudence a hésité, avec des solutions différentes selon les chambres de la Cour de cassation et selon le type de garantie en cause.

Ce que prévoit le Code des assurances
La jurisprudence

Des décisions qui ont varié

Plusieurs arrêts ont retenu que seul le propriétaire au moment du sinistre pouvait être indemnisé, tandis qu’un arrêt de 2014 a admis l’action de l’acquéreur contre l’assureur du vendeur.

Les décisions favorables au vendeur

La première chambre civile a jugé le 18 juillet 2000, pour une catastrophe naturelle, que l’acquéreur ne pouvait prétendre à la garantie pour un dommage antérieur à la vente, même si l’arrêté était postérieur. La deuxième chambre civile a retenu une solution comparable le 7 avril 2011.

La décision favorable à l’acquéreur

La troisième chambre civile a jugé le 7 mai 2014 (n° 13-16.400), dans une affaire de sécheresse où les fissures étaient antérieures à la vente et l’arrêté postérieur, que l’acquéreur avait qualité pour réclamer les indemnités à l’assureur des vendeurs, sauf clause contraire.

La réserve commune

Les décisions favorables à l’acquéreur réservent toujours l’hypothèse d’une clause contraire. C’est donc l’acte de vente qui, en pratique, tranche la question.

Cette présentation simplifiée ne remplace pas l’avis d’un notaire ou d’un avocat, indispensable pour votre situation précise.

L’information

Le vendeur doit signaler les sinistres indemnisés

Le Code de l’environnement oblige le vendeur à informer l’acquéreur, par écrit, des sinistres ayant donné lieu à une indemnisation au titre d’une catastrophe naturelle pendant qu’il était propriétaire ou dont il a eu connaissance.

Cette information figure dans l’état des risques et pollutions annexé à la promesse. Mais un sinistre de l’été 2026 n’a, par définition, pas encore été indemnisé. L’obligation légale ne couvre donc pas cette situation, et la loyauté contractuelle impose au vendeur de signaler les désordres qu’il connaît.

Pour l’acheteur, la règle est simple : posez la question par écrit, faites constater l’état de la maison, et faites inscrire les désordres connus dans l’acte. Un vendeur qui dissimule un désordre grave qu’il connaissait ne peut pas se retrancher derrière la clause d’exclusion de garantie des vices cachés.

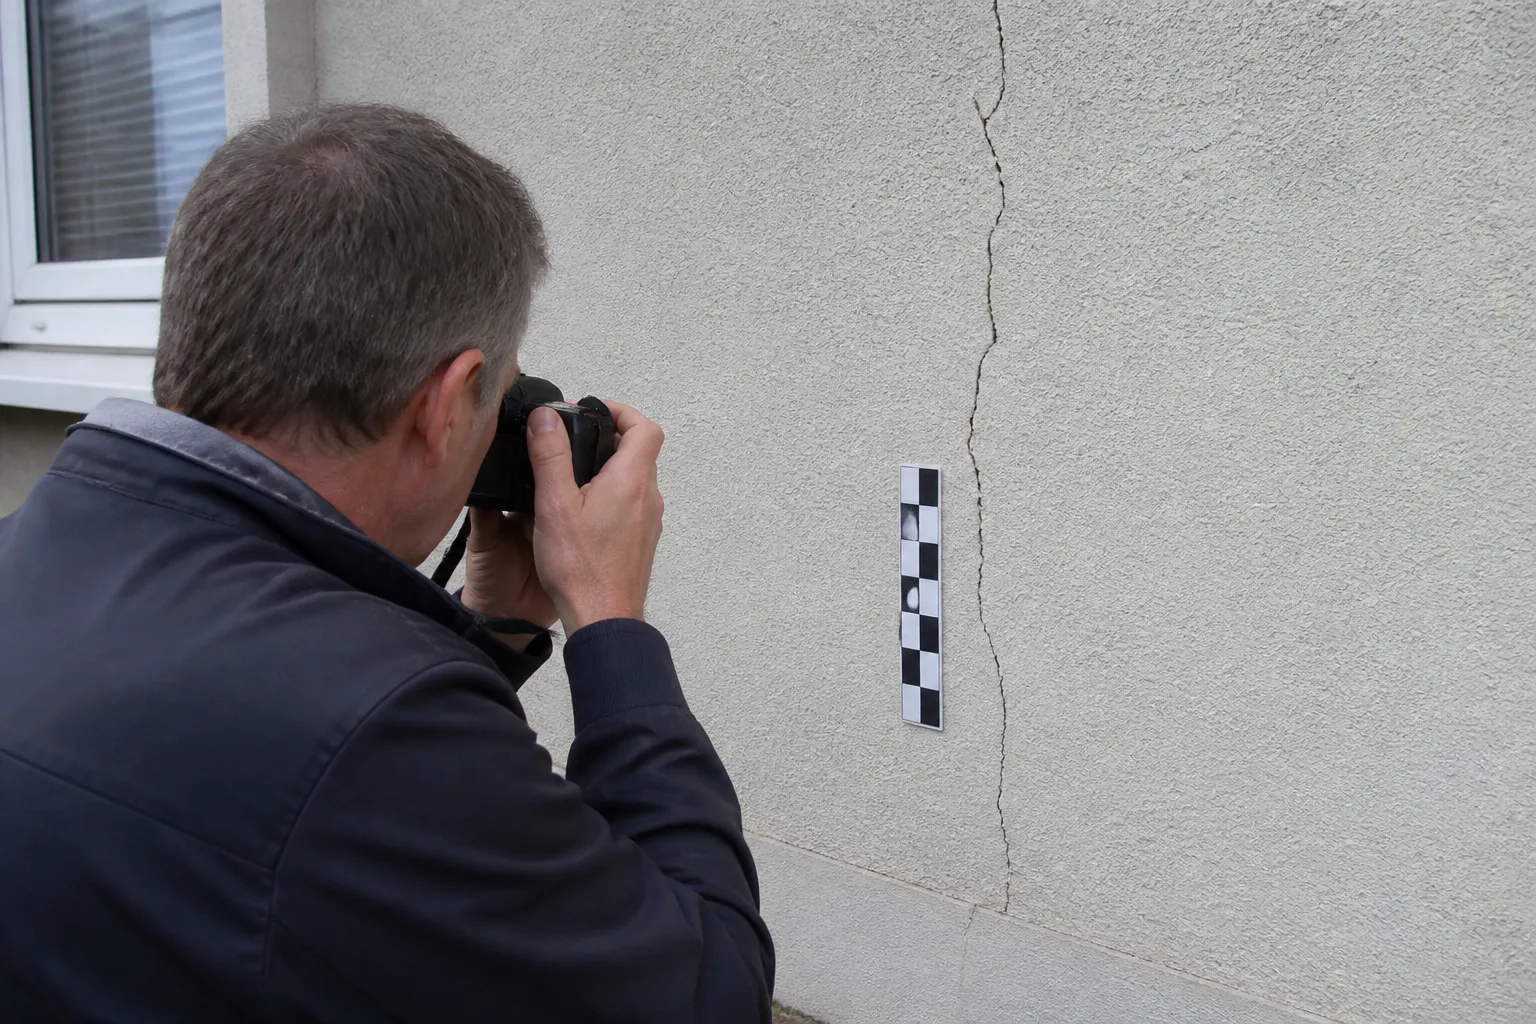
Expert photographiant des fissures pour un constat daté avant une vente
La clause

Ce que doit prévoir l’acte de vente

Une clause claire évite un litige quasi certain. Elle doit être rédigée par le notaire à partir d’éléments factuels.

  • la description des désordres connus à la date de la vente, idéalement par référence à un rapport d’expertise daté et annexé ;
  • l’existence ou non d’une déclaration de sinistre déjà adressée à l’assureur du vendeur ;
  • la partie qui pourra déclarer le sinistre et percevoir l’indemnité si un arrêté est publié ultérieurement ;
  • l’engagement du vendeur de transmettre les pièces utiles et de coopérer à la déclaration ;
  • le cas échéant, l’impact sur le prix : réduction immédiate ou complément de prix si l’indemnité est versée au vendeur.

Le choix dépend de la négociation. Une réduction de prix immédiate, fondée sur le chiffrage des travaux, est souvent plus simple pour les deux parties qu’une indemnité hypothétique dans un an.

La preuve

Pourquoi un constat daté est indispensable

Quelle que soit la solution retenue, il faudra prouver que les désordres existaient à une date donnée et qu’ils sont liés à la sécheresse.

Le rapport d’expertise pré-achat, certifié et remis sous 96 heures, décrit, mesure et photographie chaque fissure. Annexé à l’acte, il fixe l’état de la maison au jour de la vente. Il sera précieux pour l’expert de l’assureur si un arrêté est publié, et il évite les discussions sur l’apparition des désordres avant ou après la signature.

Attention aussi aux travaux : réparer les fissures avant tout constat contradictoire peut faire perdre la preuve du lien avec la sécheresse. Si une déclaration est envisageable, conservez les désordres en l’état ou documentez-les très précisément avant d’intervenir.

Pourquoi un constat daté est indispensable
En pratique

Le bon ordre des étapes pour l’acheteur

Quelques réflexes suffisent à sécuriser la transaction.

Avant l’offre

Faites expertiser la maison et demandez au vendeur l’historique écrit des désordres et des sinistres.

Avant le compromis

Discutez avec le vendeur et le notaire de la répartition de l’éventuelle indemnité ou d’une réduction de prix.

À la signature

Faites annexer le rapport d’expertise et rédiger la clause relative au sinistre.

Après l’achat

Surveillez la publication des arrêtés pour votre commune sur Géorisques et déclarez dans les 30 jours si la clause vous en donne la charge.

Lisez aussi nos articles sur l’achat d’une maison après l’été 2026 et sur les arrêtés de catastrophe naturelle.

Calendrier

Un calendrier en plusieurs temps

Entre l’apparition des fissures et l’indemnisation, plusieurs étapes se succèdent, souvent sur une longue durée.

  • été et automne 2026 : constat des désordres par le propriétaire, photos datées, information de l’assureur ;
  • demande de reconnaissance de l’état de catastrophe naturelle déposée par la commune, sur sollicitation des habitants ;
  • examen par la commission interministérielle, puis publication éventuelle d’un arrêté au Journal officiel, en général l’année suivant l’épisode ;
  • déclaration du sinistre à l’assureur au plus tard trente jours après la publication de l’arrêté ;
  • expertise d’assurance, puis proposition d’indemnisation, déduction faite de la franchise légale de 1 520 euros pour la sécheresse.

Pour mémoire, l’arrêté du 12 juin 2026, publié au Journal officiel du 13 juin, a reconnu l’état de catastrophe naturelle pour la sécheresse 2025 dans 183 communes de 42 départements. La sécheresse de 2026 n’est pas encore reconnue à ce stade.

Un calendrier en plusieurs temps
Preuves

Préparer son dossier dès maintenant

Même sans arrêté publié, le propriétaire a intérêt à préparer son dossier.

Photographiez les fissures avec un repère de mesure et une date, à intervalles réguliers, pour montrer leur évolution. Notez la date d’apparition. Conservez les échanges avec la mairie et l’assureur. Ne réalisez pas de travaux de reprise avant le passage de l’expert d’assurance, en dehors des mesures conservatoires indispensables : un rebouchage peut effacer les preuves et compliquer l’indemnisation.

Un rapport d’expertise bâtiment indépendant, établi avant l’expertise d’assurance, peut aider à documenter la nature des désordres et à vérifier que leur description est complète. Lisez notre article sur les arrêtés de catastrophe naturelle.

Achat

Ce que cela change pour un acheteur

Acheter une maison fissurée pendant cette période d’attente impose de clarifier plusieurs points avant de signer.

Le vendeur a-t-il déclaré les désordres à son assureur ? La commune a-t-elle déposé une demande de reconnaissance ? Si l’arrêté est publié après la vente, qui bénéficiera de l’indemnité ? La jurisprudence sur ce dernier point n’est pas uniforme : certaines décisions retiennent le propriétaire au jour du sinistre, d’autres l’acquéreur, sauf clause contraire. Une clause claire dans le compromis est donc indispensable.

L’acheteur doit aussi évaluer l’état réel de la maison, indépendamment de l’indemnisation espérée : la franchise, les délais et l’issue incertaine de la procédure ne doivent pas conduire à sous-estimer le coût des travaux. Lisez notre article sur la maison sinistrée par la sécheresse.

Ce que cela change pour un acheteur
Copropriété

En appartement : la démarche passe par le syndic

Pour un immeuble fissuré, c’est le syndicat des copropriétaires qui déclare le sinistre pour les parties communes.

Le syndic déclare les dommages à l’assureur de l’immeuble dans les trente jours suivant la publication de l’arrêté. Chaque copropriétaire déclare de son côté les dommages affectant ses parties privatives à son propre assureur. L’acheteur d’un appartement dans un immeuble concerné doit se renseigner auprès du syndic sur l’état de la démarche.

Check my House

Faire expertiser le bien avant de signer

L’auteur

Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House, 1er réseau national d’expertise immobilière : plus de 65 experts en bâtiment certifiés et diplômés, formés notamment par l’OFIB. Les préconisations d’expertise Check my House sont couvertes par une assurance décennale.

Le tarif

Expertise avant achat ou vente, maison ou appartement : 650 € TTC jusqu’à 50 m², puis 3 € par m² supplémentaire. Déplacement 60 € jusqu’à 100 km, frais de gestion 50 €. Rapport certifié compris, remis sous 96h. Détail sur nos tarifs et méthode dans notre guide de l’expertise pré-achat.

FAQ

Questions fréquentes

Si la maison est vendue avant l’arrêté, qui est indemnisé ?

La jurisprudence a varié. Depuis 2014, l’acquéreur peut, sauf clause contraire, agir contre l’assureur du vendeur, mais d’autres décisions ont retenu le vendeur. Une clause claire de l’acte est indispensable.

Le vendeur doit-il signaler les fissures ?

Il doit loyalement informer l’acquéreur des désordres qu’il connaît, et signaler par écrit les sinistres déjà indemnisés au titre d’une catastrophe naturelle.

Quel est le délai pour déclarer après un arrêté ?

30 jours à compter de la publication de l’arrêté au Journal officiel.

Quelle franchise s’applique ?

La franchise légale pour les dommages liés à la sécheresse est de 1 520 euros pour une habitation.

La sécheresse 2026 est-elle déjà reconnue ?

Pas à la mi-octobre 2026. Les arrêtés sont attendus commune par commune, en général l’année suivante.

Faut-il réparer les fissures avant de vendre ?

Pas sans précaution : réparer avant un constat peut faire perdre la preuve du lien avec la sécheresse. Mieux vaut documenter précisément l’état de la maison.

Une réduction de prix est-elle préférable ?

Elle est souvent plus simple pour les deux parties qu’une indemnité incertaine. C’est une question de négociation.

Le rapport d’expertise peut-il être annexé à l’acte ?

Oui, et c’est recommandé : il fixe l’état de la maison au jour de la vente.

Mon propre assureur couvrira-t-il les désordres antérieurs ?

Un dommage antérieur à votre acquisition pose question. La répartition doit être réglée par l’acte de vente.

Où suivre la publication des arrêtés ?

Sur Géorisques et au Journal officiel. Votre mairie peut aussi vous renseigner sur l’état de sa demande.

Un doute sur un bien ?

Faites-le examiner par un expert en bâtiment indépendant avant de signer.

Sources et références

  • Cour de cassation, 3e chambre civile, 7 mai 2014, n° 13-16.400
  • Cour de cassation, 1re chambre civile, 18 juillet 2000, n° 98-12.272
  • Cour de cassation, 2e chambre civile, 7 avril 2011, n° 10-17.426
  • Code des assurances, articles L121-10, L125-1 et L125-2
  • Code de l’environnement, article L125-5 (information de l’acquéreur)
  • Météo-France, bilan climatique de l’été 2026


"Fissure
Sécheresse et fissures

Fissure en escalier, en diagonale ou verticale : ce que chaque forme révèle

Blog · Sécheresse et fissures

Fissure en escalier, en diagonale ou verticale : ce que chaque forme révèle

La forme d’une fissure raconte l’histoire du mouvement qui l’a provoquée. Savoir lire une fissure en escalier, en biais, verticale ou horizontale permet de mieux comprendre ce que l’on achète, avant même l’avis de l’expert.

1er réseau national d’expertise immobilièrePlus de 65 experts formés par l’OFIBRapport certifié sous 96h
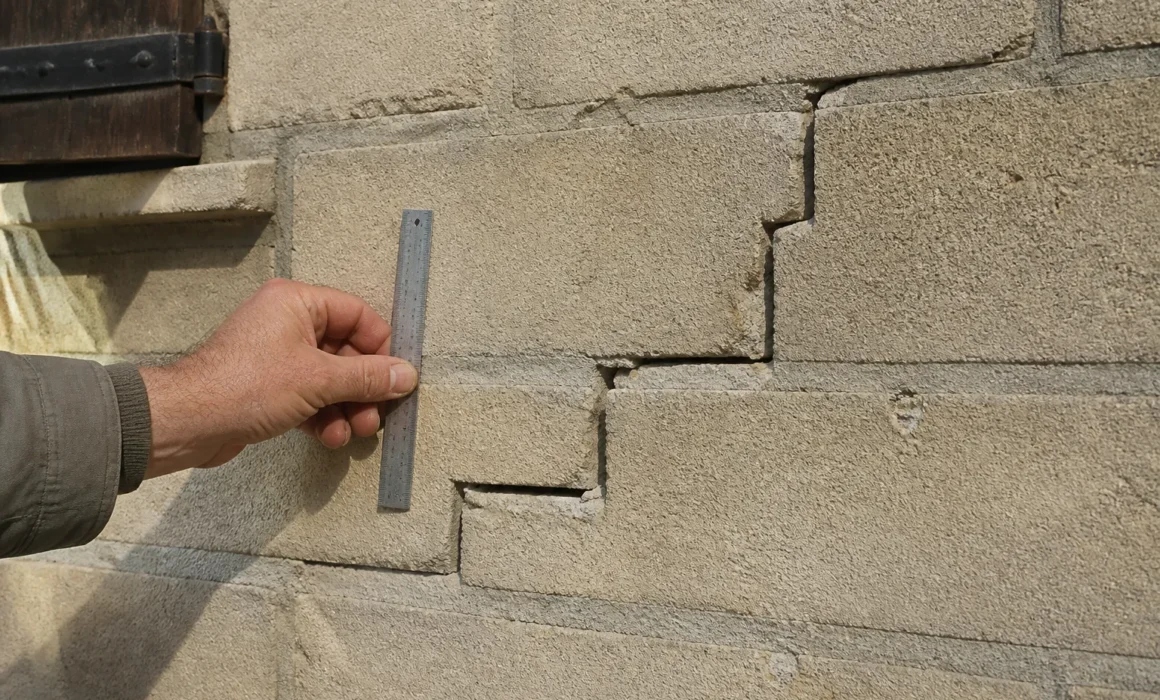
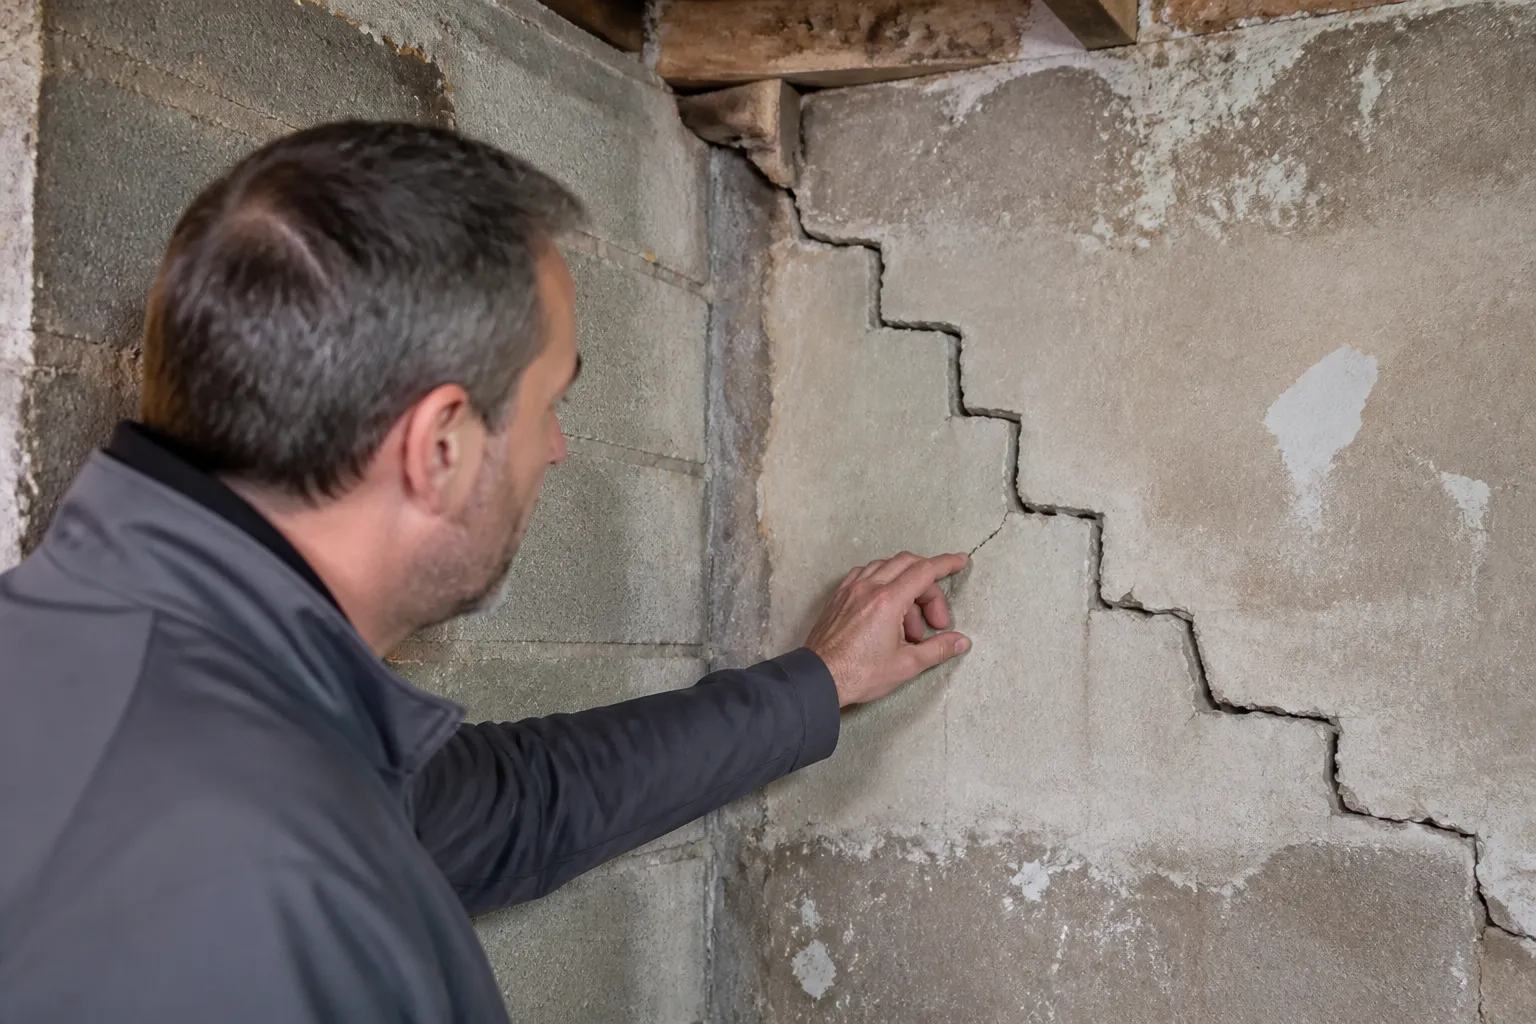
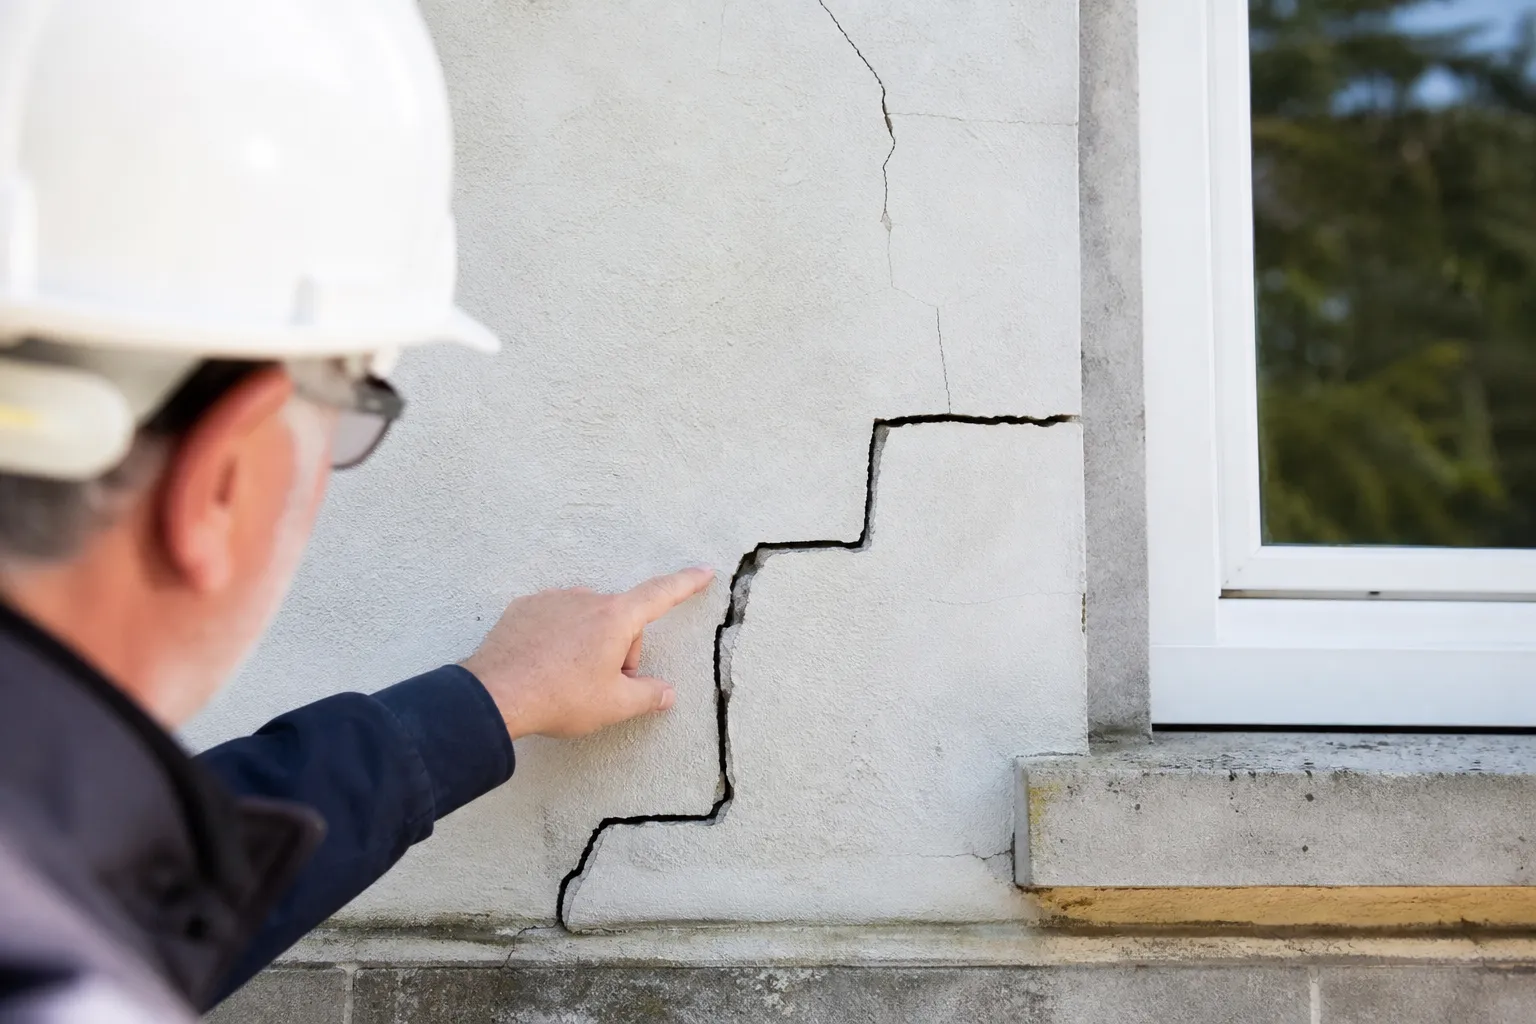
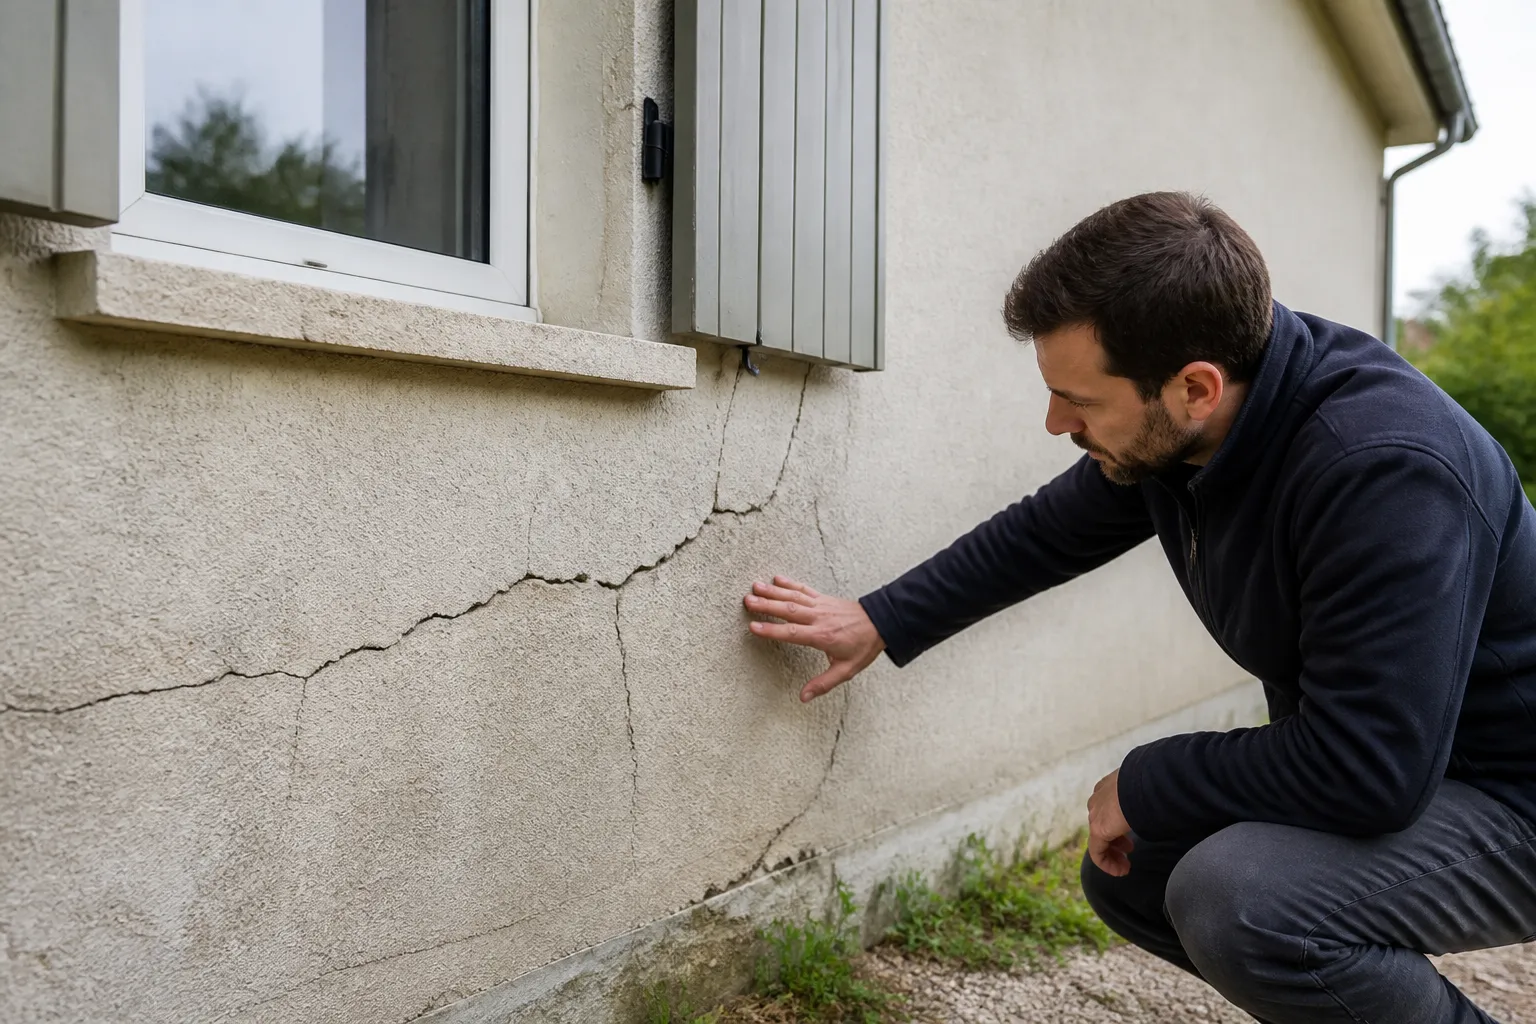
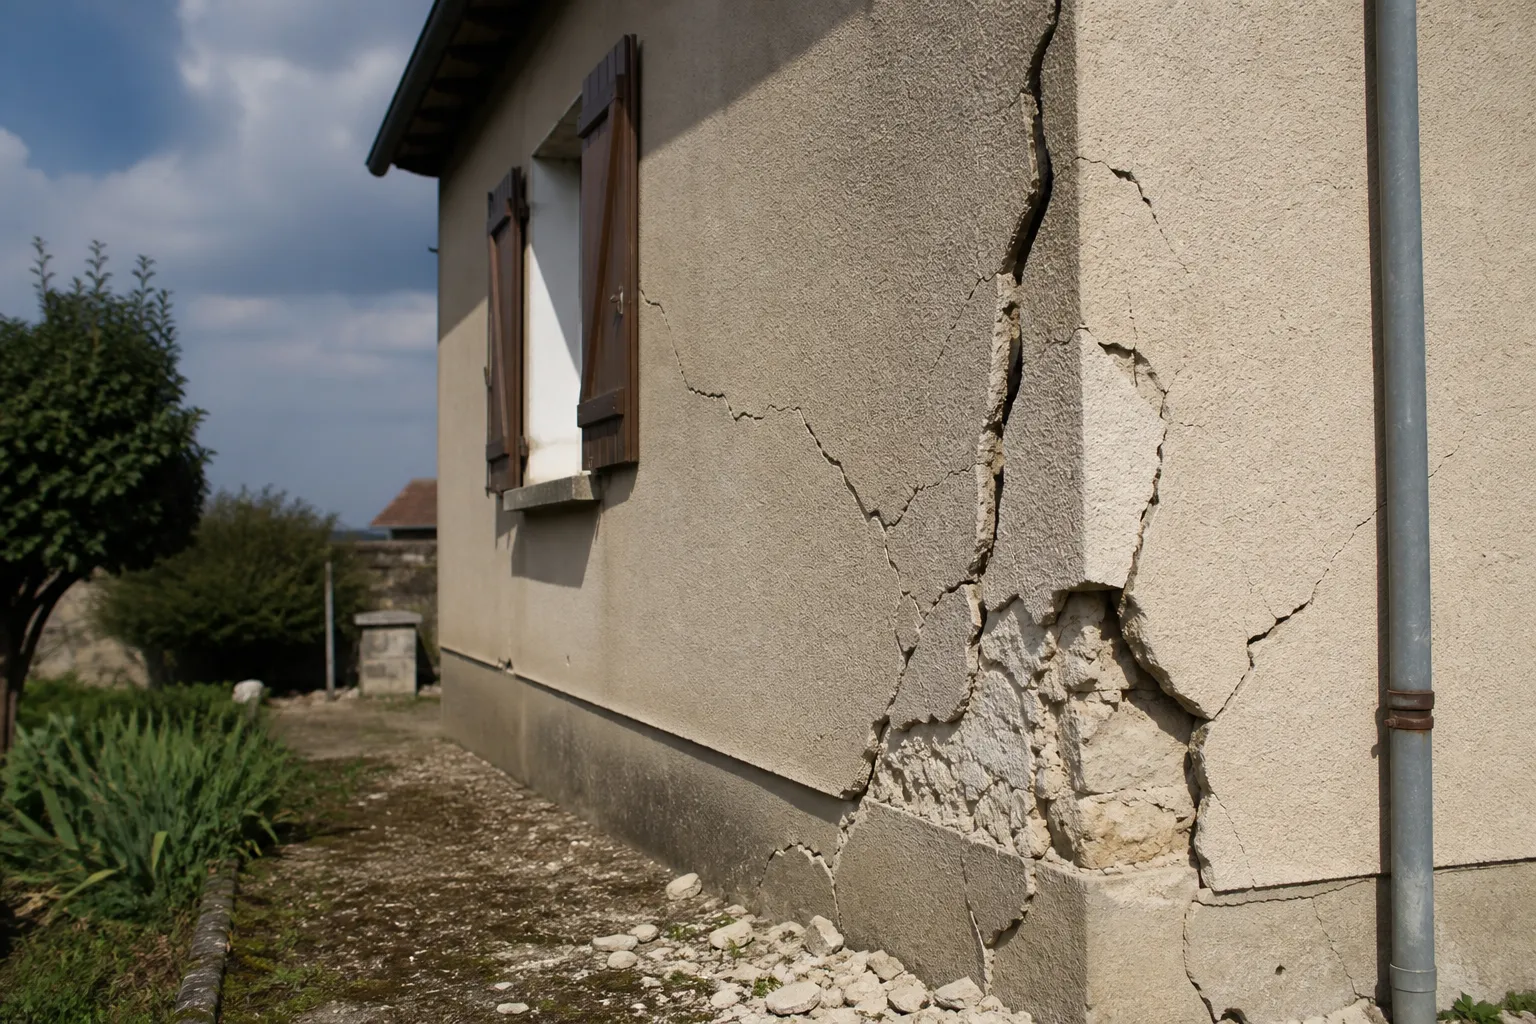
Fissure en escalier dans un mur en parpaings enduit d'une maison

L’essentiel

Une fissure verticale fine est souvent liée au retrait d’un matériau ou à une jonction ; une fissure en escalier dans les joints ou une fissure en biais partant d’un angle d’ouverture traduit plus souvent un mouvement du support, typique des sols argileux ; une fissure horizontale peut signaler une poussée ou un défaut de chaînage. La forme oriente le diagnostic, mais seules l’ouverture, la localisation et l’évolution permettent de conclure.

Article rédigé par Laurent Hojan, fondateur de Check my House. Un conseiller vous répond au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Le principe

Pourquoi la forme d’une fissure compte

Une fissure apparaît là où les contraintes dépassent la résistance du matériau, et elle se développe perpendiculairement à l’effort de traction. Sa forme indique donc la direction du mouvement.

Un expert en bâtiment lit une façade fissurée comme une carte. La direction des fissures, leur point de départ et leur ouverture relative d’un bout à l’autre permettent de remonter à la partie de la maison qui a bougé et au sens du mouvement : tassement d’un angle, soulèvement d’un dallage, poussée d’une charpente, dilatation d’une dalle.

Cette lecture n’est jamais isolée. Une même forme peut avoir plusieurs causes, et la conclusion se fonde sur l’ensemble des indices : autres fissures, ouvertures qui coincent, planéité des sols, environnement de la maison.

En escalier

La fissure en escalier : le signe classique d’un mouvement de fondation

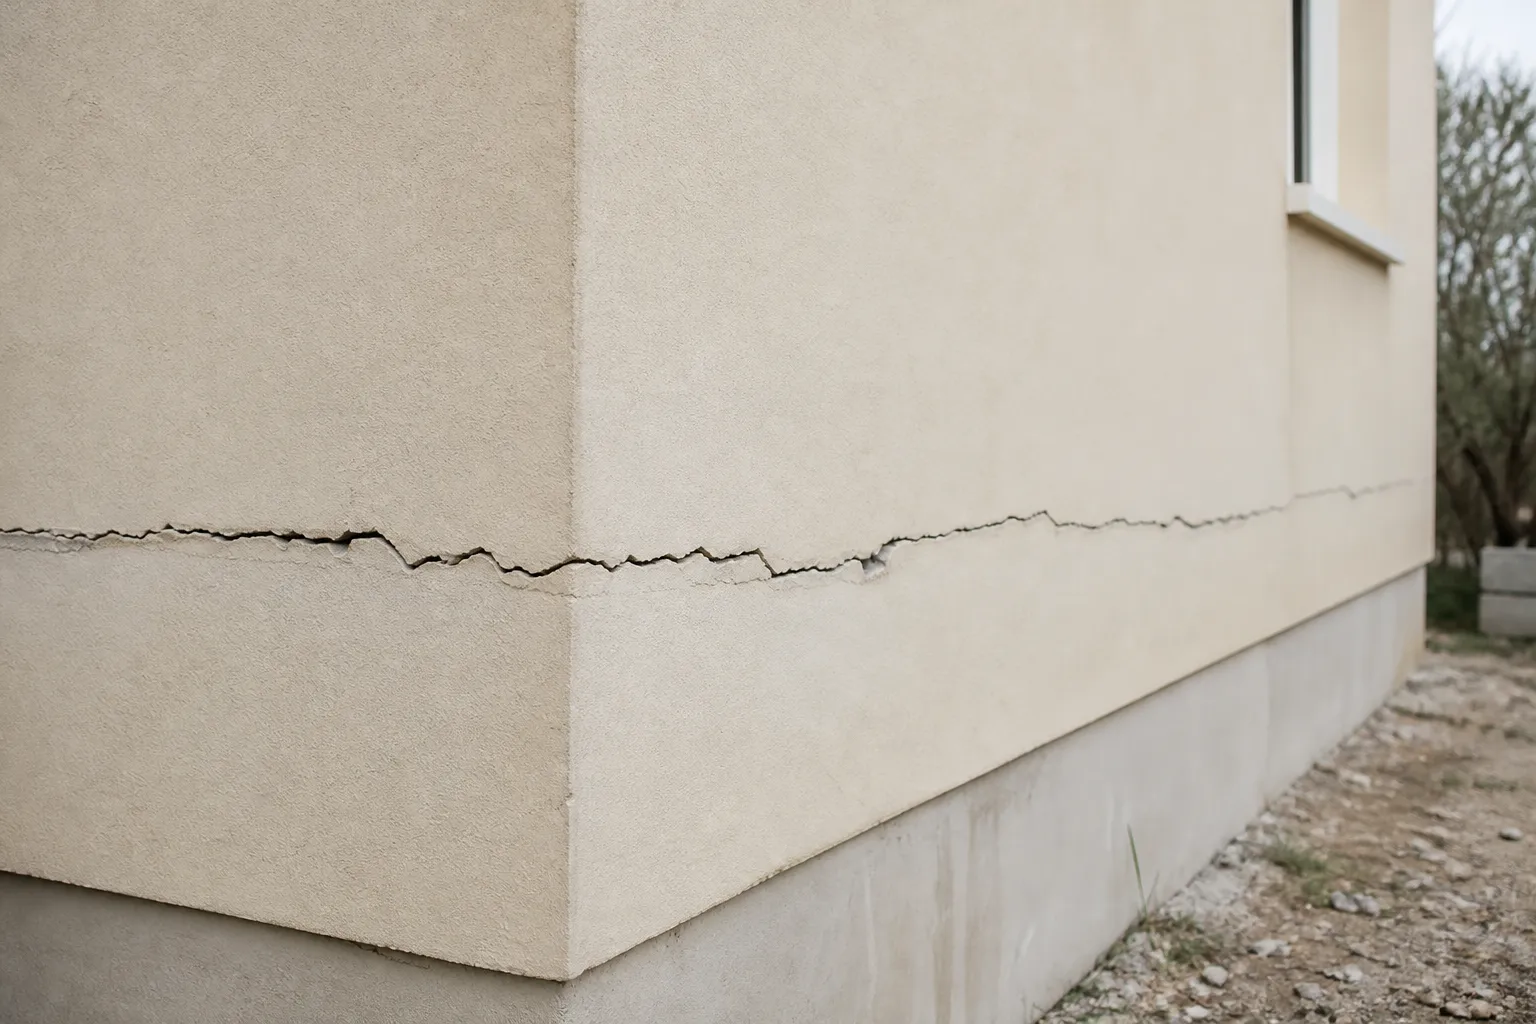
Une fissure qui suit les joints d’une maçonnerie en marches d’escalier traduit le plus souvent un tassement différentiel : une partie de la maison s’est affaissée par rapport à une autre.

Sur un mur en parpaings ou en briques, la fissure contourne les blocs en suivant les joints de mortier, plus faibles. Elle est souvent plus ouverte d’un côté que de l’autre, ce qui indique la zone qui a le plus bougé. Sur sol argileux, c’est la signature typique du retrait-gonflement, surtout lorsqu’elle se situe près d’un angle de la maison.

Ce type de fissure appelle presque toujours un avis d’expert. Sa gravité dépend de son ouverture, de son caractère traversant ou non, et surtout de son évolution. Une fissure en escalier stabilisée depuis des années n’a pas la même portée qu’une fissure apparue après l’été 2026.

La fissure en escalier : le signe classique d'un mouvement de fondation
En biais

La fissure oblique aux angles des ouvertures

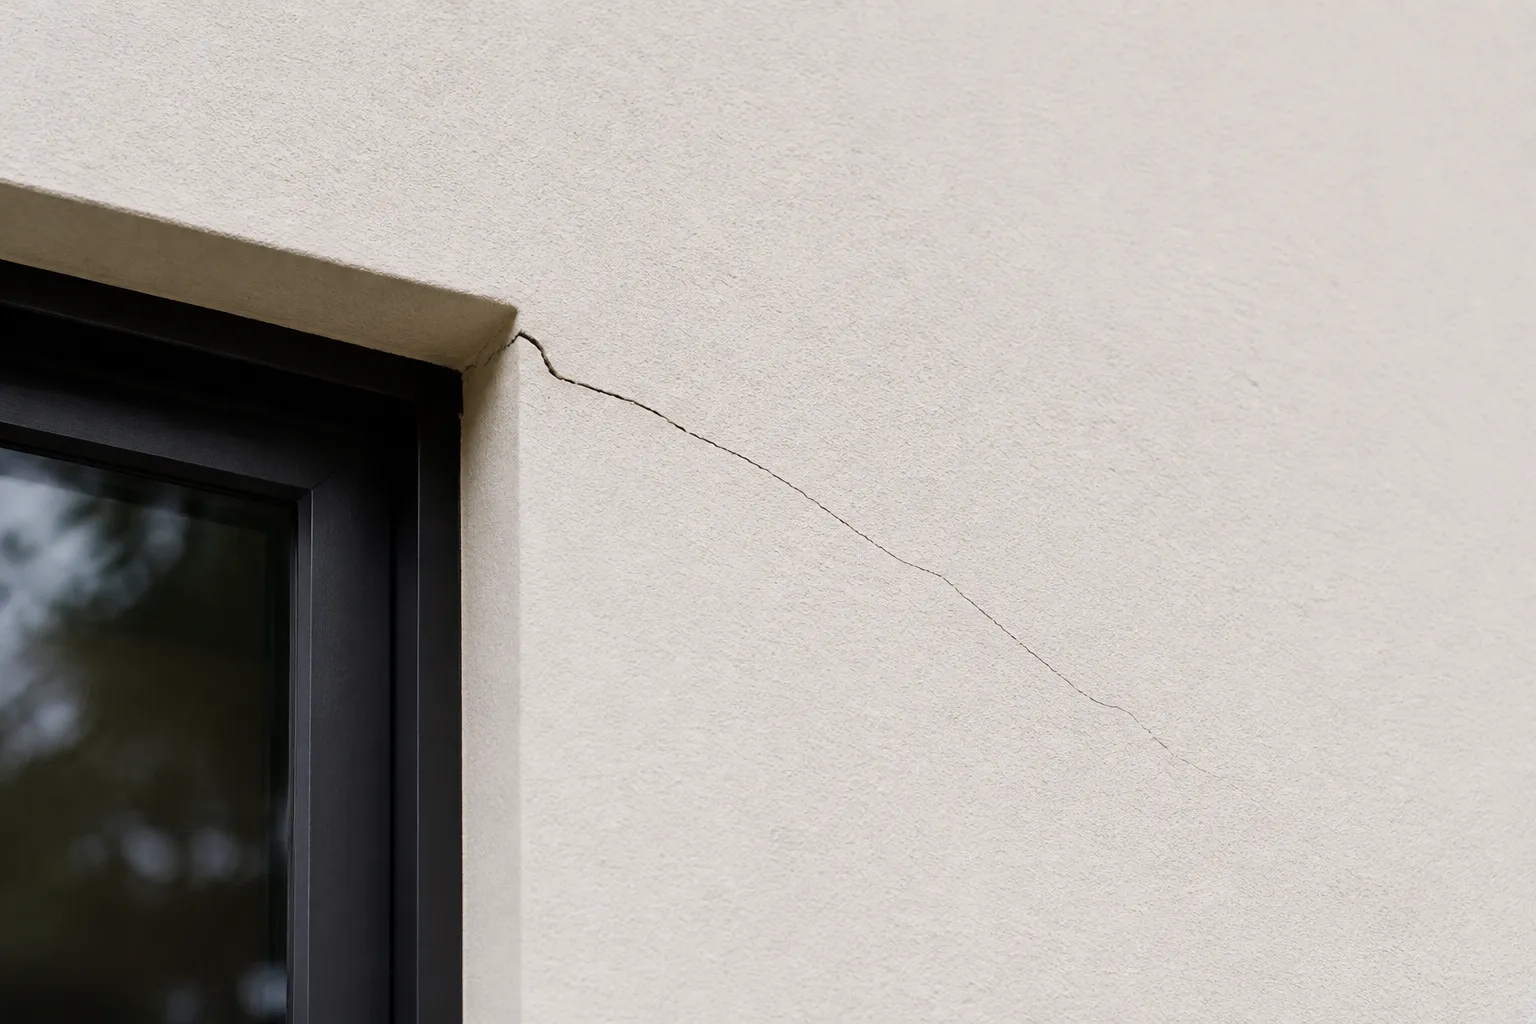
Une fissure qui part en biais de l’angle d’une fenêtre ou d’une porte signale une concentration de contraintes à l’endroit où le mur est le plus affaibli.

Les angles des ouvertures sont des points faibles naturels. Lorsqu’un mouvement de sol déforme la maison, c’est là que la fissure s’amorce. Son orientation, vers le haut ou vers le bas, et la façade concernée orientent l’expert vers la zone qui tasse.

Une fissure oblique à l’angle d’un linteau peut aussi traduire un linteau sous-dimensionné ou dégradé. Si les menuiseries frottent ou ne ferment plus, le mouvement est probablement structurel.

Fissure en biais partant de l'angle d'une fenêtre sur une façade
Verticale

La fissure verticale : souvent moins grave, pas toujours

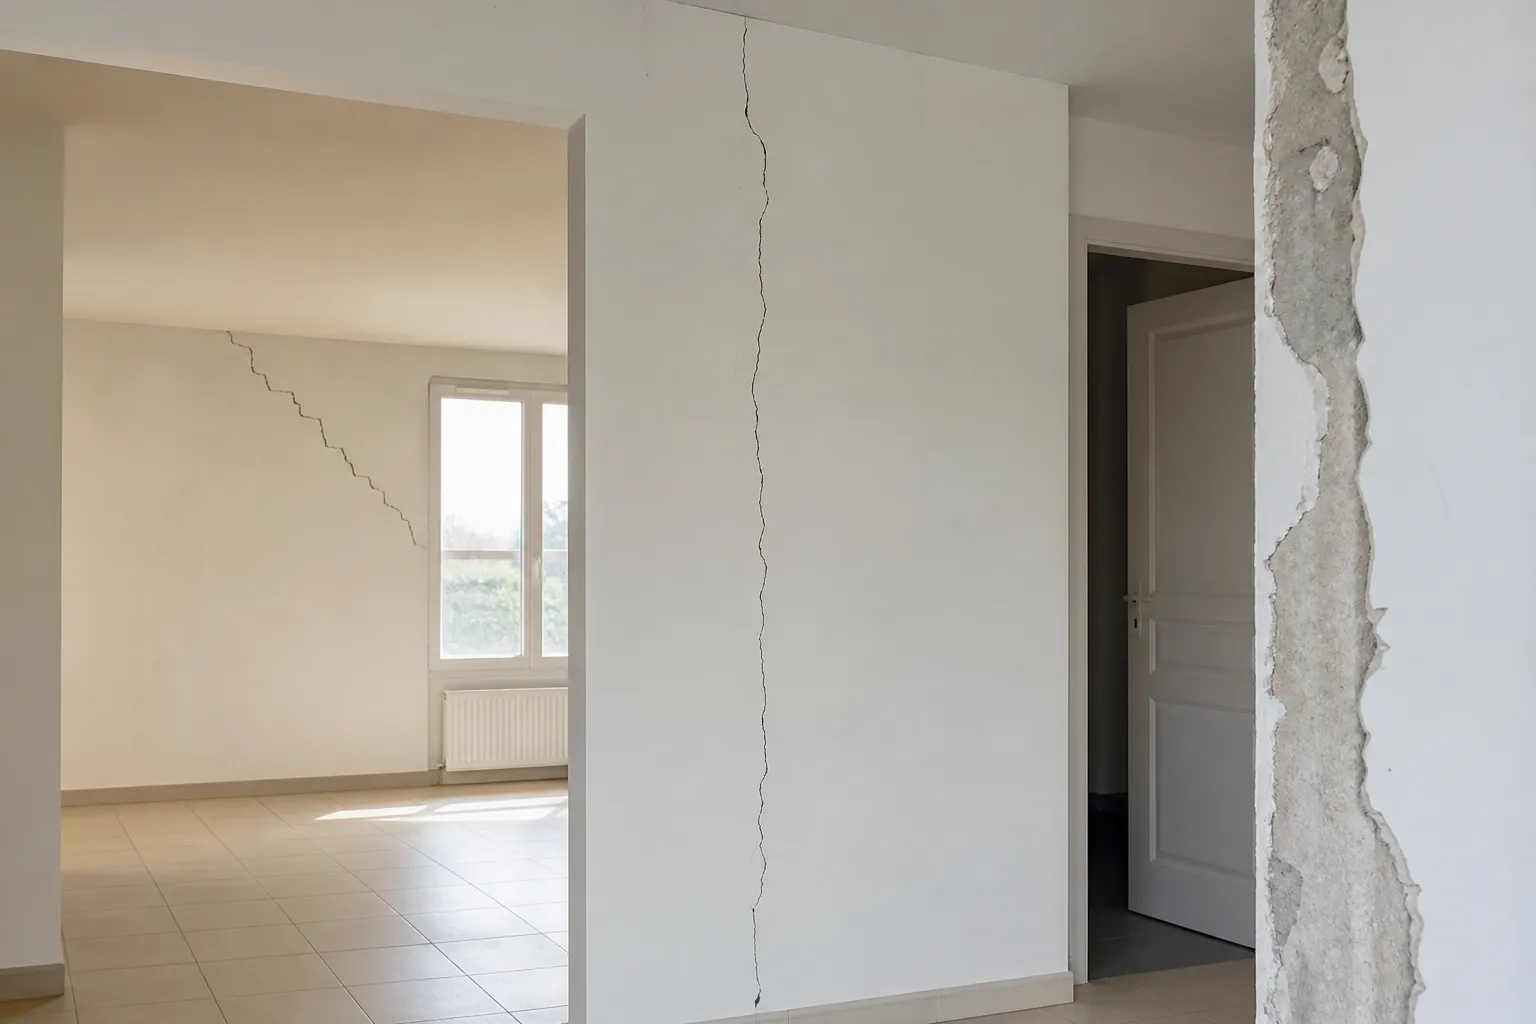
Une fissure verticale fine relève fréquemment du retrait des matériaux ou d’une jonction entre deux éléments différents.

On la rencontre à la jonction entre la maison et un mur de clôture, entre un ancien bâti et une extension, entre deux matériaux de nature différente, ou au droit d’un joint de dilatation mal traité. Elle reste souvent fine et peu évolutive.

Mais une fissure verticale qui s’ouvre vers le haut ou vers le bas, ou qui traverse le mur de part en part, peut signaler un mouvement plus important, comme le basculement d’une partie de la maison. C’est notamment le cas à la jonction d’une extension sur sol argileux. Lisez notre article sur les extensions qui se décollent.

Horizontale

La fissure horizontale : poussée ou défaut de chaînage

Une fissure horizontale est moins fréquente et souvent liée à une poussée latérale ou à un défaut de liaison entre éléments.

En haut de mur, sous la toiture, elle peut traduire la poussée d’une charpente mal contreventée ou l’absence de chaînage. Sur un mur de soutènement ou un mur enterré, elle peut signaler la poussée des terres. En pied de mur, elle peut accompagner des remontées d’humidité ou un défaut de la fondation.

Ces situations demandent un examen attentif, car elles touchent souvent à la stabilité de l’ouvrage. L’expert vérifie la charpente, les murs enterrés et les ouvrages de soutènement.

La fissure horizontale : poussée ou défaut de chaînage
Les autres

Faïençage, fissure de plafond, fissure de dallage

Certaines fissures sont presque toujours bénignes, d’autres renseignent indirectement sur la structure.

Le faïençage

Un réseau de fines fissures en toile d’araignée sur un enduit traduit un retrait de l’enduit lui-même, souvent dû à une mise en œuvre par temps chaud. Il relève de l’entretien.

Les fissures de plafond

Parallèles aux solives ou aux joints de plaques, elles signalent souvent un simple mouvement de support. Une flèche visible du plafond ou du plancher au-dessus mérite en revanche une vérification.

Les fissures de dallage

Un dallage fissuré en étoile ou décalé de part et d’autre de la fissure peut traduire un tassement du sol ou un gonflement d’argile sous la dalle.

Maison ou appartement

Les fissures ne se lisent pas de la même façon en appartement

Dans un immeuble, les fissures d’un appartement renvoient souvent à la structure de tout le bâtiment et à la vie de la copropriété.

Une fissure en biais sur un mur porteur d’un appartement peut traduire un mouvement de l’immeuble entier, une ouverture de mur porteur réalisée chez un voisin ou une surcharge de plancher. Une fissure verticale au droit d’un poteau ou d’un refend peut signaler un tassement différentiel entre deux parties de l’immeuble.

L’acheteur d’un appartement doit donc regarder au-delà de son futur logement : façades, cage d’escalier, caves, appartements voisins lorsque c’est possible. Les procès-verbaux d’assemblée générale indiquent si des désordres structurels ont été signalés ou si des études ont été votées. Lisez notre article sur la lecture des procès-verbaux d’assemblée générale.

Dans les deux cas, maison ou appartement, le même principe s’applique : une fissure ne se juge jamais seule, mais dans le fonctionnement d’ensemble du bâtiment.

Les fissures ne se lisent pas de la même façon en appartement
Mesurer

Au-delà de la forme : ouverture, profondeur, évolution

La forme oriente, mais trois mesures décident de la gravité.

  • l’ouverture, mesurée avec un fissuromètre, de la microfissure à la lézarde ;
  • le caractère traversant, vérifié en comparant l’intérieur et l’extérieur du même mur ;
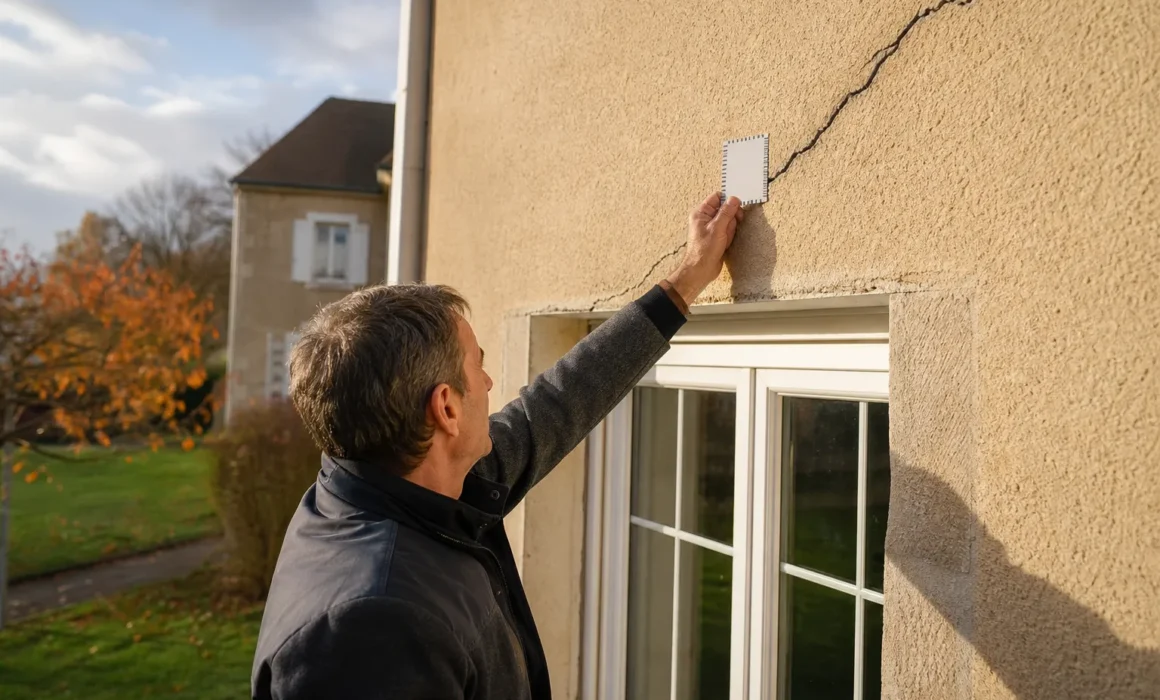
  • l’évolution, observée grâce aux bords de la fissure, aux rebouchages successifs ou à la pose de témoins datés ;
  • la présence d’un décalage entre les deux lèvres de la fissure, qui signale un mouvement dans le plan du mur.

Ces mesures, consignées et photographiées dans le rapport d’expertise, constituent aussi une référence datée de l’état de la maison au moment de l’achat.

En pratique

Que faire face à une fissure avant d’acheter ?

Photographier, interroger, faire expertiser : trois réflexes qui évitent l’erreur dans les deux sens.

Photographiez chaque fissure avec un repère d’échelle, demandez au vendeur depuis quand elle existe et si elle a évolué, et faites examiner la maison par un expert indépendant. Son rapport, remis sous 96 heures, distingue les fissures sans gravité de celles qui justifient des travaux ou une étude de sol.

Pour une maison sur argile après l’été record de 2026, lisez aussi notre article sur l’achat d’une maison après la sécheresse.

Que faire face à une fissure avant d'acheter ?
Mesurer

Mesurer et suivre une fissure

Une fissure se juge aussi à son évolution dans le temps. Un suivi simple permet de la caractériser.

Mesurez la largeur de la fissure à plusieurs endroits avec une jauge ou un fissuromètre, et photographiez-la avec un repère gradué. Notez la date. Répétez la mesure à intervalles réguliers, par exemple chaque mois, en tenant compte des saisons : sur sol argileux, les fissures s’ouvrent souvent en fin d’été et se referment partiellement en hiver.

Une fissure qui s’élargit d’une mesure à l’autre, qui s’allonge ou qui traverse une réparation récente est considérée comme active. Une fissure stable sur une année complète l’est beaucoup moins. Ces informations sont précieuses pour l’expert et, le cas échéant, pour l’assureur.

Achat

Face à une fissure lors d’une visite

Une fissure découverte lors d’une visite n’est pas une raison de renoncer, mais une question à éclaircir.

  • demander au vendeur depuis quand elle existe et si elle a évolué ;
  • demander si elle a été rebouchée, et combien de fois ;
  • vérifier si un sinistre a été déclaré à l’assurance ;
  • consulter l’état des risques et les arrêtés de catastrophe naturelle de la commune ;
  • faire examiner la fissure par un expert avant de signer ;
  • faire mentionner son existence et sa description dans le compromis.

Après l’été 2026, le plus chaud mesuré en France depuis 1900 selon Météo-France, ces vérifications sont particulièrement importantes sur les communes exposées aux argiles. Lisez notre article sur les fissures apparues pendant l’été 2026.

Causes

Les autres causes possibles d’une fissure

Toutes les fissures ne viennent pas du sol. Identifier la bonne cause évite un traitement inadapté.

Une fissure peut résulter d’un retrait des enduits ou du béton dans les premières années, d’une dilatation thermique entre matériaux différents, d’une surcharge locale, d’une poutre insuffisante au-dessus d’une ouverture créée, d’une poussée de charpente, ou encore de vibrations. Sa direction, sa position et son évolution orientent le diagnostic. Le traitement dépend entièrement de cette cause : reboucher une fissure active sans traiter son origine revient à la voir réapparaître.

Check my House

Faire expertiser le bien avant de signer

L’auteur

Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House, 1er réseau national d’expertise immobilière : plus de 65 experts en bâtiment certifiés et diplômés, formés notamment par l’OFIB. Les préconisations d’expertise Check my House sont couvertes par une assurance décennale.

Le tarif

Expertise avant achat ou vente, maison ou appartement : 650 € TTC jusqu’à 50 m², puis 3 € par m² supplémentaire. Déplacement 60 € jusqu’à 100 km, frais de gestion 50 €. Rapport certifié compris, remis sous 96h. Détail sur nos tarifs et méthode dans notre guide de l’expertise pré-achat.

FAQ

Questions fréquentes

Une fissure en escalier est-elle toujours grave ?

Elle traduit souvent un mouvement du support et mérite un avis d’expert. Sa gravité dépend de son ouverture, de son caractère traversant et de son évolution.

Une fissure verticale est-elle sans danger ?

Souvent bénigne quand elle est fine et liée à une jonction, elle peut devenir significative si elle s’ouvre ou traverse le mur.

Que signifie une fissure horizontale ?

Une poussée latérale, un défaut de chaînage ou une poussée des terres. Elle demande un examen attentif.

Le faïençage est-il inquiétant ?

Non, il s’agit en général d’un retrait de l’enduit, qui relève de l’entretien.

Comment savoir si une fissure est traversante ?

En comparant l’intérieur et l’extérieur du même mur au même endroit. L’expert le vérifie systématiquement.

À partir de quelle ouverture une fissure est-elle grave ?

Il n’existe pas de seuil unique. L’ouverture s’apprécie avec la forme, la localisation et l’évolution.

Comment suivre l’évolution d’une fissure ?

Avec des témoins datés ou des repères photographiques réguliers, idéalement sur plusieurs saisons.

Les fissures d’un dallage sont-elles liées aux argiles ?

Elles peuvent l’être, notamment si les bords sont décalés en hauteur. L’expert examine l’ensemble de la maison.

Une fissure rebouchée se voit-elle encore ?

Le plus souvent, en lumière rasante. Une zone fraîchement repeinte est un indice à signaler à l’expert.

Combien coûte l’expertise avant achat ?

650 euros TTC jusqu’à 50 m², puis 3 euros par m² supplémentaire, plus 60 euros de déplacement jusqu’à 100 km et 50 euros de frais de gestion.

Un doute sur un bien ?

Faites-le examiner par un expert en bâtiment indépendant avant de signer.


"Grand
Sécheresse et fissures

Arbres près d’une maison sur argile : un risque à évaluer avant l’achat

Blog · Sécheresse et fissures

Arbres près d’une maison sur argile : un risque à évaluer avant l’achat

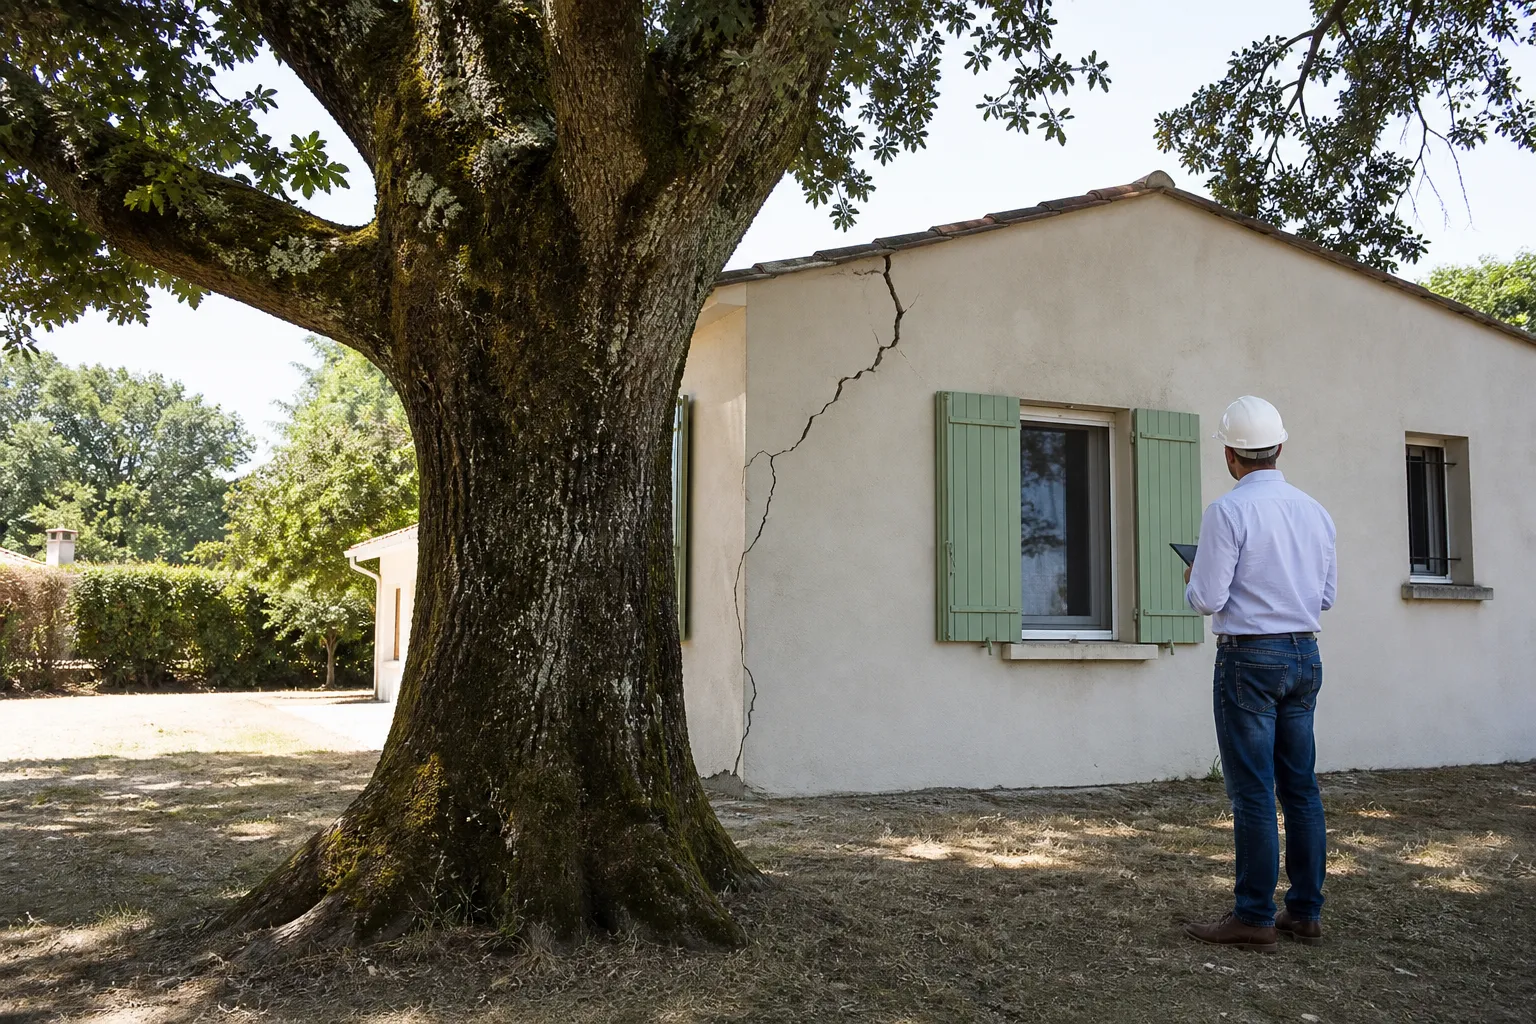
Un grand chêne dans le jardin fait souvent le charme d’une maison. Sur un sol argileux, il peut aussi être la cause principale de ses fissures. Avant d’acheter, il faut savoir lire la relation entre la végétation et les fondations.

1er réseau national d’expertise immobilièrePlus de 65 experts formés par l’OFIBRapport certifié sous 96h
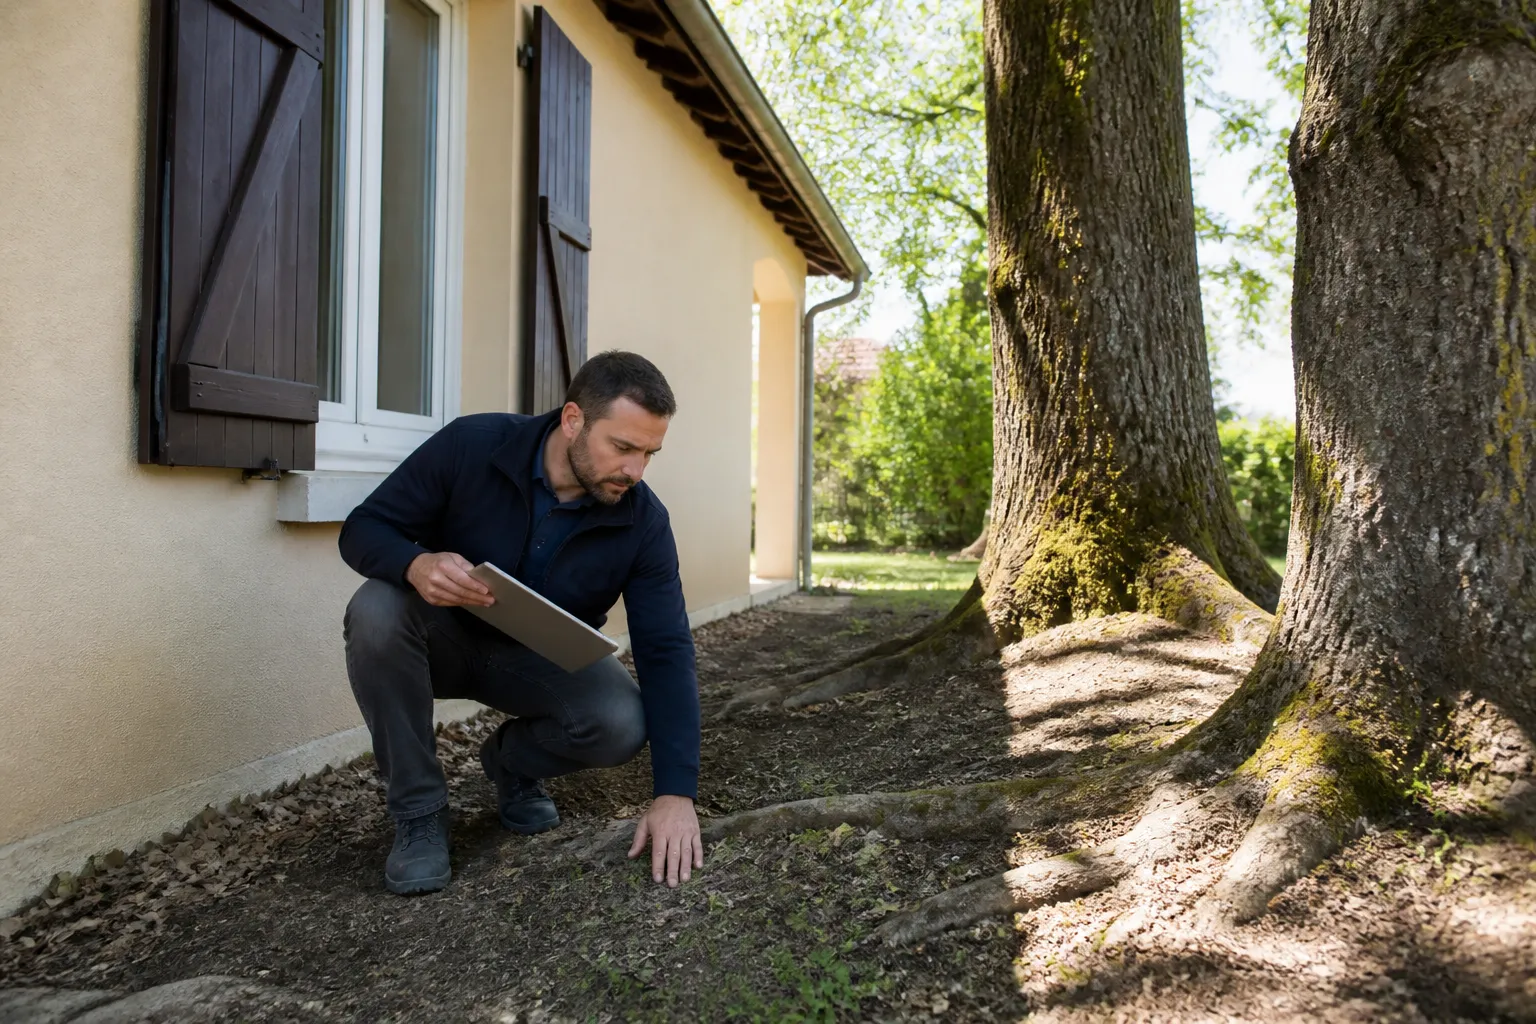
Grand chêne à quelques mètres d'une maison individuelle avec façade fissurée

L’essentiel

Sur un sol argileux, les racines d’un arbre prélèvent l’eau du sol jusque sous les fondations et accentuent le retrait en période sèche. Le risque dépend de l’essence, de la taille de l’arbre, de sa distance à la maison et de la profondeur des fondations. Avant d’acheter, repérez les arbres proches, vérifiez la présence de fissures du côté de la végétation et faites évaluer la situation par un expert : abattre un arbre n’est pas toujours la bonne réponse.

Article rédigé par Laurent Hojan, fondateur de Check my House. Un conseiller vous répond au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Le mécanisme

Comment un arbre fait bouger une maison

Un arbre adulte puise chaque jour de grandes quantités d’eau dans le sol. Sur argile, cette dessiccation provoque un retrait du sol qui s’ajoute à celui dû à la sécheresse.

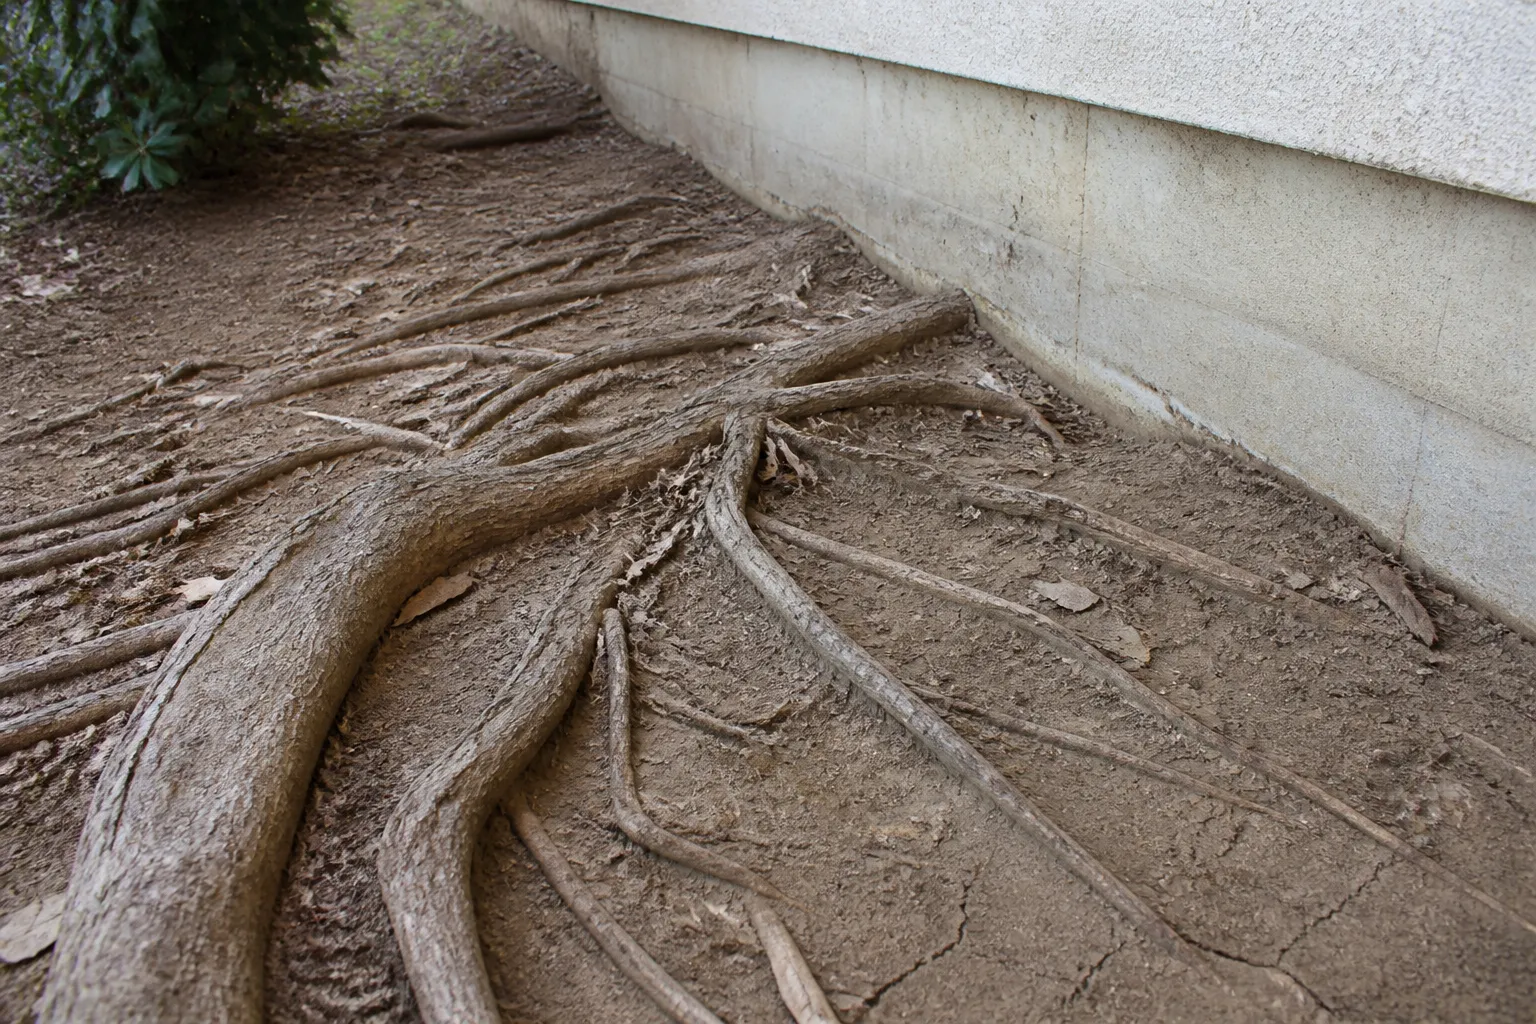
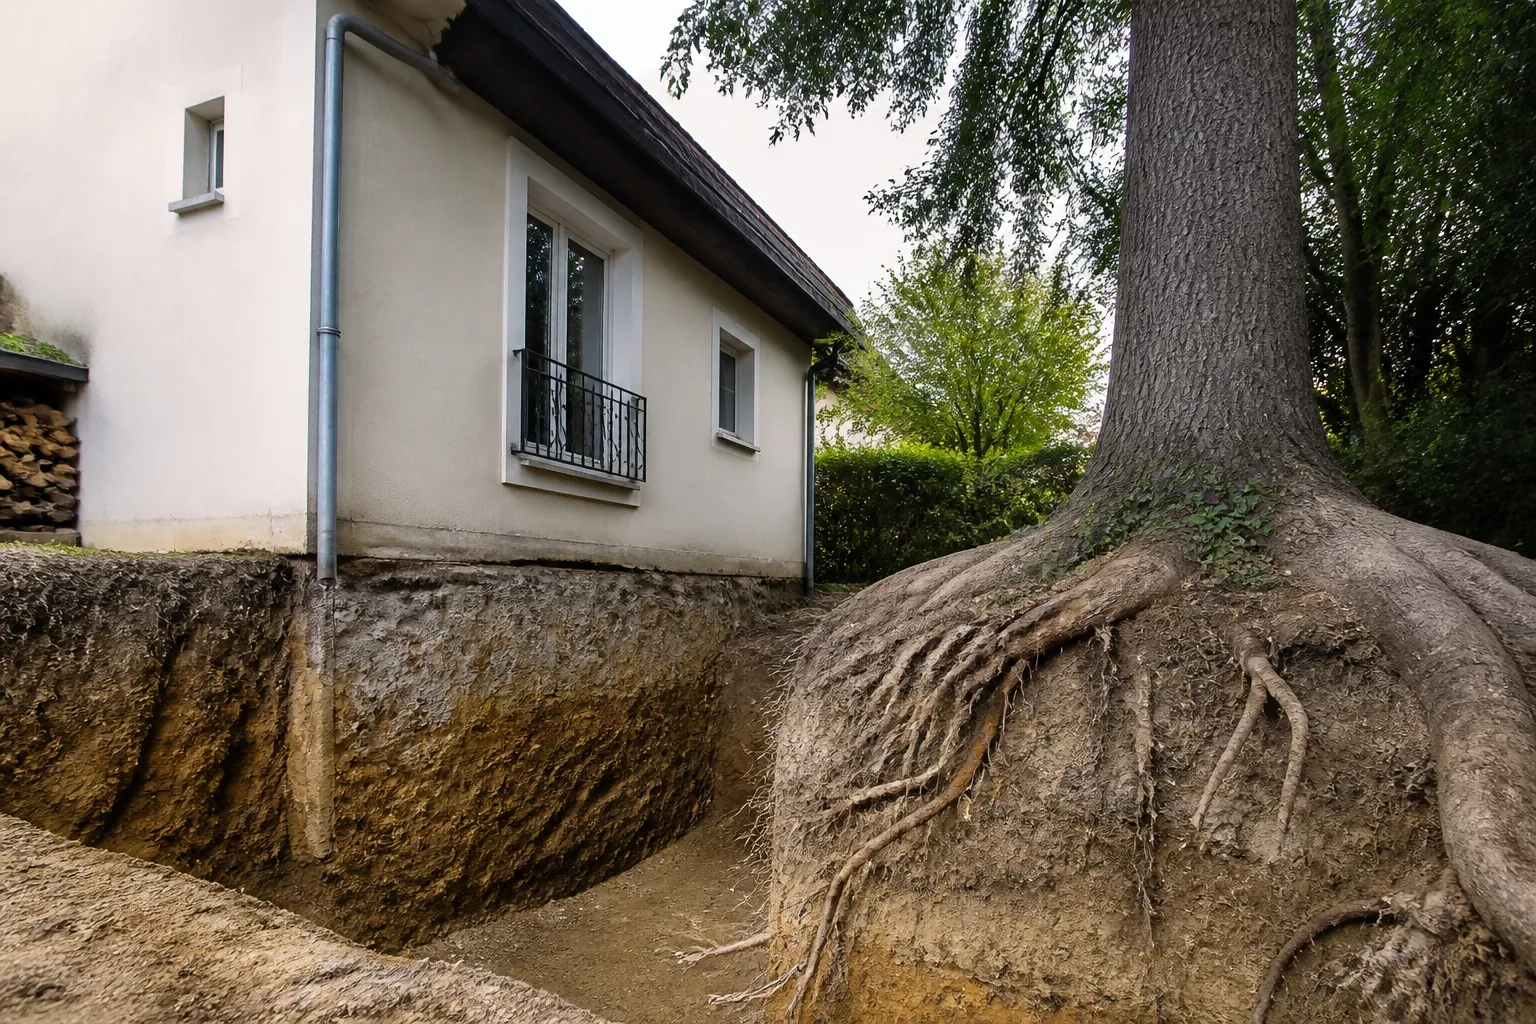
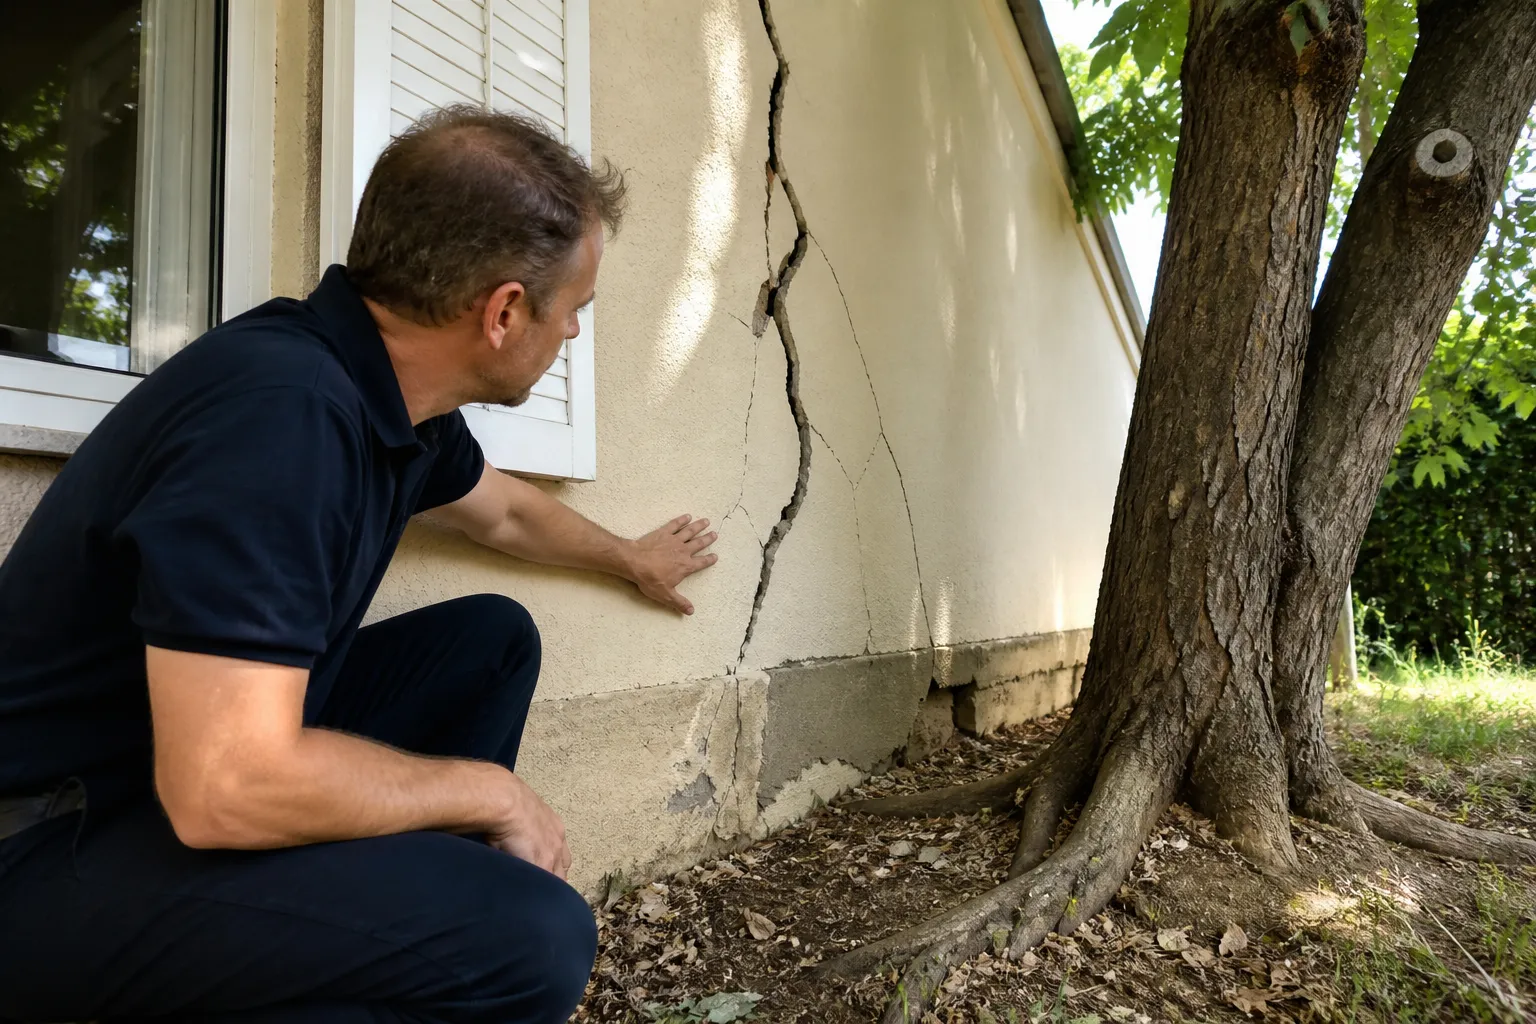
Les racines vont chercher l’eau là où elle se trouve, y compris sous les fondations, dont la fraîcheur relative attire le système racinaire. Le sol situé du côté de l’arbre se rétracte davantage que le reste : la maison subit un tassement différentiel, et les fissures apparaissent en priorité sur la façade ou l’angle le plus proche de la végétation.

Le phénomène est maximal en fin d’été, quand le sol est déjà sec et que l’arbre continue de transpirer. L’été 2026, le plus chaud jamais mesuré en France selon Météo-France, avec une sécheresse des sols sans précédent, a particulièrement accentué cet effet.

Les facteurs

Essence, taille et distance : les trois critères

Tous les arbres ne présentent pas le même risque. Trois paramètres déterminent leur influence sur le sol.

L’essence

Les arbres à fort besoin en eau et à enracinement étendu, comme les chênes, saules, peupliers, frênes ou certains conifères, sont réputés plus influents. Les arbustes et petits arbres d’ornement ont un effet plus limité.

La taille

L’influence d’un arbre augmente avec son développement. Un jeune arbre planté il y a cinq ans n’aura pas le même effet dans vingt ans : il faut raisonner sur la taille adulte.

La distance

La règle prudente souvent citée est de garder une distance au moins égale à la hauteur de l’arbre adulte, voire davantage pour les essences les plus avides d’eau. En deçà, le risque augmente nettement sur sol argileux.

Racines d'arbre affleurant près de la fondation d'une maison
À la visite

Les indices à relever autour de la maison

Pendant la visite, observez la végétation comme un élément de la maison à part entière.

  • les arbres situés à moins d’une hauteur d’arbre de la façade, y compris chez les voisins ;
  • l’orientation des fissures : se concentrent-elles du côté de la végétation ?
  • les dallages et terrasses soulevés ou fissurés près des racines ;
  • les souches récentes : un arbre abattu récemment modifie l’équilibre hydrique du sol ;
  • l’état des canalisations enterrées, que les racines peuvent obstruer ou déboîter ;
  • les haies denses plaquées contre les murs.

Demandez au vendeur depuis quand les arbres sont là, s’ils ont été élagués ou abattus récemment, et si les fissures ont évolué avec les saisons. Ces informations, transmises à l’expert, l’aident à établir un lien de cause à effet.

Le paradoxe

Abattre l’arbre : pas toujours la solution

Supprimer un grand arbre près d’une maison sur argile peut provoquer l’effet inverse : le sol, privé de l’arbre qui l’asséchait, se réhydrate et gonfle.

Ce gonflement peut soulever une partie de la maison et créer de nouveaux désordres, parfois plusieurs années après l’abattage. C’est pourquoi un abattage près d’une maison fondée sur argile ne s’improvise pas : il se décide avec un professionnel, en tenant compte de l’âge de la maison et de l’arbre, et parfois de façon progressive.

Il existe des alternatives : un écran anti-racines enterré entre l’arbre et la maison, une réduction raisonnée du houppier pour limiter la transpiration, une gestion de l’arrosage. Le choix dépend de la configuration, et c’est un sujet à aborder avec l’expert.

Abattre l'arbre : pas toujours la solution
Chez le voisin

Et si l’arbre est chez le voisin ?

La végétation de la parcelle voisine compte tout autant. Un arbre situé de l’autre côté de la clôture peut agir sous vos fondations.

Le Code civil fixe des distances minimales de plantation par rapport à la limite séparative : deux mètres pour les plantations dépassant deux mètres de hauteur, un demi-mètre pour les autres, sauf règlements ou usages locaux contraires. Ces distances, pensées pour le voisinage, sont sans rapport avec le risque argileux et ne protègent pas une maison.

Avant d’acheter, regardez au-delà du terrain. Un grand arbre voisin proche d’un angle de la maison est un facteur de risque à intégrer, d’autant que vous n’aurez pas la main sur son entretien.

L’expertise

Ce que l’expert apporte sur cette question

L’expert relie l’état de la maison à son environnement et vous dit si la végétation semble jouer un rôle dans les désordres observés.

Il cartographie les fissures, note leur orientation par rapport aux arbres, observe les dallages et les ouvertures, et vérifie la gestion des eaux pluviales. Il peut recommander une étude de sol si la situation l’exige, ou des mesures de prévention simples si la maison est saine mais exposée.

Son rapport, remis sous 96 heures, vous permet d’acheter en connaissant le risque et, le cas échéant, de chiffrer un écran anti-racines ou des travaux de stabilisation dans votre plan de financement.

Ce que l'expert apporte sur cette question
Prévention

Vivre avec ses arbres sur sol argileux

On peut garder un beau jardin arboré sur argile, à condition d’organiser la cohabitation.

  • ne pas planter de nouvel arbre à grand développement près de la maison ;
  • entretenir et réduire les houppiers des arbres existants avec un élagueur qualifié ;
  • envisager un écran anti-racines si un arbre proche ne peut pas être supprimé ;
  • éloigner les descentes d’eau pluviale des fondations et réaliser un trottoir périphérique ;
  • surveiller les fissures à la fin de chaque été, avec des photos datées.

Pour comprendre l’ensemble du phénomène, lisez aussi notre article sur le retrait-gonflement des argiles avant l’achat et sur les fissures apparues pendant l’été 2026.

Décider

Faut-il renoncer à une maison entourée d’arbres ?

Rarement. Il faut surtout savoir si la maison a déjà réagi à la végétation et à quel prix on peut maîtriser le risque.

Une maison ancienne entourée d’arbres depuis des décennies, sans désordre après l’été 2026, a trouvé son équilibre. Une maison récente avec un arbre planté trop près, dont la croissance va se poursuivre, mérite davantage de vigilance.

Dans tous les cas, l’information est la clé : l’exposition argileuse du terrain, l’âge et l’essence des arbres, l’état de la maison et les solutions envisageables. Avec ces éléments, l’achat se fait en connaissance de cause, et la négociation sur des bases objectives.

Faut-il renoncer à une maison entourée d'arbres ?
Voisinage

L’arbre du voisin : que dit le droit ?

Un arbre situé chez le voisin peut affecter votre maison. Le Code civil fixe des règles de distance par rapport aux limites de propriété.

L’article 671 du Code civil impose, à défaut de règlement ou d’usage local, une distance de deux mètres de la limite séparative pour les plantations destinées à dépasser deux mètres de hauteur, et de cinquante centimètres pour les autres. Ces distances visent les relations de voisinage ; elles ne garantissent pas l’absence d’effet des racines sur des fondations voisines, sur sol argileux.

Si un arbre voisin cause des dommages à votre maison, la responsabilité de son propriétaire peut être recherchée, notamment sur le fondement du trouble anormal de voisinage, sous réserve de démontrer le lien de causalité. Une expertise technique, souvent complétée d’une étude de sol, est alors nécessaire. Avant d’acheter, repérez les grands arbres voisins proches de la maison.

Prévention

Les mesures de prévention autour de la maison

Plusieurs mesures limitent l’influence de la végétation sur les fondations.

  • respecter, pour toute nouvelle plantation, une distance au moins égale à la hauteur de l’arbre à maturité, davantage pour un alignement ;
  • privilégier des essences peu consommatrices d’eau près de la maison ;
  • élaguer régulièrement les arbres existants pour limiter leur consommation d’eau, avec l’avis d’un professionnel ;
  • installer un écran anti-racines entre l’arbre et la maison, lorsque c’est techniquement possible ;
  • ne jamais abattre brutalement un grand arbre ancien proche de la maison sans avis technique, en raison du risque de gonflement du sol ;
  • éloigner les eaux pluviales et créer un trottoir périphérique.

Ces mesures relèvent de la prévention : elles n’effacent pas les désordres existants, mais elles limitent leur aggravation. Une aide expérimentale à la prévention du retrait-gonflement des argiles existe depuis 2025 dans onze départements, sous conditions.

Les mesures de prévention autour de la maison
Été 2026

Pourquoi le rôle des arbres a été amplifié en 2026

Pendant une sécheresse, les arbres puisent plus profondément l’eau du sol, ce qui accentue le retrait des argiles sous les fondations voisines.

Selon Météo-France, l’été 2026 a été le plus chaud mesuré en France depuis 1900, avec un déficit de pluie d’environ 40 % et une sécheresse des sols sans précédent en moyenne. Les maisons proches de grands arbres, sur sol argileux et fondations superficielles, ont été parmi les plus exposées. Pour un acheteur, la présence d’un grand arbre à quelques mètres d’une façade fissurée est un indice fort à faire analyser par un expert.

Check my House

Faire expertiser le bien avant de signer

L’auteur

Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House, 1er réseau national d’expertise immobilière : plus de 65 experts en bâtiment certifiés et diplômés, formés notamment par l’OFIB. Les préconisations d’expertise Check my House sont couvertes par une assurance décennale.

Le tarif

Expertise avant achat ou vente, maison ou appartement : 650 € TTC jusqu’à 50 m², puis 3 € par m² supplémentaire. Déplacement 60 € jusqu’à 100 km, frais de gestion 50 €. Rapport certifié compris, remis sous 96h. Détail sur nos tarifs et méthode dans notre guide de l’expertise pré-achat.

FAQ

Questions fréquentes

Quels arbres sont les plus risqués près d’une maison sur argile ?

Les essences à fort besoin en eau et à enracinement étendu, comme les chênes, saules, peupliers ou frênes, sont réputées les plus influentes.

À quelle distance un arbre devient-il dangereux ?

La règle prudente consiste à garder une distance au moins égale à la hauteur de l’arbre adulte, davantage pour les essences les plus avides d’eau.

Faut-il abattre un arbre trop proche ?

Pas sans précaution : l’abattage peut provoquer un gonflement du sol. La décision se prend avec un professionnel, parfois de façon progressive.

Qu’est-ce qu’un écran anti-racines ?

Une barrière enterrée entre l’arbre et la maison, qui limite la progression des racines sous les fondations.

L’arbre du voisin peut-il fissurer ma maison ?

Oui, les racines ne connaissent pas les limites de propriété. Il faut en tenir compte avant l’achat.

Quelles distances de plantation impose la loi ?

Le Code civil prévoit deux mètres de la limite pour les plantations de plus de deux mètres, un demi-mètre pour les autres, sauf règles locales.

Les fissures liées aux arbres sont-elles couvertes par l’assurance ?

En cas d’arrêté de catastrophe naturelle sécheresse, l’assureur apprécie si la sécheresse est la cause déterminante. Le rôle de la végétation peut être discuté.

Un jeune arbre est-il sans risque ?

Il faut raisonner sur sa taille adulte. Un arbre planté trop près aujourd’hui sera un problème demain.

L’expert évalue-t-il les arbres ?

Il évalue leur rôle possible dans les désordres et recommande, si besoin, un avis d’élagueur ou une étude de sol.

Combien coûte l’expertise avant achat ?

650 euros TTC jusqu’à 50 m², puis 3 euros par m² supplémentaire, plus 60 euros de déplacement jusqu’à 100 km et 50 euros de frais de gestion.

Un doute sur un bien ?

Faites-le examiner par un expert en bâtiment indépendant avant de signer.


"Acheteurs
Sécheresse et fissures

Lire les arrêtés de catastrophe naturelle d’une commune avant d’acheter

Blog · Sécheresse et fissures

Lire les arrêtés de catastrophe naturelle d’une commune avant d’acheter

Chaque commune a un historique de catastrophes naturelles, consultable gratuitement. Pour un acheteur, c’est une mine d’informations sur les risques réels du secteur, à condition de savoir la lire.

1er réseau national d’expertise immobilièrePlus de 65 experts formés par l’OFIBRapport certifié sous 96h
Acheteurs consultant les risques d'une commune sur ordinateur avec un expert

L’essentiel

Avant d’acheter, consultez sur Géorisques la liste des arrêtés de catastrophe naturelle de la commune : leur nombre, leur type (inondation, sécheresse, mouvement de terrain) et leurs dates. Plusieurs arrêtés sécheresse signalent un sol argileux qui travaille ; des inondations répétées imposent de vérifier la situation exacte du bien. Ces données ne remplacent pas l’examen de la maison, mais elles orientent l’expertise.

Article rédigé par Laurent Hojan, fondateur de Check my House. Un conseiller vous répond au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Le principe

Qu’est-ce qu’un arrêté de catastrophe naturelle ?

L’état de catastrophe naturelle est constaté par un arrêté interministériel qui désigne les communes, les périodes et la nature des phénomènes reconnus. Il ouvre la garantie catastrophe naturelle des contrats d’assurance.

Le régime est prévu par l’article L125-1 du Code des assurances. La commune dépose une demande, examinée par une commission interministérielle, puis l’arrêté est publié au Journal officiel. Les sinistrés disposent alors de 30 jours à compter de la publication pour déclarer leurs dommages à leur assureur.

Pour un acheteur, l’intérêt est ailleurs : chaque arrêté est la trace officielle d’un événement qui a causé des dommages sur la commune. Leur accumulation dessine le profil de risques du secteur.

Où les trouver

Consulter la base GASPAR sur Géorisques

Géorisques, le portail public du ministère de la Transition écologique, recense pour chaque commune la liste des arrêtés de catastrophe naturelle, avec les dates de l’événement et de publication.

La recherche se fait par nom de commune ou par adresse. On obtient une liste où figurent le type de phénomène (inondations et coulées de boue, mouvements de terrain, sécheresse, remontées de nappe, chocs mécaniques liés aux vagues), la date de début de l’événement et la date de l’arrêté.

Le même portail présente les risques recensés sur la commune : inondation, mouvement de terrain, séisme, radon, risques industriels. Ces deux informations se complètent.

Façade d'une mairie de commune française
Lire les sécheresses

Ce que révèlent les arrêtés sécheresse

Un arrêté sécheresse reconnaît des mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols : c’est la signature du retrait-gonflement des argiles.

Une commune qui cumule plusieurs arrêtés sécheresse, par exemple pour 2003, 2018, 2022 et 2025, présente des sols qui travaillent et des maisons qui ont déjà subi des dommages. L’arrêté du 12 juin 2026 a ainsi reconnu la sécheresse de 2025 dans 183 communes de 42 départements.

La sécheresse de l’été 2026, la plus sévère jamais observée pour les sols selon Météo-France, fera probablement l’objet de nouvelles demandes. Les arrêtés correspondants sont attendus commune par commune, en général l’année suivante. Leur absence aujourd’hui ne signifie donc pas que la commune a été épargnée.

Pour une maison individuelle dans une telle commune, l’examen des fissures et des fondations devient prioritaire. Lisez notre article sur le retrait-gonflement des argiles.

Lire les inondations

Inondations, coulées de boue et remontées de nappe

Les arrêtés inondation sont les plus nombreux en France. Leur lecture impose de distinguer le type de phénomène et la situation exacte du bien dans la commune.

Une inondation par débordement de cours d’eau concerne surtout les zones basses proches de la rivière. Le ruissellement et les coulées de boue touchent les pieds de pente et les points bas des quartiers. Les remontées de nappe affectent les sous-sols et les rez-de-chaussée, parfois loin de tout cours d’eau.

Un arrêté communal ne dit pas si votre rue a été touchée. Croisez-le avec la carte des zones inondables, le plan de prévention des risques s’il existe, et posez la question au vendeur et aux voisins. Sur place, l’expert recherche les traces d’anciennes venues d’eau : dépôts, auréoles, reprises d’enduit en bas de mur, menuiseries remplacées.

Inondations, coulées de boue et remontées de nappe
L’état des risques

Le lien avec l’état des risques et pollutions

L’état des risques et pollutions, annexé à la promesse de vente, reprend les risques du secteur et mentionne les sinistres indemnisés au titre d’une catastrophe naturelle dont le vendeur a connaissance.

Ce document de moins de six mois fait partie du dossier de diagnostic technique prévu par l’article L271-4 du Code de la construction et de l’habitation. Il ne remplace pas la consultation de l’historique communal, mais il doit être cohérent avec lui.

Si la commune a connu plusieurs arrêtés et que le vendeur n’indique aucun sinistre, ce n’est pas forcément suspect : beaucoup de maisons traversent ces événements sans dommage. Mais c’est une question à poser, par écrit.

Les autres phénomènes

Mouvements de terrain, vagues, avalanches : les arrêtés moins connus

Au-delà des inondations et des sécheresses, les arrêtés couvrent d’autres phénomènes qui intéressent directement l’acheteur.

Les mouvements de terrain hors sécheresse, comme les glissements, éboulements ou effondrements de cavités, concernent les communes à relief marqué ou au sous-sol creusé par d’anciennes carrières. Un tel arrêté impose de vérifier la situation du terrain, la présence de murs de soutènement et l’état des fondations.

Sur le littoral, les arrêtés pour chocs mécaniques liés à l’action des vagues et submersion marine signalent des secteurs exposés aux tempêtes. Les biens en première ligne, les rez-de-chaussée et les sous-sols y sont les plus concernés, et l’ambiance marine accélère le vieillissement des matériaux.

Ces arrêtés plus rares sont souvent les plus parlants : ils désignent des phénomènes localisés, que l’on peut rapprocher de la topographie et de l’histoire du quartier. N’hésitez pas à interroger le service urbanisme de la mairie, qui connaît généralement les secteurs touchés.

Mouvements de terrain, vagues, avalanches : les arrêtés moins connus
Exemples

Deux profils de communes, deux expertises différentes

Le même bien ne s’examine pas de la même façon selon l’historique de la commune.

Dans une commune qui cumule une vingtaine d’arrêtés sécheresse, comme c’est le cas de plusieurs grandes villes du Sud-Ouest et de l’arc méditerranéen selon Géorisques, l’expert concentre son examen d’une maison sur les fissures, les ouvertures, les extensions, la végétation et les eaux pluviales.

Dans une commune où les arrêtés concernent surtout les inondations et les remontées de nappe, il descend en priorité au sous-sol, mesure l’humidité des murs bas, recherche les traces d’anciennes venues d’eau et examine les évacuations. L’historique communal ne change pas la méthode, il change les priorités.

Les limites

Ce que les arrêtés ne disent pas

Un historique chargé ne condamne pas une maison, et un historique vierge ne la garantit pas.

  • un arrêté porte sur une commune entière, pas sur une parcelle ;
  • une commune peut avoir subi des dommages sans obtenir d’arrêté, faute de demande ou de critères remplis ;
  • les reconnaissances arrivent avec retard, souvent l’année suivante ;
  • l’arrêté ne dit rien de l’état de la maison que vous visitez.

C’est pourquoi l’historique communal sert à orienter l’expertise, pas à la remplacer. Il indique à l’expert sur quoi porter son attention : fissures et fondations pour une commune à sécheresses, sous-sols et rez-de-chaussée pour une commune à inondations.

Ce que les arrêtés ne disent pas
Méthode

Notre méthode en quatre étapes

Quelques minutes de recherche avant la visite suffisent à mieux préparer votre achat.

1. Relever les arrêtés

Notez le nombre d’arrêtés par type et la date des plus récents.

2. Situer le bien

Consultez la carte des argiles et les zones inondables à l’adresse exacte.

3. Questionner le vendeur

Demandez par écrit si le bien a subi des dommages lors de ces événements.

4. Faire examiner le bien

Transmettez ces informations à l’expert, qui ciblera son examen sur les désordres attendus.

Consultez aussi notre guide de l’expertise pré-achat et nos pages consacrées aux grandes villes, qui présentent l’historique Géorisques de chaque commune.

Lecture

Comment lire la liste des arrêtés d’une commune

La liste des arrêtés de catastrophe naturelle d’une commune se consulte sur Géorisques. Quelques clés permettent de l’interpréter.

Chaque arrêté mentionne le type de phénomène, par exemple mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols, la période concernée et la date de publication. Plusieurs arrêtés sécheresse sur une même commune signalent une exposition récurrente : les maisons fondées superficiellement y ont été sollicitées à plusieurs reprises.

Un arrêté ne signifie pas que toutes les maisons de la commune ont été touchées, ni qu’une maison précise a été indemnisée. Il faut donc compléter par la déclaration du vendeur sur les sinistres indemnisés, obligatoire, et par l’examen de la maison elle-même.

Comment lire la liste des arrêtés d'une commune
Été 2026

L’attente d’une éventuelle reconnaissance pour 2026

La reconnaissance de la sécheresse 2026 n’interviendra, le cas échéant, qu’ultérieurement.

Selon Météo-France, l’été 2026 a été le plus chaud mesuré en France depuis 1900, avec une sécheresse des sols sans précédent en moyenne. De nombreuses communes devraient déposer des demandes de reconnaissance. En attendant, les arrêtés publiés en 2026 portent principalement sur la sécheresse de 2025, comme l’arrêté du 12 juin 2026 qui concerne 183 communes de 42 départements.

Pour un acheteur, cela signifie qu’une maison fissurée en 2026 peut faire l’objet d’une indemnisation après la vente. Le sort de cette éventuelle indemnité doit être réglé dans le compromis. Lisez notre article sur l’indemnisation de la sécheresse 2026.

Questions

Les questions à poser au vendeur

La liste des arrêtés doit être complétée par des questions précises au vendeur.

  • Le bien a-t-il subi des dommages lors d’un épisode reconnu en catastrophe naturelle ?
  • Une déclaration de sinistre a-t-elle été faite, et avec quel résultat ?
  • Une indemnisation a-t-elle été perçue, et les travaux ont-ils été réalisés ?
  • Une démarche est-elle en cours pour un épisode non encore reconnu, comme la sécheresse de 2026 ?

Les réponses écrites du vendeur engagent sa responsabilité et facilitent la rédaction du compromis.

Check my House

Faire expertiser le bien avant de signer

L’auteur

Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House, 1er réseau national d’expertise immobilière : plus de 65 experts en bâtiment certifiés et diplômés, formés notamment par l’OFIB. Les préconisations d’expertise Check my House sont couvertes par une assurance décennale.

Le tarif

Expertise avant achat ou vente, maison ou appartement : 650 € TTC jusqu’à 50 m², puis 3 € par m² supplémentaire. Déplacement 60 € jusqu’à 100 km, frais de gestion 50 €. Rapport certifié compris, remis sous 96h. Détail sur nos tarifs et méthode dans notre guide de l’expertise pré-achat.

FAQ

Questions fréquentes

Où trouver les arrêtés de catastrophe naturelle d’une commune ?

Sur Géorisques, dans la rubrique consacrée aux risques de la commune, qui reprend la base GASPAR.

Que signifie un arrêté sécheresse ?

Il reconnaît des mouvements de terrain différentiels liés à la sécheresse et à la réhydratation des sols, autrement dit le retrait-gonflement des argiles.

La sécheresse 2026 est-elle déjà reconnue ?

Pas encore à la mi-octobre 2026. Les arrêtés sont attendus commune par commune, en général l’année suivante.

Combien de communes ont été reconnues en juin 2026 ?

L’arrêté du 12 juin 2026 a reconnu 183 communes dans 42 départements, principalement pour la sécheresse de 2025.

Un arrêté signifie-t-il que ma future maison a été touchée ?

Non. Il concerne toute la commune. Il faut vérifier la situation du bien et son état.

Quel est le délai pour déclarer un sinistre ?

30 jours à compter de la publication de l’arrêté au Journal officiel.

L’état des risques reprend-il les arrêtés ?

Il mentionne les risques du secteur et les sinistres indemnisés au titre d’une catastrophe naturelle dont le vendeur a connaissance.

Une commune sans arrêté est-elle sans risque ?

Pas forcément : elle peut ne jamais avoir déposé de demande ou ne pas avoir rempli les critères.

Les remontées de nappe concernent-elles les appartements ?

Surtout les sous-sols, caves, parkings et rez-de-chaussée. Les étages sont rarement touchés directement.

L’expert tient-il compte de l’historique communal ?

Oui. Il oriente son examen vers les désordres que cet historique rend probables.

Un doute sur un bien ?

Faites-le examiner par un expert en bâtiment indépendant avant de signer.

Sources et références


"Chantier
Sécheresse et fissures

Maison reprise en sous-œuvre ou sur micropieux : bon ou mauvais achat ?

Blog · Sécheresse et fissures

Maison reprise en sous-œuvre ou sur micropieux : bon ou mauvais achat ?

Une maison dont les fondations ont été reprises fait souvent peur aux acheteurs. Pourtant, des travaux bien conçus et bien garantis peuvent en faire l’une des maisons les plus stables du quartier. Tout est dans le dossier et dans l’état actuel.

1er réseau national d’expertise immobilièrePlus de 65 experts formés par l’OFIBRapport certifié sous 96h
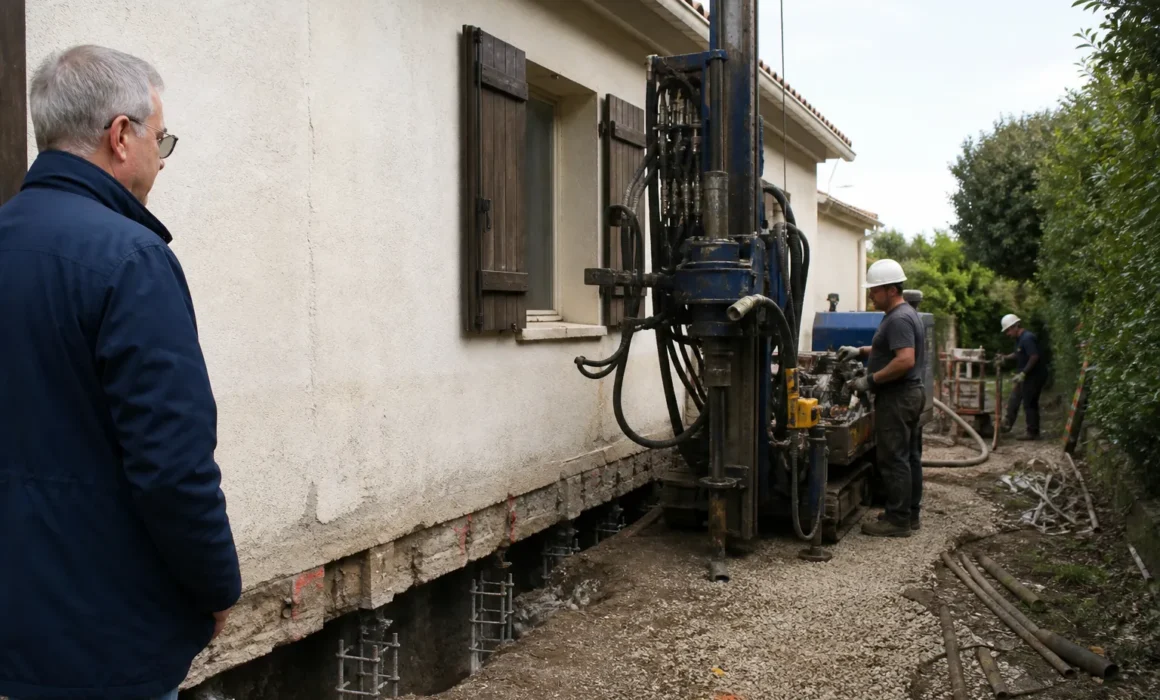
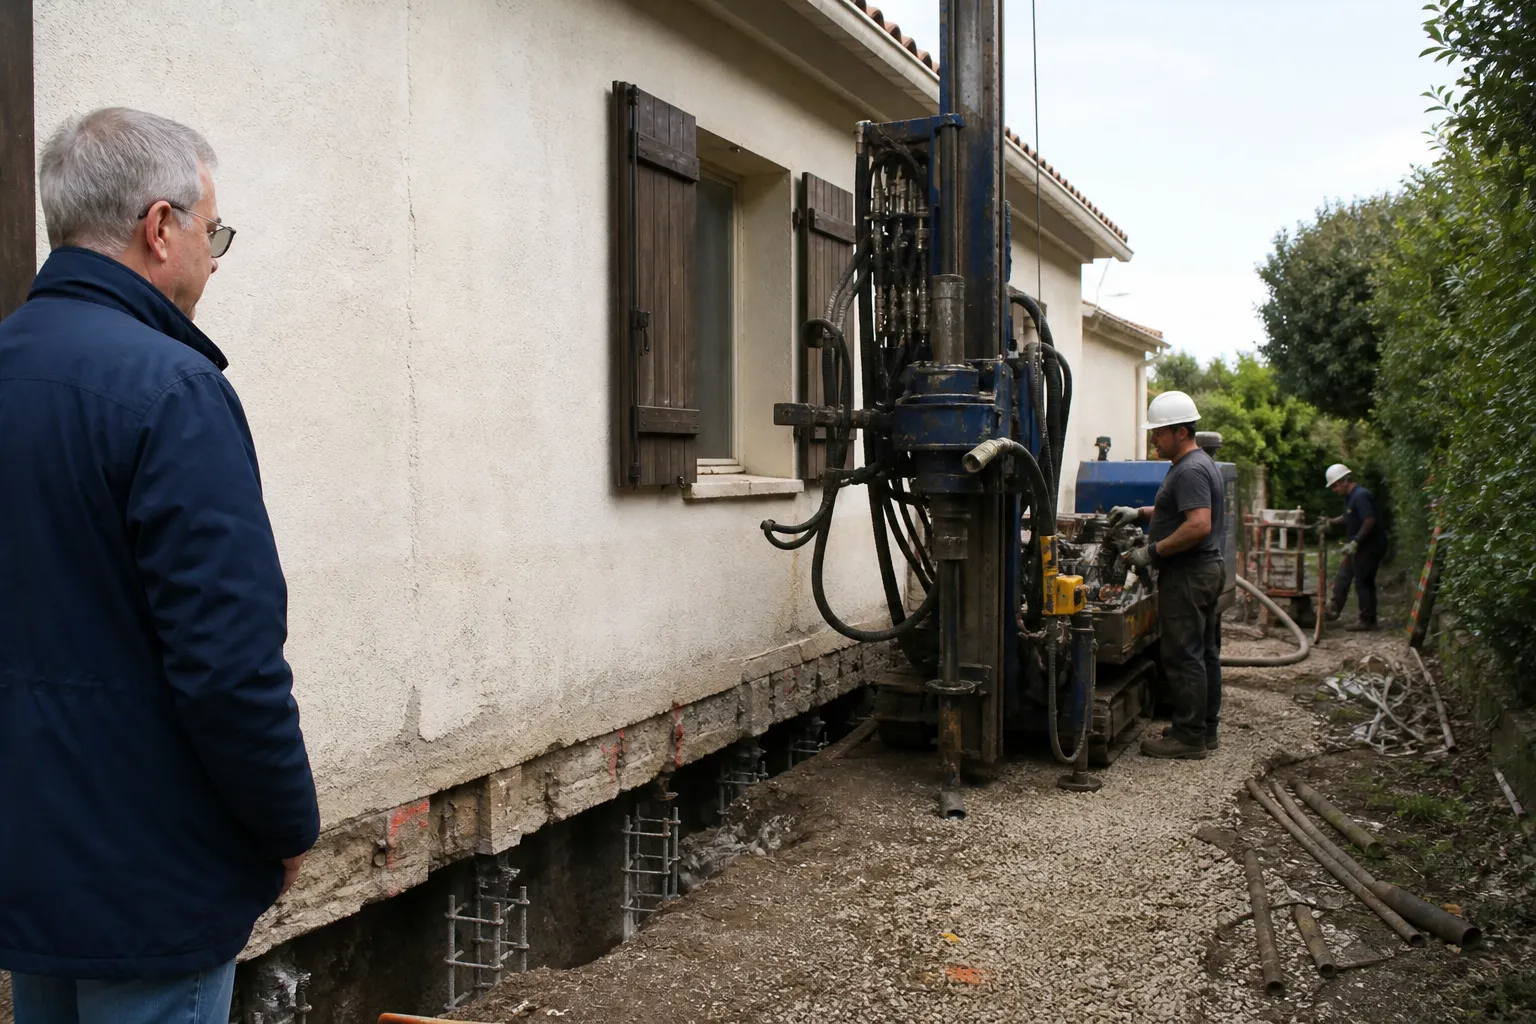
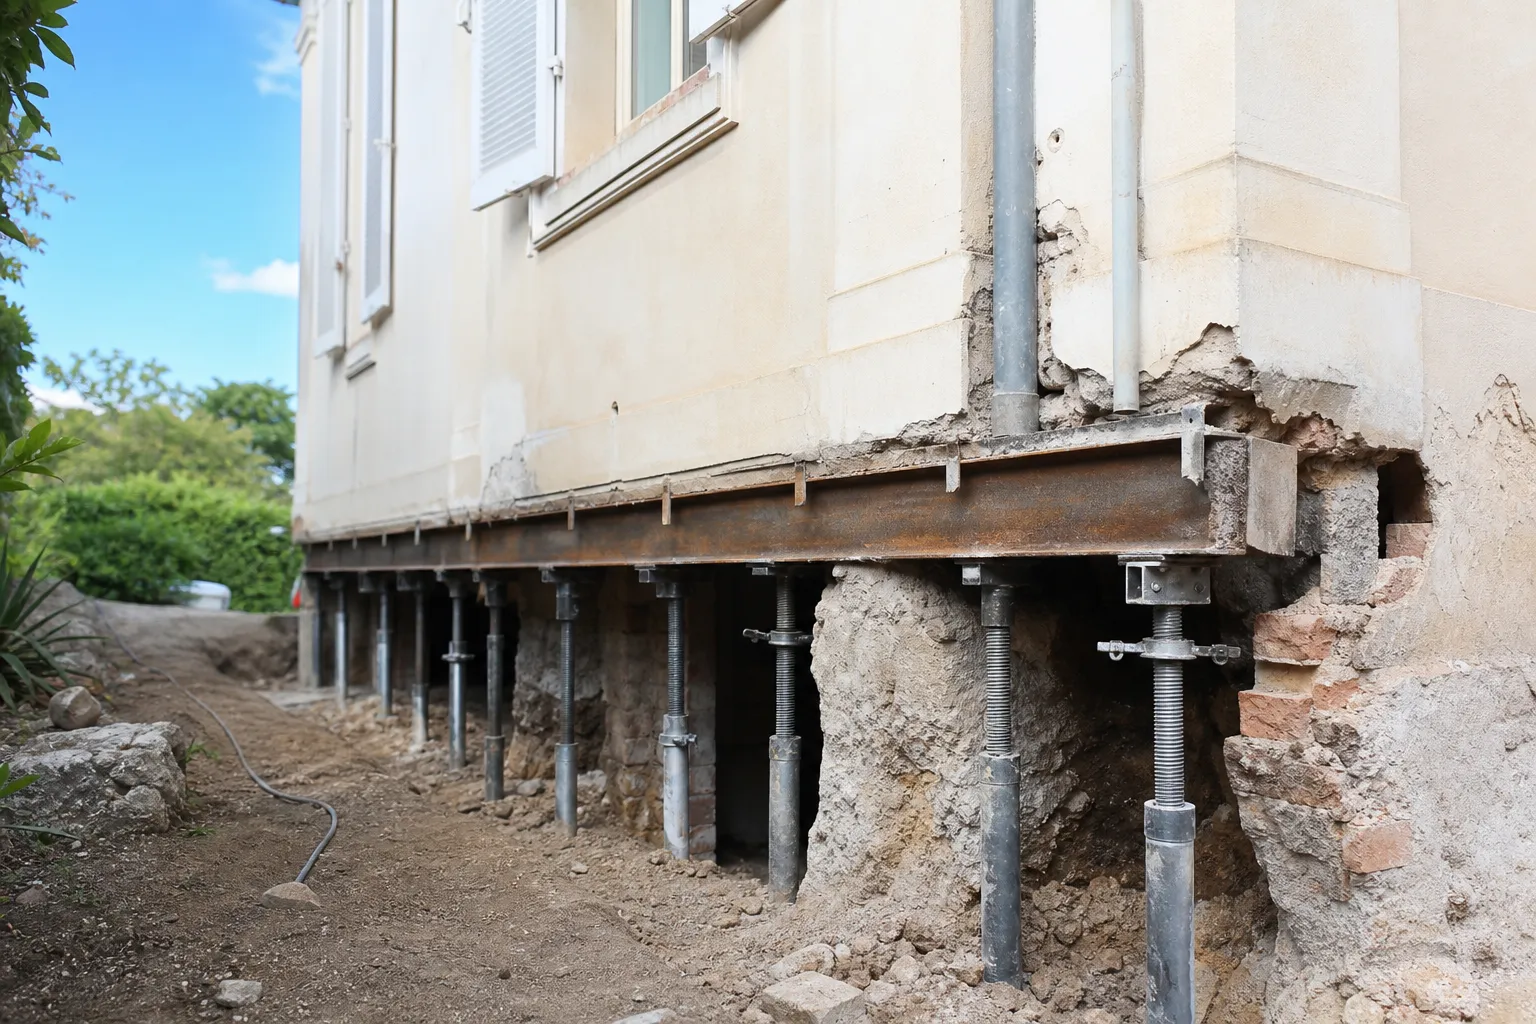
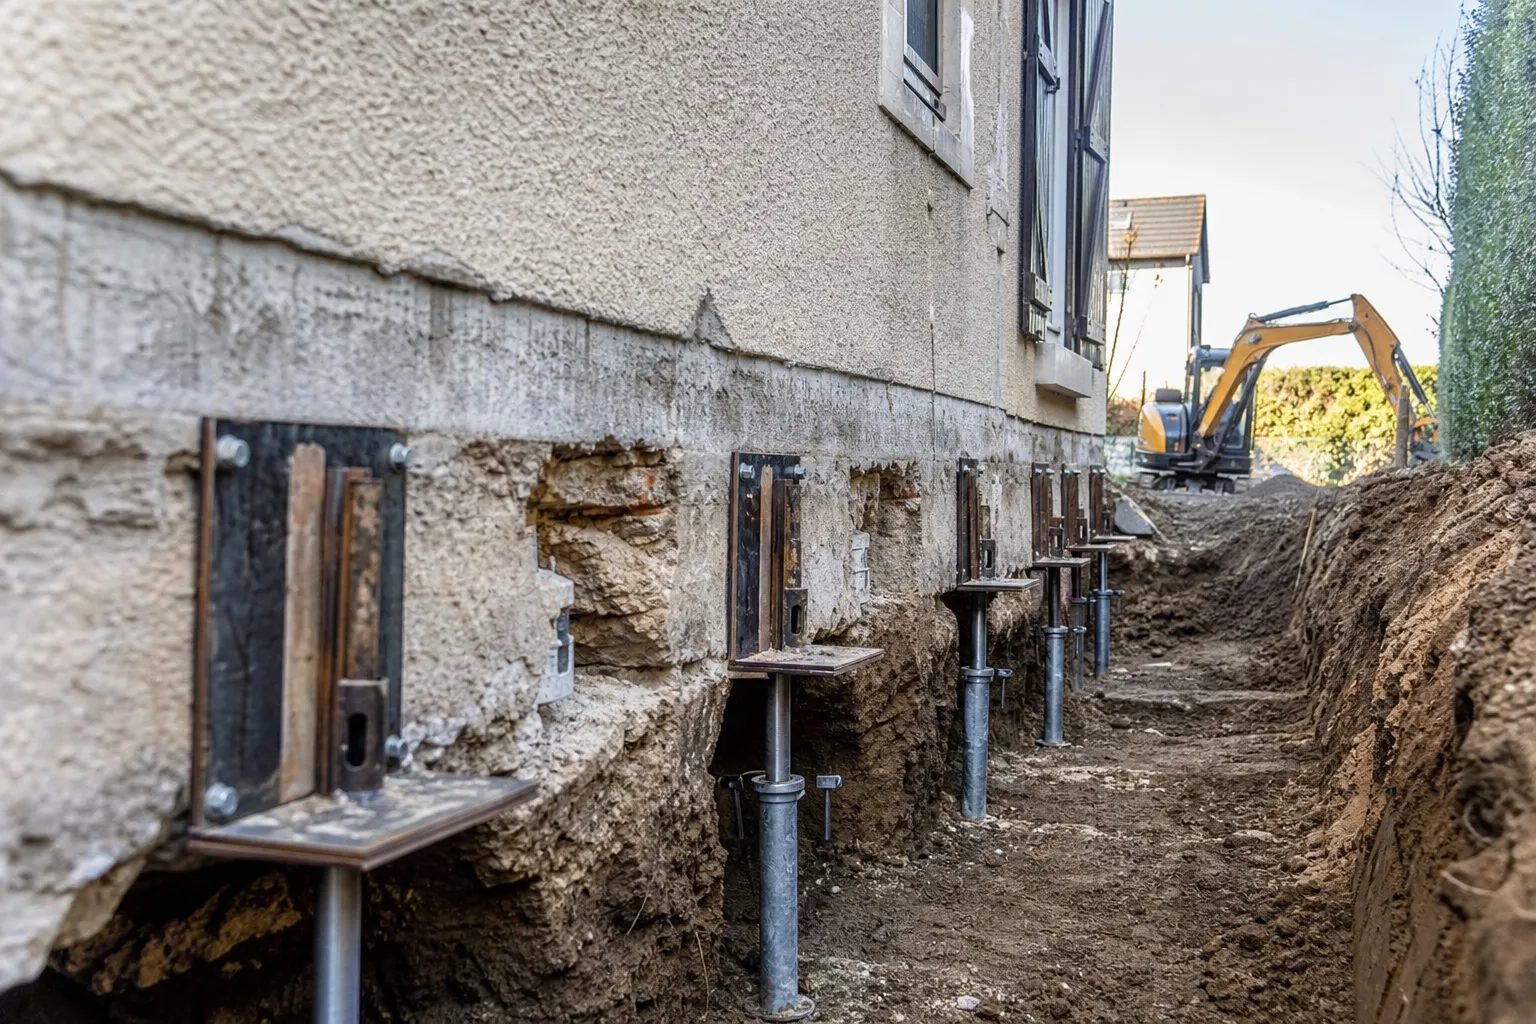
Chantier de reprise en sous-œuvre au pied d'une maison individuelle

L’essentiel

Une maison reprise en sous-œuvre ou sur micropieux peut être un bon achat si la reprise a été conçue par un bureau d’études après une étude de sol, réalisée par une entreprise assurée en décennale, réceptionnée et documentée, et si l’expertise indépendante ne relève aucun nouveau mouvement. Une reprise partielle, sans étude ni garantie, impose au contraire la plus grande prudence.

Article rédigé par Laurent Hojan, fondateur de Check my House. Un conseiller vous répond au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Les techniques

Ce que recouvre une reprise en sous-œuvre

Reprendre une maison en sous-œuvre, c’est modifier ses fondations pour aller chercher un sol plus stable, moins sensible aux variations d’humidité.

Sur sol argileux, les fondations superficielles reposent dans la tranche de sol qui se rétracte et gonfle avec les saisons. La reprise consiste à transférer les charges de la maison plus en profondeur. C’est une opération lourde, qui se décide après un diagnostic précis des causes, jamais par réflexe.

Le coût d’une reprise varie fortement selon la technique, la profondeur du bon sol, la longueur de façade à traiter et l’accessibilité. C’est l’un des postes les plus lourds du bâtiment, ce qui explique l’importance de la question au moment d’acheter.

Les plots ou puits en béton

Des massifs coulés par passes successives sous les fondations existantes, jusqu’au bon sol. Technique ancienne, adaptée aux faibles profondeurs.

Les micropieux

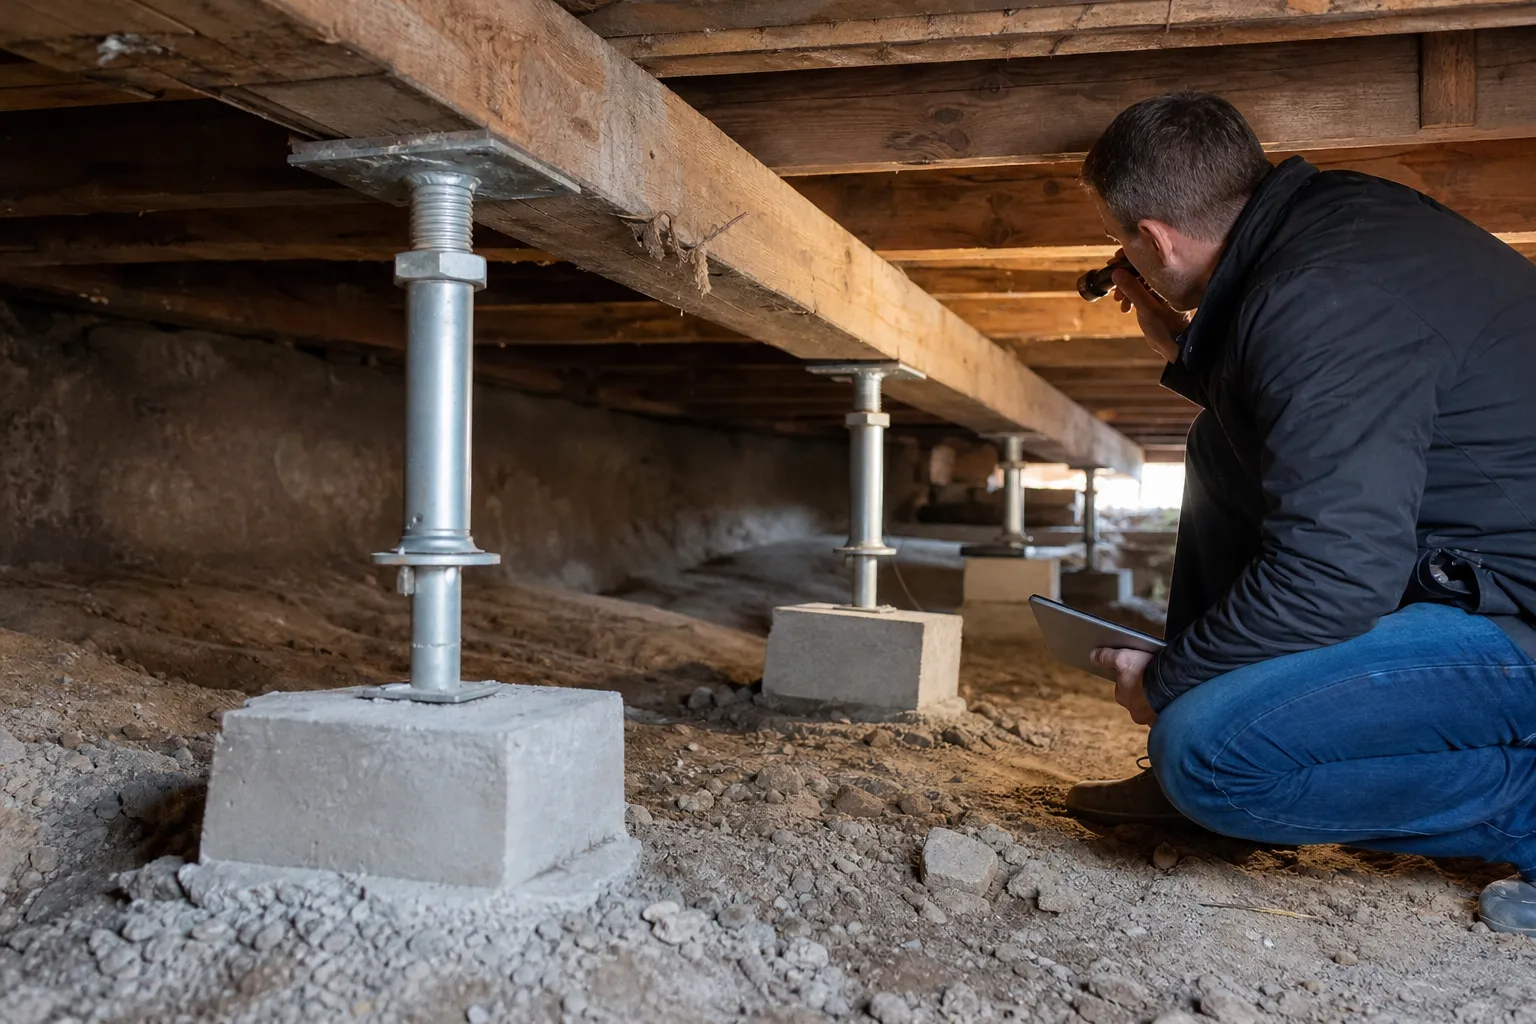
Des pieux de petit diamètre forés jusqu’à une couche stable, reliés à la maison par des longrines ou des chevêtres. Ils permettent d’aller chercher un sol profond avec un matériel compact.

Les longrines

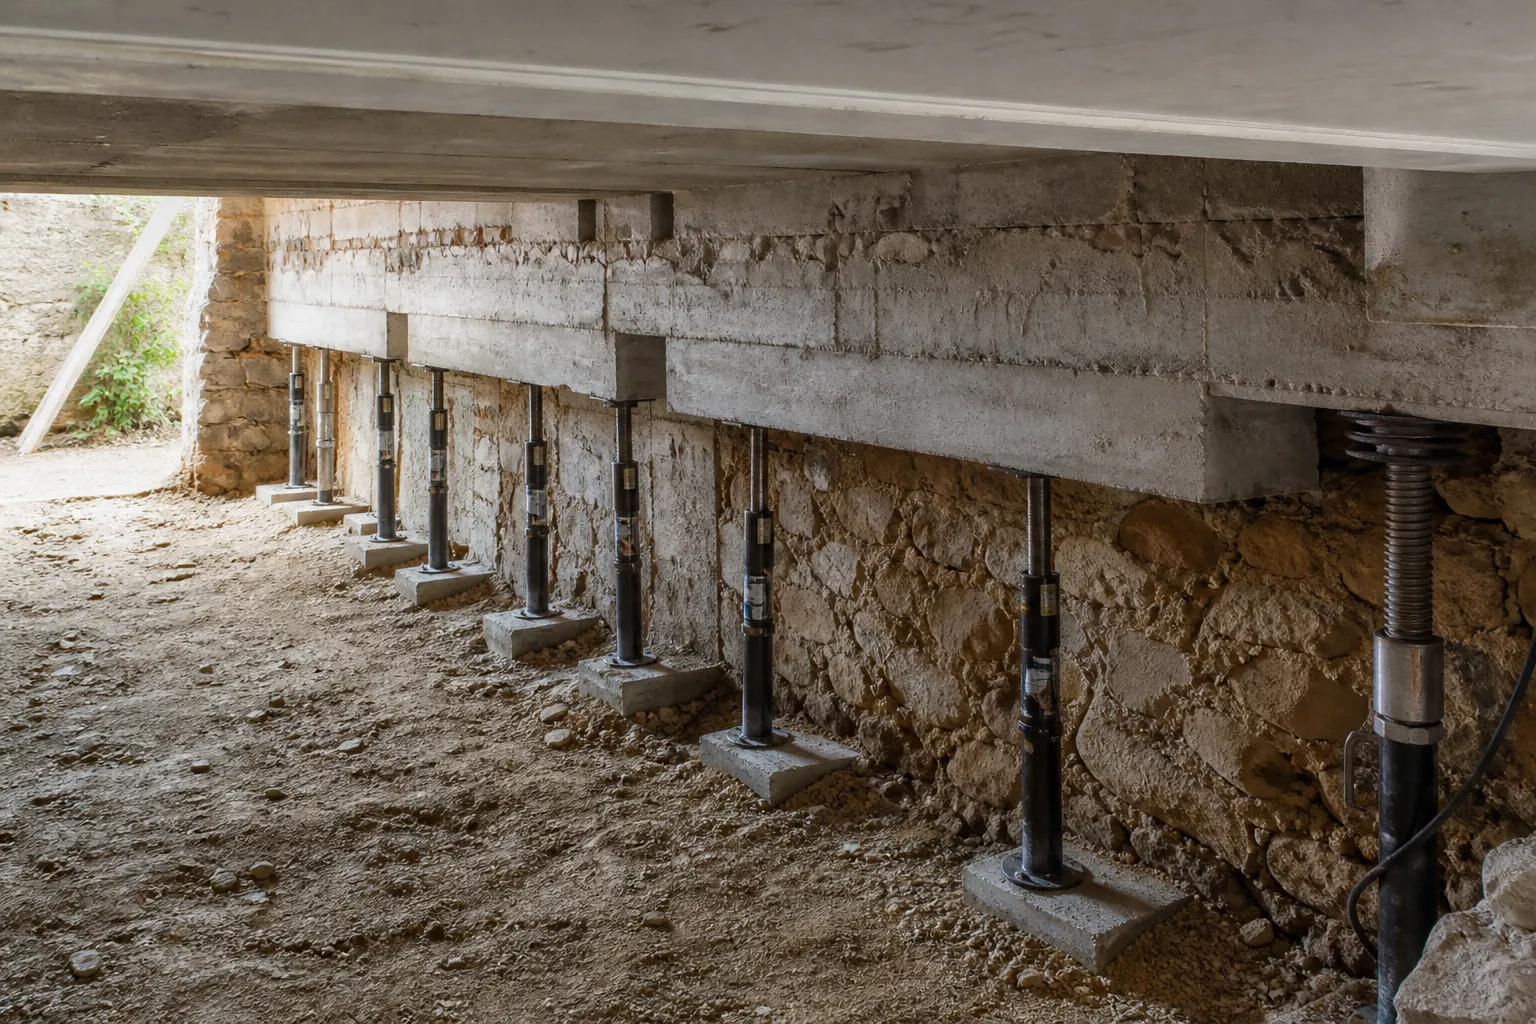
Des poutres en béton armé qui répartissent les charges entre les appuis et rigidifient la base de la maison.

L’injection de résine

Un procédé qui vise à consolider ou à densifier le sol sous les fondations. Son efficacité dépend fortement du contexte et doit être justifiée par une étude.

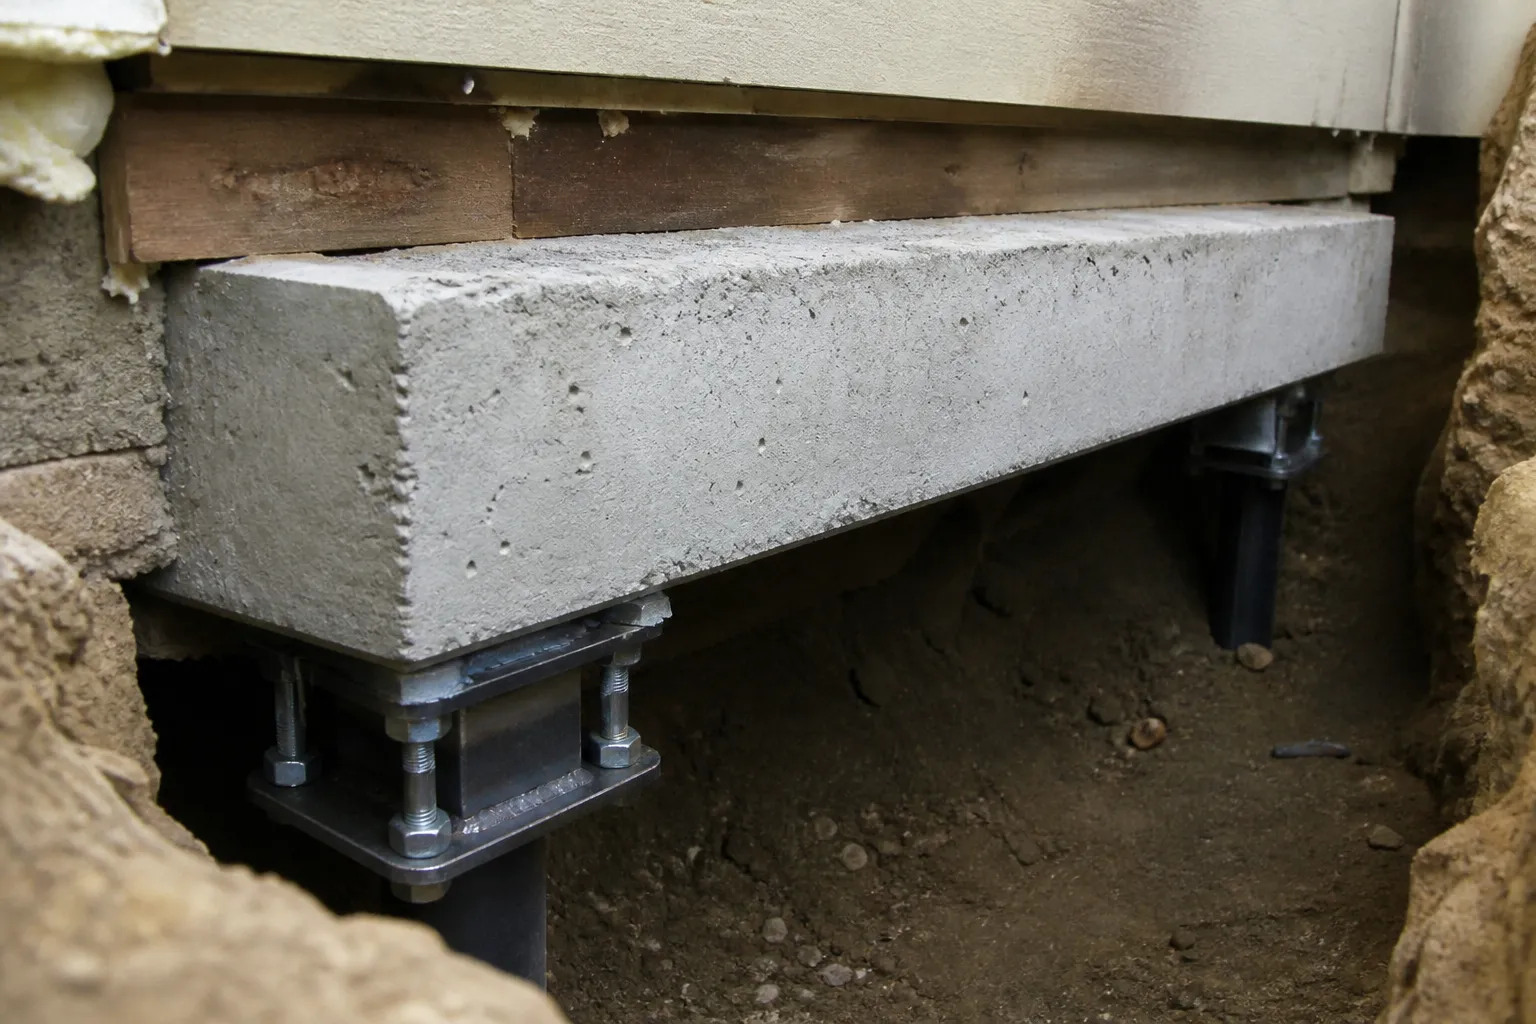
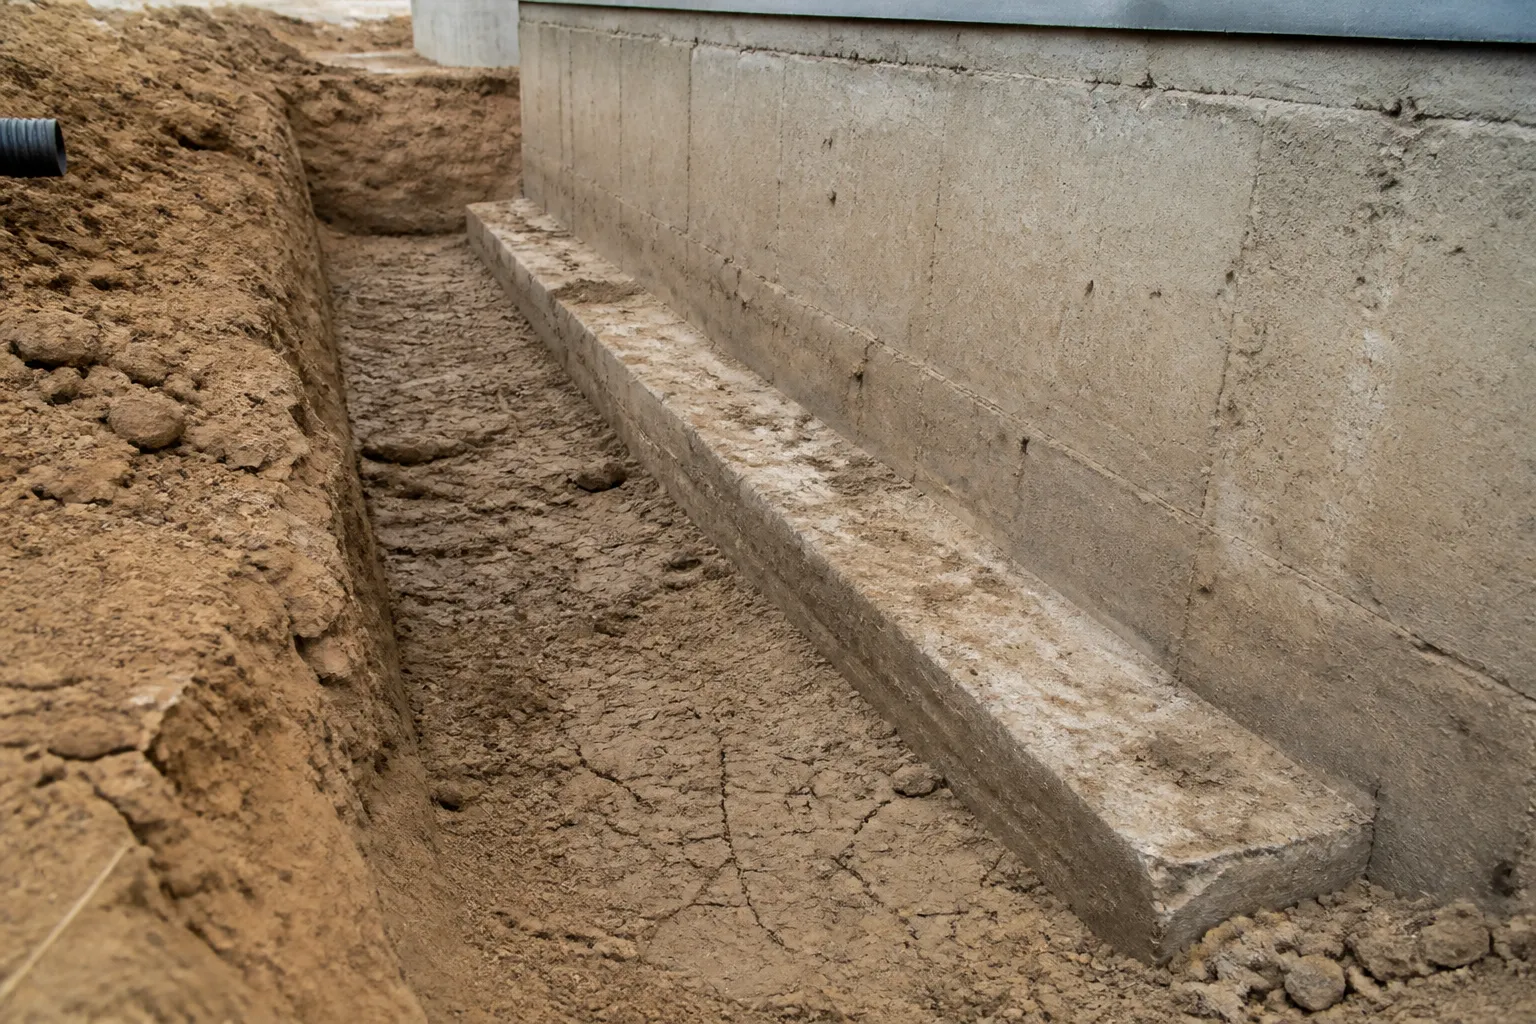
Détail d'une longrine en béton reliant des micropieux sous une maison
La conception

Le point de départ : une étude de sol et un bureau d’études

Une reprise sérieuse repose sur une étude géotechnique qui identifie la nature du sol, la profondeur de la couche stable et la cause des désordres.

L’étude de sol est suivie d’un dimensionnement par un bureau d’études structure : nombre et profondeur des micropieux, ferraillage des longrines, phasage des travaux. Sans ces documents, il est impossible de savoir si la reprise répond au problème ou si elle a été faite à l’estime.

Une reprise partielle mérite une attention particulière. Traiter un seul angle de la maison crée parfois une nouvelle discontinuité : la partie reprise ne bouge plus, la partie voisine continue de suivre le sol. Des fissures peuvent alors réapparaître à la limite entre les deux zones.

Les documents

Ce que le vendeur doit pouvoir vous montrer

Une reprise en sous-œuvre est un chantier documenté. L’absence de documents est en soi une information.

  • l’étude géotechnique et ses conclusions ;
  • la note de calcul ou les plans du bureau d’études ;
  • le devis et les factures de l’entreprise de travaux ;
  • l’attestation d’assurance décennale de l’entreprise, valable à la date d’ouverture du chantier ;
  • le procès-verbal de réception des travaux, qui fait courir la garantie de dix ans ;
  • le cas échéant, le dossier de sinistre et le rapport de l’expert d’assurance ;
  • les éventuelles garanties ou contrats de suivi proposés par l’entreprise.

Votre notaire pourra annexer ces pièces à l’acte. Elles sont aussi utiles pour votre futur assureur habitation et pour une revente ultérieure.

Ce que le vendeur doit pouvoir vous montrer
Les garanties

Une garantie décennale qui se transmet

Les travaux de reprise en sous-œuvre touchent à la solidité de l’ouvrage et relèvent en principe de la garantie décennale de l’article 1792 du Code civil.

Cette garantie court pendant dix ans à compter de la réception des travaux et bénéficie aux propriétaires successifs. Acheter une maison reprise il y a trois ans, c’est hériter de sept ans de protection sur ces travaux, à condition que l’entreprise ait été assurée.

Si les travaux ont plus de dix ans, la garantie est éteinte, mais leur ancienneté devient alors une preuve : une maison reprise en 2010 qui a traversé sans désordre les sécheresses de 2018, 2019, 2022, 2025 et l’été record de 2026 a démontré l’efficacité de sa reprise.

L’expertise

Ce que vérifie l’expert sur une maison reprise

L’expert ne refait pas l’étude de sol. Il vérifie que la maison se comporte comme une maison stabilisée.

Il recherche de nouvelles fissures, la réouverture d’anciennes fissures rebouchées, des désordres à la jonction entre zone reprise et zone non reprise, des déformations d’ouvertures, des dallages fissurés. Il compare ses constats aux plans de reprise lorsqu’ils sont fournis.

Il examine aussi l’environnement : gestion des eaux pluviales, végétation, trottoirs. Une reprise efficace peut être fragilisée par une descente d’eau qui se déverse au pied des murs ou par un arbre qui a grandi depuis les travaux.

Ce que vérifie l'expert sur une maison reprise
Bon ou mauvais achat

Les profils de maisons reprises

Trois situations se présentent, avec des conclusions très différentes pour l’acheteur.

Reprise complète, documentée et garantie

Étude de sol, bureau d’études, entreprise assurée, réception, aucun nouveau désordre : c’est souvent un bon achat, parfois meilleur qu’une maison voisine jamais traitée.

Reprise partielle documentée

La partie traitée est fiable, mais le reste de la maison peut continuer à bouger. L’expertise doit porter une attention particulière aux zones non reprises.

Reprise sans documents ni garanties

Impossible de savoir ce qui a été fait. Le prix doit intégrer le risque d’une reprise complémentaire, et une étude de sol est souvent recommandée avant de s’engager.

Notre article sur l’achat d’une maison sinistrée par la sécheresse détaille les documents de sinistre à réunir.

Après l’été 2026

Une reprise mise à l’épreuve par la sécheresse record

L’été 2026 constitue un test grandeur nature pour toutes les reprises réalisées ces dernières années.

Selon Météo-France, la sécheresse des sols a été sans précédent en moyenne sur le pays, avec des niveaux inférieurs au record de 2022 dès le début du mois d’août. Une maison reprise qui ne présente aucun désordre nouveau à l’automne 2026 a traversé la contrainte la plus forte jamais enregistrée : c’est un indice sérieux de l’efficacité des travaux.

À l’inverse, l’apparition de fissures fines sur les enduits n’est pas forcément le signe d’un échec : les matériaux eux-mêmes se rétractent avec la chaleur. L’expert distingue ces fissures de surface d’un véritable mouvement de structure, en examinant notamment les ouvertures, les dallages et les jonctions avec les parties non reprises.

Si vous achetez dans les mois qui viennent, demandez au vendeur s’il a constaté le moindre changement pendant l’été et faites-le préciser par écrit. Cette information, rapprochée du rapport d’expertise, vaut toutes les garanties commerciales.

Une reprise mise à l'épreuve par la sécheresse record
En pratique

Négocier et signer en connaissance de cause

Une reprise documentée se valorise ; une reprise douteuse se chiffre.

Si le dossier est complet et l’expertise rassurante, la reprise est un argument de qualité plutôt qu’un défaut. Si des doutes subsistent, le coût d’une étude de sol et d’une éventuelle reprise complémentaire doit entrer dans la négociation.

Dans tous les cas, faites annexer les documents à l’acte, conservez le rapport d’expertise et signalez la reprise à votre assureur. Le jour où vous revendrez, ce dossier sera votre meilleur argument.

Dossier

Le dossier à réclamer pour une maison confortée

Une maison qui a fait l’objet d’une reprise en sous-œuvre doit être accompagnée d’un dossier technique complet.

  • l’étude géotechnique de diagnostic qui a justifié les travaux ;
  • l’étude de structure et les plans d’exécution des micropieux ou autres reprises ;
  • les factures de l’entreprise et son attestation d’assurance décennale à la date des travaux ;
  • le procès-verbal de réception, qui fait courir la garantie décennale ;
  • le rapport de l’expert d’assurance si les travaux ont été indemnisés au titre d’une catastrophe naturelle ;
  • les justificatifs de la reprise des fissures et des finitions après confortement.

Des travaux de moins de dix ans réalisés par une entreprise assurée bénéficient de la garantie décennale, transmise à l’acheteur.

Le dossier à réclamer pour une maison confortée
Partielle

Reprise partielle ou totale : une différence importante

Une reprise en sous-œuvre ne concerne pas toujours toute la maison. Une reprise partielle peut créer de nouveaux points faibles.

Lorsque seule une partie des fondations a été reprise, par exemple un angle ou une façade, la maison repose désormais sur deux types d’appuis : des micropieux profonds d’un côté, des fondations superficielles de l’autre. Les mouvements du sol peuvent alors provoquer de nouvelles fissures à la limite entre les deux zones. C’est un point que l’expert examine avec attention.

Demandez au vendeur l’étendue exacte des travaux, et vérifiez sur place l’absence de nouvelles fissures depuis leur réalisation. Après l’été 2026, le plus chaud mesuré en France depuis 1900 selon Météo-France, l’absence de désordre nouveau sur une maison confortée est un indice rassurant sur la qualité des travaux.

Entretien

Après les travaux : surveiller et entretenir

Une reprise en sous-œuvre traite les fondations, mais l’environnement de la maison reste à maîtriser.

La gestion des eaux pluviales, l’éloignement de la végétation et l’absence de fuites de canalisations près des murs continuent de jouer un rôle. Un suivi des fissures après travaux, sur une ou deux années, permet de vérifier la stabilisation. Conservez les photos et mesures : elles serviront en cas de désordre relevant de la garantie décennale.

Check my House

Faire expertiser le bien avant de signer

L’auteur

Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House, 1er réseau national d’expertise immobilière : plus de 65 experts en bâtiment certifiés et diplômés, formés notamment par l’OFIB. Les préconisations d’expertise Check my House sont couvertes par une assurance décennale.

Le tarif

Expertise avant achat ou vente, maison ou appartement : 650 € TTC jusqu’à 50 m², puis 3 € par m² supplémentaire. Déplacement 60 € jusqu’à 100 km, frais de gestion 50 €. Rapport certifié compris, remis sous 96h. Détail sur nos tarifs et méthode dans notre guide de l’expertise pré-achat.

FAQ

Questions fréquentes

Une maison sur micropieux est-elle plus stable ?

Si les micropieux ont été dimensionnés après une étude de sol et descendent jusqu’à une couche stable, la maison devient beaucoup moins sensible aux variations d’humidité.

Combien de temps dure la garantie des travaux ?

La garantie décennale court dix ans à compter de la réception des travaux et se transmet aux acquéreurs successifs.

Que faire si le vendeur n’a pas de documents ?

Considérer que la qualité de la reprise est inconnue, faire expertiser la maison et envisager une étude de sol avant de s’engager.

Une reprise partielle est-elle risquée ?

Elle peut créer une discontinuité entre zone reprise et zone non reprise. L’expert examine particulièrement cette limite.

L’injection de résine est-elle fiable ?

Son efficacité dépend du contexte. Elle doit être justifiée par une étude de sol et réalisée par une entreprise assurée.

L’expert peut-il vérifier les micropieux ?

Ils ne sont pas visibles. L’expert vérifie le comportement de la maison et la cohérence avec les plans et documents fournis.

Une maison reprise se revend-elle moins bien ?

Pas si le dossier est complet. Une reprise documentée et éprouvée peut même rassurer les acheteurs.

Faut-il prévenir mon assureur ?

Oui. Signalez la reprise et conservez les documents, utiles en cas de nouveau désordre.

La reprise protège-t-elle de toute fissure ?

Elle traite la cause principale. Des fissures d’enduit liées au retrait des matériaux peuvent encore apparaître sans gravité.

Combien coûte l’expertise avant achat ?

650 euros TTC jusqu’à 50 m², puis 3 euros par m² supplémentaire, plus 60 euros de déplacement jusqu’à 100 km et 50 euros de frais de gestion.

Un doute sur un bien ?

Faites-le examiner par un expert en bâtiment indépendant avant de signer.

Sources et références


"Expert
Sécheresse et fissures

Acheter une maison déjà sinistrée par la sécheresse : précautions et documents

Blog · Sécheresse et fissures

Acheter une maison déjà sinistrée par la sécheresse : précautions et documents

L’annonce le dit, ou l’état des risques le révèle : la maison a déjà subi un sinistre sécheresse. Ce n’est pas forcément rédhibitoire, à condition de savoir ce qui a été fait, par qui, et avec quelles garanties.

1er réseau national d’expertise immobilièrePlus de 65 experts formés par l’OFIBRapport certifié sous 96h
Expert examinant une façade réparée après un sinistre sécheresse

L’essentiel

Une maison déjà sinistrée par la sécheresse peut être un bon achat si les désordres ont été correctement traités, documentés et garantis. Exigez le dossier complet : arrêté de catastrophe naturelle, déclaration et rapport de l’expert d’assurance, indemnisation, nature des travaux, factures, attestations d’assurance décennale des entreprises. Faites ensuite vérifier par un expert indépendant que la maison n’a pas recommencé à bouger.

Article rédigé par Laurent Hojan, fondateur de Check my House. Un conseiller vous répond au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Le contexte

Un cas de plus en plus fréquent sur le marché

Avec la répétition des sécheresses, de plus en plus de maisons mises en vente ont déjà connu un sinistre lié au retrait-gonflement des argiles, indemnisé ou non.

Le retrait-gonflement des argiles représente environ 36 % des coûts d’indemnisation du régime des catastrophes naturelles selon le ministère de la Transition écologique. Les sécheresses de 2003, 2018, 2019, 2022 et 2025 ont donné lieu à de nombreux arrêtés, et l’été 2026, le plus chaud jamais mesuré, laisse prévoir de nouvelles demandes.

Pour l’acheteur, l’existence d’un sinistre passé n’est ni une garantie ni une condamnation. Une maison bien reprise en sous-œuvre peut être plus sûre qu’une maison voisine jamais touchée. Une maison seulement rebouchée en surface peut, à l’inverse, recommencer à se fissurer à la prochaine sécheresse.

Les documents

Le dossier complet à exiger du vendeur

Un sinistre sécheresse laisse une trace écrite à chaque étape. Si le vendeur ne peut pas fournir ces pièces, il faut en tirer les conséquences.

  • l’arrêté de catastrophe naturelle concerné, avec sa date de publication au Journal officiel ;
  • la déclaration de sinistre adressée à l’assureur et la réponse de celui-ci ;
  • le rapport de l’expert mandaté par l’assurance, avec le chiffrage des dommages ;
  • le montant de l’indemnisation perçue et son usage ;
  • le descriptif des travaux réalisés : simple rebouchage, agrafage, reprise en sous-œuvre, micropieux, longrines ;
  • les factures des entreprises et leurs attestations d’assurance décennale ;
  • le cas échéant, l’étude de sol et le rapport du bureau d’études structure ;
  • la date de réception des travaux, qui fait courir la garantie décennale.

L’état des risques et pollutions annexé à la promesse doit mentionner les sinistres indemnisés au titre d’une catastrophe naturelle dont le vendeur a connaissance. Une absence de mention alors qu’un sinistre a eu lieu est un signal d’alerte.

Dossier de sinistre avec rapports et factures sur une table
Les travaux

Rebouchage, agrafage, reprise en sous-œuvre : des réponses très différentes

Tous les traitements ne se valent pas. Le type de travaux réalisés dit si la cause a été traitée ou seulement ses symptômes.

Le rebouchage et le ravalement

Ils traitent l’aspect, pas la cause. Ils peuvent suffire pour des fissures superficielles stabilisées, mais ne protègent pas contre un nouveau mouvement.

L’agrafage et le chaînage

Ils solidarisent la maçonnerie de part et d’autre d’une fissure. Ils améliorent la cohésion du bâti sans agir sur le sol.

La reprise en sous-œuvre

Elle approfondit ou renforce les fondations, par plots, longrines ou micropieux, pour aller chercher un sol moins sensible. C’est le traitement de fond, coûteux, qui doit être conçu par un bureau d’études après une étude de sol.

Les mesures d’accompagnement

Gestion des eaux pluviales, trottoir périphérique, abattage ou écran anti-racines : elles réduisent les variations d’humidité et complètent les autres travaux.

Lisez aussi notre article consacré aux maisons reprises en sous-œuvre ou sur micropieux.

Les garanties

Ce qui vous est transmis avec la maison

Les travaux de reprise en sous-œuvre relèvent en principe de la garantie décennale des entreprises, qui suit l’ouvrage en cas de vente.

La garantie décennale, prévue par l’article 1792 du Code civil, couvre pendant dix ans à compter de la réception les dommages qui compromettent la solidité de l’ouvrage. Elle bénéficie aux propriétaires successifs : si les travaux ont été réceptionnés il y a quatre ans, il vous reste six ans de garantie.

Encore faut-il que l’entreprise ait été assurée au moment de l’ouverture du chantier. C’est pourquoi les attestations d’assurance décennale sont indispensables. Si une assurance dommages-ouvrage a été souscrite, elle se transmet également et permet un préfinancement plus rapide des réparations.

Ce qui vous est transmis avec la maison
L’expertise

Vérifier que la maison n’a pas recommencé à bouger

Les documents racontent le passé. L’expertise indépendante dit si la maison est stable aujourd’hui.

L’expert compare l’état actuel avec ce qui est décrit dans le dossier : nouvelles fissures, réouverture des anciennes, désordres sur des parties non traitées, comportement de l’extension. Après l’été 2026, cette vérification est particulièrement éclairante, car les sols ont subi une contrainte sans précédent selon Météo-France.

Il examine aussi les mesures d’accompagnement : où vont les eaux pluviales, quels arbres subsistent, le trottoir périphérique est-il en bon état. Son rapport, remis sous 96 heures, vous dit si les travaux semblent avoir rempli leur rôle et ce qui reste à surveiller.

Les cas particuliers

Sinistre non indemnisé ou travaux faits sans assurance

Tous les sinistres ne passent pas par l’assurance. Certaines communes n’ont jamais obtenu d’arrêté, certains propriétaires ont réparé à leurs frais.

Dans ce cas, le dossier est souvent plus mince : quelques factures, parfois aucune étude de sol. L’absence d’expertise d’assurance ne signifie pas que les travaux sont mauvais, mais elle prive l’acheteur d’un regard technique indépendant sur la cause des désordres et sur la pertinence de la réponse apportée.

C’est précisément la situation où l’expertise avant achat apporte le plus. L’expert reconstitue l’histoire de la maison à partir des traces visibles, apprécie la cohérence des travaux avec les désordres constatés et indique si une étude de sol complémentaire est nécessaire avant de signer. Si les travaux ont été réalisés par une entreprise, exigez quand même son attestation d’assurance décennale : la garantie existe même sans sinistre déclaré.

Sinistre non indemnisé ou travaux faits sans assurance
Le prix

Comment intégrer un sinistre passé dans la négociation

Un sinistre bien traité et documenté pèse peu sur le prix. Un sinistre mal traité, ou sans documents, doit être chiffré comme s’il restait à traiter.

La décote se discute à partir de faits : nature des travaux, garanties restantes, état constaté par l’expert, coût d’une éventuelle reprise complémentaire. Un rapport d’expertise indépendant donne une base objective, bien plus solide qu’une impression de visite.

Pensez aussi à l’assurance : signalez le sinistre passé à votre futur assureur habitation et conservez l’ensemble du dossier, qui vous sera utile en cas de nouveau désordre.

La signature

Ce qui doit figurer dans l’acte

Tout ce que vous savez doit être écrit. C’est votre protection, et c’est aussi celle du vendeur.

Demandez à votre notaire d’annexer à l’acte le dossier du sinistre, les factures et les attestations d’assurance. Faites mentionner l’état actuel constaté par l’expert. Si une indemnisation complémentaire est en cours ou possible, son sort entre vendeur et acheteur doit être réglé par écrit.

Si le vendeur a dissimulé un sinistre qu’il connaissait, la clause d’exclusion de garantie des vices cachés ne le protège pas : l’article 1643 du Code civil ne la valide que pour les vices que le vendeur ignorait. Mais mieux vaut éviter d’en arriver là : un dossier complet avant la signature vaut mieux qu’un procès après.

Ce qui doit figurer dans l'acte
Négocier

Négocier l’achat d’une maison sinistrée

Une maison sinistrée par la sécheresse se négocie sur la base d’un diagnostic précis, pas d’une impression.

La valeur du bien dépend de l’état des désordres, de leur activité, de la solution technique nécessaire et de l’état de l’indemnisation. Une maison dont les fissures sont stabilisées, avec un dossier complet de travaux réalisés et garantis, ne présente pas le même risque qu’une maison dont les fissures sont actives et dont la procédure d’indemnisation est incertaine.

Le rapport d’expertise, complété si nécessaire par une étude géotechnique et un devis de confortement, permet de chiffrer le risque et de formuler une offre argumentée. Lisez notre article sur la négociation avec un rapport d’expertise.

Clauses

Les clauses à prévoir dans le compromis

Le compromis doit régler les questions propres à une maison sinistrée.

  • la description des désordres connus, avec référence au rapport d’expertise ;
  • l’état des démarches : déclaration de sinistre, demande communale de reconnaissance, arrêté publié ou non ;
  • le sort d’une éventuelle indemnité perçue après la vente, la jurisprudence n’étant pas uniforme en l’absence de clause ;
  • le cas échéant, une condition suspensive liée au résultat d’une étude géotechnique ;
  • la remise des documents relatifs aux travaux déjà réalisés et à leurs garanties.

Lisez notre article sur les clauses du compromis.

Les clauses à prévoir dans le compromis
Appartement

Et pour un appartement dans un immeuble sinistré ?

Un immeuble collectif peut aussi être touché par la sécheresse, notamment les bâtiments bas sur fondations superficielles.

Dans ce cas, c’est le syndicat des copropriétaires qui conduit la démarche d’indemnisation pour les parties communes, et qui vote les travaux de confortement. L’acheteur d’un lot doit lire les procès-verbaux, se renseigner sur l’état de la procédure et sur le financement des travaux, et faire préciser dans le compromis la répartition des appels de fonds éventuels. Lisez notre article sur la lecture des procès-verbaux.

Assurance

Assurer la maison après l’achat

Un point souvent oublié : l’assurance habitation de l’acquéreur.

L’acquéreur doit assurer le bien dès la signature de l’acte. Le contrat du vendeur peut être transféré à l’acquéreur en application du Code des assurances, sauf résiliation. Signalez à votre assureur l’existence de désordres connus et de démarches en cours : une déclaration inexacte peut avoir des conséquences en cas de sinistre.

Check my House

Faire expertiser le bien avant de signer

L’auteur

Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House, 1er réseau national d’expertise immobilière : plus de 65 experts en bâtiment certifiés et diplômés, formés notamment par l’OFIB. Les préconisations d’expertise Check my House sont couvertes par une assurance décennale.

Le tarif

Expertise avant achat ou vente, maison ou appartement : 650 € TTC jusqu’à 50 m², puis 3 € par m² supplémentaire. Déplacement 60 € jusqu’à 100 km, frais de gestion 50 €. Rapport certifié compris, remis sous 96h. Détail sur nos tarifs et méthode dans notre guide de l’expertise pré-achat.

FAQ

Questions fréquentes

Une maison sinistrée sécheresse est-elle invendable ?

Non. Si les désordres ont été traités correctement et documentés, la maison peut se vendre et s’acheter normalement.

Quels documents demander au vendeur ?

L’arrêté de catastrophe naturelle, la déclaration de sinistre, le rapport de l’expert d’assurance, l’indemnisation, les factures des travaux et les attestations d’assurance décennale.

La garantie décennale des travaux est-elle transmise ?

Oui. Elle suit l’ouvrage et bénéficie aux acquéreurs successifs pendant dix ans à compter de la réception des travaux.

Un simple rebouchage suffit-il ?

Il traite l’aspect, pas la cause. Il peut convenir pour des fissures superficielles stabilisées, pas pour un mouvement de fondation.

Comment savoir si la reprise a fonctionné ?

Une expertise indépendante compare l’état actuel au dossier et recherche de nouveaux désordres, surtout après un été très sec comme 2026.

L’état des risques mentionne-t-il les sinistres ?

Il doit mentionner les sinistres indemnisés au titre d’une catastrophe naturelle dont le vendeur a connaissance.

Le vendeur peut-il cacher un sinistre ?

S’il le connaissait et l’a tu, la clause d’exclusion de garantie des vices cachés ne le protège pas.

Faut-il prévenir mon assureur ?

Oui, signalez le sinistre passé à votre futur assureur et conservez tout le dossier.

Peut-on négocier le prix ?

Oui, sur la base de faits : travaux réalisés, garanties restantes et état constaté par l’expert.

Combien coûte l’expertise avant achat ?

650 euros TTC jusqu’à 50 m², puis 3 euros par m² supplémentaire, plus 60 euros de déplacement jusqu’à 100 km et 50 euros de frais de gestion.

Un doute sur un bien ?

Faites-le examiner par un expert en bâtiment indépendant avant de signer.

Sources et références


"Expert
Sécheresse et fissures

Retrait-gonflement des argiles : vérifier l’exposition d’une maison avant de l’acheter

Blog · Sécheresse et fissures

Retrait-gonflement des argiles : vérifier l’exposition d’une maison avant de l’acheter

Près de la moitié du territoire métropolitain est exposée de façon moyenne ou forte au retrait-gonflement des argiles. Savoir où se situe la maison que vous visitez, et comment elle a été construite, change la lecture de l’annonce.

1er réseau national d’expertise immobilièrePlus de 65 experts formés par l’OFIBRapport certifié sous 96h
Expert consultant une carte des risques sur tablette devant une maison individuelle

L’essentiel

Avant d’acheter une maison, vérifiez trois choses : l’exposition du terrain au retrait-gonflement des argiles sur Géorisques, l’historique des arrêtés de catastrophe naturelle sécheresse de la commune, et l’état réel de la maison. Une exposition forte n’interdit pas d’acheter, mais elle impose un examen attentif des fondations, des fissures et de l’environnement immédiat par un expert en bâtiment.

Article rédigé par Laurent Hojan, fondateur de Check my House. Un conseiller vous répond au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Le phénomène

Le retrait-gonflement des argiles en quelques mots

Certaines argiles changent de volume avec leur teneur en eau : elles se rétractent en séchant et gonflent en se réhydratant. Une maison sur fondations superficielles subit ces mouvements.

Le phénomène est lent et souvent invisible pendant des années. Il se révèle lors des sécheresses intenses, comme en 2003, 2022, 2025 ou durant l’été 2026, le plus chaud jamais mesuré en France selon Météo-France. Les dommages apparaissent sous forme de fissures, de déformations des ouvertures et de décollements entre parties de la maison.

Selon le ministère de la Transition écologique, le retrait-gonflement des argiles représente environ 20 % des arrêtés de catastrophe naturelle et 36 % des coûts d’indemnisation du régime. C’est l’un des risques naturels les plus coûteux pour les propriétaires de maisons individuelles, et l’un des moins visibles au moment d’un achat.

Étape 1

Consulter la carte d’exposition sur Géorisques

La carte d’exposition au retrait-gonflement des argiles, établie par le BRGM en 2019, classe chaque secteur en exposition faible, moyenne ou forte. Elle est consultable gratuitement sur Géorisques à partir de l’adresse.

Les zones d’exposition moyenne et forte couvrent 48 % du sol métropolitain et regroupent 10,4 millions de maisons individuelles, dont près de la moitié construites après 1976. Autrement dit, la situation est fréquente et ne concerne pas que les maisons anciennes.

La carte donne une probabilité à l’échelle du secteur, pas un diagnostic de la parcelle. Une maison en exposition forte peut être parfaitement fondée, et une maison en exposition moyenne peut avoir souffert. C’est la combinaison de la carte et de l’examen du bâti qui renseigne vraiment.

Fondation de maison sur sol argileux sec avec fissures de retrait
Étape 2

Lire l’historique de la commune

La base GASPAR de Géorisques recense, commune par commune, les arrêtés de catastrophe naturelle. Le nombre d’arrêtés sécheresse et leurs dates donnent une indication précieuse.

Une commune qui a obtenu plusieurs reconnaissances sécheresse au fil des décennies présente un historique de dommages. Le dernier arrêté national notable, du 12 juin 2026, a reconnu la sécheresse de 2025 dans 183 communes de 42 départements. Pour l’été 2026, les reconnaissances sont attendues commune par commune.

Notre article dédié explique comment lire les arrêtés de catastrophe naturelle d’une commune.

Pensez aussi à interroger la mairie : le service urbanisme connaît souvent les secteurs où les sinistres se concentrent, et certaines communes ont mis en place des recommandations constructives spécifiques. Ces informations de terrain complètent utilement les données nationales.

Étape 3

Vérifier ce que dit l’état des risques

L’état des risques et pollutions, annexé à la promesse de vente, indique notamment si le bien est situé dans une zone exposée et rappelle les sinistres indemnisés au titre d’une catastrophe naturelle dont le vendeur a connaissance.

C’est un document réglementaire, de moins de six mois, qui fait partie du dossier de diagnostic technique. Lisez-le attentivement : une mention de sinistre indemnisé doit déclencher des questions sur la nature des travaux réalisés, leurs factures et leur garantie.

Pour les terrains à bâtir, la loi Elan impose depuis le 1er octobre 2020 une étude géotechnique préalable dans les zones d’exposition moyenne ou forte. Pour une maison existante, ce n’est pas obligatoire : c’est l’expertise du bâti qui prend le relais.

Vérifier ce que dit l'état des risques
Étape 4

Examiner la maison et son environnement

L’exposition ne dit rien de l’état de la maison. Seul un examen du bâti et de ses abords permet de savoir si elle a bougé et si elle est vulnérable.

  • les fondations, lorsqu’elles sont visibles, et la présence d’un sous-sol ou d’un vide sanitaire ;
  • les fissures de façade et intérieures, leur forme et leur évolution ;
  • les extensions, garages et vérandas, souvent fondés différemment de la maison ;
  • les arbres proches, dont les racines assèchent le sol en profondeur ;
  • la gestion des eaux pluviales : un rejet au pied des murs crée des alternances d’humidité ;
  • les trottoirs périphériques et les pentes du terrain.

L’expert en bâtiment relie ces indices et indique dans son rapport si la maison présente des signes de mouvement, s’ils semblent stabilisés et si une étude de sol est recommandée avant de s’engager.

Les profils à risque

Quelles maisons sont les plus vulnérables ?

À exposition égale, toutes les maisons ne réagissent pas de la même façon. Certaines configurations concentrent la majorité des sinistres.

Les maisons de plain-pied sur fondations superficielles

Les semelles filantes peu profondes, courantes dans les lotissements des années 1970 à 1990, se situent dans la tranche de sol la plus sensible aux variations d’humidité. Lisez notre article sur les maisons de cette période.

Les maisons sans sous-sol ni vide sanitaire

Un sous-sol enterre les fondations plus profondément, là où l’humidité varie moins. À l’inverse, une maison posée sur un dallage directement sur terre-plein est plus exposée.

Les maisons agrandies

Une extension, une véranda ou un garage accolés reposent souvent sur des fondations différentes. La jonction entre deux structures qui ne bougent pas de la même façon est le point de rupture classique.

Les maisons entourées de végétation

Un chêne, un saule ou un peuplier à quelques mètres peut prélever l’eau du sol jusque sous les fondations et amplifier le retrait en été.

Quelles maisons sont les plus vulnérables ?
Prévention

Après l’achat : limiter la vulnérabilité

Une maison exposée peut être rendue moins vulnérable par des mesures simples et, dans certains cas, par des travaux aidés.

Éloigner les eaux pluviales des fondations, maintenir une humidité régulière autour de la maison, gérer la végétation proche, réaliser un trottoir périphérique étanche : ces mesures réduisent les variations de teneur en eau du sol et donc les mouvements.

Depuis l’automne 2025, une aide expérimentale à la prévention du retrait-gonflement des argiles a été ouverte dans onze départements pour certains propriétaires occupants de maisons en zone d’exposition forte, sous conditions de ressources. Elle peut financer un diagnostic de vulnérabilité et une partie des travaux. Renseignez-vous sur les conditions en vigueur dans votre département avant d’engager des travaux.

Enfin, conservez précieusement le rapport d’expertise réalisé avant l’achat : il établit l’état de la maison à une date donnée, ce qui sera utile si des désordres apparaissent après une prochaine sécheresse.

Mécanisme

Retrait et gonflement : un cycle qui fatigue la structure

Les argiles se rétractent en séchant et gonflent en se réhydratant. C’est la répétition de ces cycles qui fatigue les fondations.

Pendant une sécheresse, le sol perd son eau et se tasse sous les fondations, de façon souvent inégale : plus sous les angles et les façades exposées au soleil, plus près des arbres. Lorsque les pluies reviennent, le sol regonfle, mais pas forcément de façon symétrique. Les fondations subissent des mouvements différentiels qui se traduisent par des fissures, parfois des déformations.

Une maison peut traverser plusieurs sécheresses sans désordre, puis fissurer lors d’un épisode plus intense. C’est ce qui explique l’apparition de désordres sur des maisons jusque-là saines après des étés exceptionnels comme celui de 2026, le plus chaud mesuré en France depuis 1900 selon Météo-France.

Retrait et gonflement : un cycle qui fatigue la structure
Chiffres

L’ampleur du phénomène en France

Le retrait-gonflement des argiles concerne une part considérable du parc de maisons individuelles.

Selon le service statistique du ministère de la Transition écologique, environ 10,4 millions de maisons individuelles sont situées en zone d’exposition moyenne ou forte, sur près de la moitié du territoire métropolitain. Près de la moitié de ces maisons ont été construites après 1976. Le phénomène représente une part importante des arrêtés et des coûts d’indemnisation au titre des catastrophes naturelles.

Pour un acheteur, cela signifie que la question se pose dans une très grande partie des communes, et pas seulement dans quelques régions.

Démarche

La démarche de vérification en quatre étapes

Vérifier l’exposition d’une maison avant l’achat suit une démarche simple.

  • consulter l’état des risques et la carte d’exposition sur Géorisques ;
  • consulter la liste des arrêtés de catastrophe naturelle sécheresse de la commune ;
  • interroger le vendeur sur les fissures, les déclarations de sinistre et les travaux réalisés ;
  • faire examiner la maison par un expert en bâtiment, qui recherchera les signes de mouvement et recommandera, si nécessaire, une étude géotechnique.

Lisez nos articles sur l’état des risques et les arrêtés de catastrophe naturelle.

La démarche de vérification en quatre étapes
Appartement

Et pour un appartement ?

Les immeubles collectifs sont en général moins sensibles, mais pas totalement épargnés.

Fondés plus profondément, les immeubles résistent mieux aux mouvements des argiles. Les bâtiments bas, les maisons divisées en appartements, les annexes, les parkings et les dallages extérieurs peuvent néanmoins être touchés. Pour un appartement dans une petite copropriété ou une maison divisée, les mêmes vérifications s’imposent, complétées par la lecture des procès-verbaux.

Check my House

Faire expertiser le bien avant de signer

L’auteur

Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House, 1er réseau national d’expertise immobilière : plus de 65 experts en bâtiment certifiés et diplômés, formés notamment par l’OFIB. Les préconisations d’expertise Check my House sont couvertes par une assurance décennale.

Le tarif

Expertise avant achat ou vente, maison ou appartement : 650 € TTC jusqu’à 50 m², puis 3 € par m² supplémentaire. Déplacement 60 € jusqu’à 100 km, frais de gestion 50 €. Rapport certifié compris, remis sous 96h. Détail sur nos tarifs et méthode dans notre guide de l’expertise pré-achat.

FAQ

Questions fréquentes

Où consulter la carte des argiles ?

Sur Géorisques, le site public du ministère de la Transition écologique, en saisissant l’adresse exacte du bien.

Une exposition forte doit-elle me faire renoncer ?

Non. Elle impose un examen attentif de la maison. Beaucoup de maisons en zone forte n’ont jamais subi de désordre.

Les maisons récentes sont-elles protégées ?

Pas forcément. Près de la moitié des maisons exposées ont été construites après 1976, souvent sur fondations superficielles.

L’état des risques mentionne-t-il les argiles ?

Il indique notamment les risques du secteur et les sinistres indemnisés au titre d’une catastrophe naturelle dont le vendeur a connaissance.

L’étude géotechnique est-elle obligatoire pour une maison existante ?

Non. Elle est imposée par la loi Elan pour la vente de terrains à bâtir en zone moyenne ou forte, pas pour une maison déjà construite.

Comment savoir si la commune a connu des sécheresses ?

La base GASPAR de Géorisques liste les arrêtés de catastrophe naturelle de chaque commune, avec leurs dates.

Les arbres sont-ils un problème ?

Les grands arbres proches d’une maison assèchent le sol en profondeur et accentuent les mouvements. L’expert en tient compte.

Existe-t-il des aides à la prévention ?

Une aide expérimentale a été ouverte en 2025 dans onze départements pour certains propriétaires occupants en zone forte. Vérifiez les conditions en vigueur.

L’expertise pré-achat examine-t-elle les fondations ?

Elle examine les fondations visibles et tous les signes de mouvement du bâti. Elle n’est pas destructive et ne comprend pas de sondage.

Combien coûte l’expertise pour une maison de 100 m² ?

650 euros TTC jusqu’à 50 m², plus 50 m² à 3 euros, plus 60 euros de déplacement et 50 euros de frais de gestion, soit 910 euros. Rapport compris.

Un doute sur un bien ?

Faites-le examiner par un expert en bâtiment indépendant avant de signer.


"Expert
Sécheresse et fissures

Fissures apparues pendant l’été 2026 sur une maison à vendre : comment les interpréter

Blog · Sécheresse et fissures

Fissures apparues pendant l’été 2026 sur une maison à vendre : comment les interpréter

Vous visitez une maison cet automne et vous remarquez des fissures récentes, parfois fraîchement rebouchées. Après un été 2026 exceptionnellement sec, la question n’est pas de savoir s’il y a des fissures, mais ce qu’elles disent de la maison.

1er réseau national d’expertise immobilièrePlus de 65 experts formés par l’OFIBRapport certifié sous 96h
Expert mesurant une fissure récente sur le mur d'une maison à vendre

L’essentiel

Une fissure apparue pendant l’été 2026 n’a pas la même signification selon sa forme, son ouverture, sa localisation et son évolution. Une microfissure d’enduit est en général sans gravité ; une fissure traversante, en escalier ou à la jonction d’une extension peut signaler un mouvement de fondation lié au retrait des argiles. Avant de faire une offre, faites constater ces désordres par un expert en bâtiment indépendant et demandez au vendeur un historique écrit.

Article rédigé par Laurent Hojan, fondateur de Check my House. Un conseiller vous répond au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Le constat

Pourquoi tant de maisons à vendre présentent des fissures cet automne

L’été 2026 a combiné la chaleur la plus forte jamais mesurée en France et une sécheresse des sols sans précédent selon Météo-France. Les maisons sur argile ont été très sollicitées.

Les sols argileux se rétractent en séchant, de façon inégale sous une même maison. Les fondations superficielles suivent ces mouvements et la maçonnerie se fissure. Le phénomène est connu, mais son intensité en 2026 a fait apparaître des désordres sur des maisons jusque-là épargnées, et rouvert d’anciennes fissures que l’on croyait stabilisées.

Certains propriétaires mettent alors leur bien en vente, parfois après avoir rebouché et repeint les fissures. Ce n’est pas forcément une dissimulation : c’est souvent un simple réflexe d’entretien avant de faire des photos d’annonce. Mais pour l’acheteur, une fissure masquée reste une fissure, et il faut savoir la lire avant de s’engager.

Rappelons l’ampleur du sujet : selon le ministère de la Transition écologique, 10,4 millions de maisons individuelles se situent en zone d’exposition moyenne ou forte au retrait-gonflement des argiles. Les fissures liées à la sécheresse ne sont donc pas une exception régionale, mais une réalité qui concerne une maison sur deux dans de nombreux départements.

Lire une fissure

Les quatre critères qui décident de la gravité

Un expert ne juge jamais une fissure à son aspect seul. Il croise quatre critères : la forme, l’ouverture, la localisation et l’évolution.

La forme

Une fissure verticale et fine dans un enduit traduit souvent un retrait de matériau. Une fissure en escalier qui suit les joints, ou une fissure en biais partant d’un angle d’ouverture, traduit plus souvent un mouvement du support.

L’ouverture

On distingue classiquement la microfissure, de l’ordre de quelques dixièmes de millimètre, de la fissure franche, puis de la lézarde où l’on peut glisser une pièce. Plus l’ouverture est grande, plus le mouvement a été important.

La localisation

Une fissure isolée sur un pignon n’a pas la même portée qu’un réseau de fissures sur plusieurs façades. Les angles de la maison, les linteaux, les jonctions avec une extension et les dallages sont les zones révélatrices.

L’évolution

C’est le critère décisif. Une fissure ancienne, stabilisée, aux bords encrassés, est moins inquiétante qu’une fissure aux arêtes vives, apparue récemment et qui continue de s’ouvrir. L’expert peut recommander la pose de témoins pour suivre l’évolution.

Fissure récemment rebouchée et repeinte sur un mur intérieur
Les pièges

Les erreurs de lecture les plus fréquentes chez les acheteurs

Deux erreurs opposées reviennent sans cesse : dramatiser une fissure bénigne, ou banaliser un désordre structurel parce qu’il a été joliment repeint.

La première conduit à renoncer à de bonnes maisons. Un faïençage d’enduit, une fissure fine à la jonction de deux matériaux différents ou une fissure de retrait sur une cloison en plaque de plâtre relèvent de l’entretien courant et se traitent pour quelques centaines d’euros.

La seconde est plus coûteuse. Un enduit neuf peut masquer une fissure traversante, une plinthe reposée peut cacher un carrelage fendu, un meuble peut être placé devant une lézarde. Méfiez-vous des zones fraîchement refaites alors que le reste de la maison ne l’est pas, et regardez les murs en lumière rasante, avec une lampe : un rebouchage reste presque toujours visible.

Les questions

Ce qu’il faut demander au vendeur, par écrit

Le vendeur doit loyalement informer l’acheteur des désordres qu’il connaît. Posez vos questions par écrit, via l’agence ou le notaire.

  • Depuis quand les fissures sont-elles apparues, et ont-elles évolué ?
  • Ont-elles été rebouchées, quand et par qui ? Existe-t-il des factures ?
  • Un sinistre a-t-il été déclaré à l’assureur, et avec quelle suite ?
  • La commune a-t-elle déjà obtenu des arrêtés de catastrophe naturelle pour sécheresse ?
  • Des travaux sur les fondations, le drainage ou les eaux pluviales ont-ils été réalisés ?
  • Des arbres ont-ils été plantés ou abattus près de la maison ces dernières années ?

Ces réponses seront utiles à l’expert et, si les fissures sont avérées, à votre notaire pour les mentionner dans l’acte. Un désordre connu et écrit protège les deux parties : l’acheteur achète en connaissance de cause, le vendeur limite le risque d’un litige ultérieur pour vice caché.

Ce qu'il faut demander au vendeur, par écrit
L’expertise

Ce que l’expert fait de plus qu’un œil averti

L’expert relève chaque fissure, la mesure, la photographie et la replace dans le fonctionnement de toute la maison, du terrain à la toiture.

Il observe les portes et fenêtres qui coincent, la planéité des sols, les décollements de carrelage, la jonction des extensions. Dehors, il regarde la pente du terrain, le rejet des eaux pluviales, la présence d’arbres, l’état des trottoirs périphériques. Une fissure s’explique rarement là où elle apparaît.

Son rapport, remis sous 96 heures, hiérarchise les désordres : sans gravité, à surveiller, travaux urgents. Lorsqu’un mouvement de fondation est suspecté, il indique si une étude de sol ou un suivi par témoins est souhaitable avant tout engagement. Ce rapport certifié constitue aussi une photographie datée de l’état de la maison, utile si une question de responsabilité se pose plus tard.

Le calendrier

Acheter en automne ou en hiver : un avantage à exploiter

Visiter une maison sur argile après un été sec est, paradoxalement, une bonne période pour l’acheteur : les désordres liés au retrait sont à leur maximum de visibilité.

Pendant l’automne et l’hiver, la réhydratation des sols peut refermer partiellement certaines fissures ou en ouvrir d’autres. Une visite en octobre ou novembre 2026 permet d’observer la maison au sortir de la contrainte la plus forte jamais enregistrée. Si elle ne présente aucun désordre significatif après un tel été, c’est un indicateur rassurant sur la qualité de ses fondations.

À l’inverse, une maison visitée au printemps, sols gorgés d’eau, peut masquer des fissures qui se rouvriront l’été suivant. Dans ce cas, l’examen attentif des traces de rebouchage et l’historique écrit du vendeur prennent encore plus d’importance.

Acheter en automne ou en hiver : un avantage à exploiter
Décider

Acheter, négocier ou renoncer

Une maison fissurée n’est pas forcément une mauvaise affaire. Tout dépend du diagnostic et du prix.

Si les fissures sont superficielles, elles relèvent de l’entretien et ne remettent pas en cause l’achat. Si un mouvement de fondation est établi, le coût d’une reprise doit être chiffré et intégré à l’offre, ou le projet abandonné si l’écart est trop grand.

N’oubliez pas le calendrier : la sécheresse de 2026 n’est pas encore reconnue catastrophe naturelle, et le sera peut-être commune par commune en 2027. Si une indemnisation devient possible, sa répartition entre vendeur et acquéreur n’est pas tranchée de façon constante par la jurisprudence : la question doit être réglée par une clause du compromis, avec votre notaire.

Pour aller plus loin, lisez notre article sur l’achat d’une maison après l’été 2026 et notre guide de l’expertise pré-achat.

Interpréter

Fissure nouvelle ou ancienne : les indices

Dater une fissure aide à savoir si elle est liée à l’été 2026 ou à un mouvement plus ancien.

Une fissure récente a des bords nets et propres, sans poussière ni peinture à l’intérieur. Une fissure ancienne est souvent encrassée, parfois colmatée à plusieurs reprises. Une fissure qui traverse une réparation récente ou une peinture neuve est active. La comparaison avec les photos de l’annonce, ou avec des photos antérieures fournies par le vendeur, permet parfois de dater l’apparition.

L’expert combine ces indices avec la direction et la largeur de la fissure, l’exposition de la parcelle aux argiles et l’environnement de la maison, pour proposer une interprétation et recommander, si nécessaire, une étude complémentaire.

Fissure nouvelle ou ancienne : les indices
Hiver

Pourquoi l’hiver qui suit compte aussi

Après une sécheresse, la réhydratation des sols peut faire évoluer les fissures dans un sens comme dans l’autre.

Avec les pluies d’automne et d’hiver, les argiles regonflent. Certaines fissures se referment partiellement, d’autres s’ouvrent davantage si les mouvements sont dissymétriques. Une fissure qui semble refermée en hiver peut se rouvrir l’été suivant. C’est pourquoi un suivi sur un cycle complet est utile, et pourquoi une fissure apparue en 2026 ne doit pas être jugée sur une seule observation.

Vendeur

Ce que le vendeur doit dire, et ce que l’acheteur doit demander

Des fissures apparues pendant l’été 2026 sont une information que le vendeur connaît et qu’il a intérêt à déclarer.

Un vendeur qui rebouche et repeint des fissures récentes avant la vente, sans en informer l’acheteur, s’expose à un recours pour vice caché malgré la clause d’exclusion de garantie, puisqu’il connaissait le désordre. L’acheteur, de son côté, doit poser la question par écrit, demander si une déclaration de sinistre a été faite, et faire mentionner la réponse dans le compromis.

Ce que le vendeur doit dire, et ce que l'acheteur doit demander
Check my House

Faire expertiser le bien avant de signer

L’auteur

Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House, 1er réseau national d’expertise immobilière : plus de 65 experts en bâtiment certifiés et diplômés, formés notamment par l’OFIB. Les préconisations d’expertise Check my House sont couvertes par une assurance décennale.

Le tarif

Expertise avant achat ou vente, maison ou appartement : 650 € TTC jusqu’à 50 m², puis 3 € par m² supplémentaire. Déplacement 60 € jusqu’à 100 km, frais de gestion 50 €. Rapport certifié compris, remis sous 96h. Détail sur nos tarifs et méthode dans notre guide de l’expertise pré-achat.

FAQ

Questions fréquentes

Une fissure rebouchée est-elle forcément un vice caché ?

Non. Elle peut relever d’un simple entretien. En revanche, si le vendeur connaissait un désordre grave et l’a masqué, la clause d’exclusion de garantie ne le protège pas.

Comment savoir si une fissure est récente ?

Des arêtes vives et propres, un rebouchage frais, une peinture neuve sur une seule zone sont des indices. L’expert peut aussi proposer un suivi par témoins.

Quelle ouverture de fissure doit inquiéter ?

Il n’y a pas de seuil unique. L’ouverture s’apprécie avec la forme, la localisation et l’évolution. Une fissure traversante qui évolue est toujours à prendre au sérieux.

Les fissures intérieures sont-elles moins graves ?

Pas nécessairement. Des fissures en biais au-dessus des portes ou des cloisons décollées peuvent traduire le même mouvement que les fissures de façade.

Le vendeur doit-il déclarer les fissures ?

Il doit loyalement informer l’acheteur des désordres qu’il connaît. Demandez-lui un historique écrit et faites mentionner les désordres dans l’acte.

Faut-il une étude de sol avant d’acheter une maison fissurée ?

Pas systématiquement. L’expert indique dans son rapport si les désordres observés justifient une étude géotechnique.

La sécheresse 2026 sera-t-elle reconnue ?

Les reconnaissances sont décidées commune par commune par arrêté interministériel, en général l’année suivante. Rien n’est acquis à l’avance.

Puis-je faire expertiser la maison avant de faire une offre ?

Oui, c’est le moment idéal. La visite s’organise avec le vendeur ou l’agence.

L’expertise permet-elle de négocier ?

Oui. Un rapport qui chiffre les travaux urgents donne une base objective à la négociation.

Combien de temps pour recevoir le rapport ?

Le rapport certifié Check my House est remis sous 96 heures après la visite.

Un doute sur un bien ?

Faites-le examiner par un expert en bâtiment indépendant avant de signer.


"Expert
Sécheresse et fissures

Acheter une maison après l’été 2026 : ce que la sécheresse record change pour l’acheteur

Blog · Sécheresse et fissures

Acheter une maison après l’été 2026 : ce que la sécheresse record change pour l’acheteur

L’été 2026 a été le plus chaud jamais mesuré en France et la sécheresse des sols a battu le record de 2022. Pour une maison bâtie sur argile, ce n’est pas un détail : c’est le moment où les fondations ont été le plus sollicitées. Voici comment acheter en connaissance de cause.

1er réseau national d’expertise immobilièrePlus de 65 experts formés par l’OFIBRapport certifié sous 96h
Expert en bâtiment examinant la façade fissurée d'une maison après l'été 2026

L’essentiel

Après l’été 2026, toute maison individuelle située sur un sol argileux doit être examinée sous l’angle des mouvements de terrain : fissures récentes ou rouvertes, portes qui coincent, extension qui se décolle, dallage qui se soulève. Les effets d’une sécheresse se révèlent souvent à la réhydratation des sols, en automne et en hiver. Une expertise pré-achat permet de distinguer un désordre ancien et stabilisé d’un mouvement en cours, avant de signer.

Article rédigé par Laurent Hojan, fondateur de Check my House. Un conseiller vous répond au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Le contexte

Un été 2026 hors norme, des sols jamais aussi secs

Selon le bilan climatique de Météo-France, l’été 2026 est le plus chaud observé en France depuis le début des mesures en 1900, avec une température moyenne de 24,0 °C, soit 3,6 °C au-dessus de la normale.

Le déficit de pluie a atteint environ 40 %, ce qui place cet été au deuxième rang des moins pluvieux depuis 1959. Trois vagues de chaleur se sont succédé, du 17 au 30 juin, du 4 au 19 juillet puis du 28 juillet au 19 août, pour un total de 53 jours, contre 33 en 2022.

Surtout, Météo-France qualifie la sécheresse des sols de « sans précédent » en moyenne sur le pays. Début août, l’humidité des sols descendait sous le record bas de 2022, et plus d’un tiers du territoire était particulièrement touché. Le retour des pluies en fin d’août n’a apporté qu’une amélioration inégale.

Pour un acheteur, ces chiffres ne sont pas de la météo : ils décrivent la contrainte subie par les fondations superficielles de millions de maisons. Selon le service statistique du ministère de la Transition écologique, 10,4 millions de maisons individuelles sont situées en zone d’exposition moyenne ou forte au retrait-gonflement des argiles, soit 48 % du territoire métropolitain.

Le mécanisme

Pourquoi une sécheresse fissure une maison

Une argile se rétracte quand elle sèche et gonfle quand elle se réhydrate. Une maison posée sur des fondations peu profondes suit ces mouvements, mais jamais de façon uniforme.

Les angles de la maison, les façades exposées au soleil et les zones proches d’arbres sèchent plus vite que le centre. Le sol descend de quelques millimètres à quelques centimètres sous une partie seulement du bâtiment : c’est le tassement différentiel. La maçonnerie, rigide, ne peut pas suivre et se fissure.

Le second temps est aussi important que le premier. À l’automne et en hiver, la réhydratation fait regonfler les argiles, parfois de façon tout aussi inégale. Des fissures apparues en août peuvent se refermer partiellement en janvier, et d’autres apparaître. C’est pourquoi une maison visitée en octobre ou novembre 2026 peut sembler saine alors qu’elle a bougé pendant l’été, ou présenter des désordres récents encore évolutifs.

Sol argileux craquelé au pied d'une maison individuelle après une sécheresse
Ce qu’il faut regarder

Les signes qui doivent alerter lors d’une visite

Les mouvements de sol laissent des traces caractéristiques, à l’intérieur comme à l’extérieur. Aucune n’est à elle seule une condamnation, mais leur accumulation impose un avis d’expert.

  • des fissures en escalier dans les joints de la maçonnerie, ou en biais partant des angles des fenêtres et des portes ;
  • une fissure à la jonction entre la maison et une extension, un garage ou une véranda ;
  • des portes intérieures qui frottent ou qu’il faut soulever pour fermer ;
  • des carrelages fissurés ou décollés, un dallage de terrasse qui s’est soulevé ou affaissé ;
  • des enduits fraîchement rebouchés ou repeints sur une seule zone de façade ;
  • des grands arbres à moins d’une dizaine de mètres de la maison, ou des descentes d’eau qui rejettent la pluie au pied des murs.

L’expert en bâtiment relève chaque fissure, mesure son ouverture, note son orientation et la replace dans le fonctionnement de la maison. C’est cette lecture d’ensemble qui permet de dire si l’on est face à un défaut d’enduit sans conséquence ou à un mouvement de fondation.

Assurance

La sécheresse 2026 n’est pas encore reconnue : ce que cela implique

La reconnaissance de l’état de catastrophe naturelle pour une sécheresse intervient presque toujours l’année suivante, par arrêté interministériel publié au Journal officiel.

L’arrêté du 12 juin 2026 a ainsi reconnu la sécheresse de l’année 2025 dans 183 communes réparties sur 42 départements. Pour l’été 2026, les demandes communales sont en cours d’instruction : rien n’est acquis, commune par commune.

Pour l’acheteur, cela crée une zone grise. Si des désordres apparus en 2026 sont reconnus plus tard au titre d’un arrêté, la déclaration devra intervenir dans les 30 jours suivant sa publication, avec une franchise légale de 1 520 euros pour la sécheresse. Mais qui, du vendeur ou de l’acquéreur, pourra réclamer l’indemnité ? La jurisprudence de la Cour de cassation a varié sur ce point, et seule une clause claire de l’acte de vente sécurise la répartition. Il est donc essentiel de savoir, avant la signature, si des fissures existent déjà, si le vendeur les a signalées, et comment l’acte de vente organise la question.

La sécheresse 2026 n'est pas encore reconnue : ce que cela implique
La méthode

Comment sécuriser l’achat d’une maison sur argile en 2026

Trois réflexes suffisent à éviter la plupart des mauvaises surprises : vérifier l’exposition du terrain, faire constater l’état du bâti et écrire les choses dans le compromis.

Vérifier l’exposition du terrain

La carte d’exposition au retrait-gonflement des argiles est consultable sur Géorisques à l’adresse exacte du bien. L’état des risques annexé à la promesse la mentionne également. Une exposition forte n’interdit pas d’acheter, elle impose d’examiner la maison de près.
Faire constater l’état du bâti

Le bilan avant achat photographie et décrit chaque désordre à une date donnée. Ce constat est précieux : il permet de négocier, et il établit l’état de la maison au jour de l’achat si une question de responsabilité se pose plus tard.

Écrire les choses

Si des fissures sont connues, elles doivent figurer dans l’acte, avec les éventuels sinistres déclarés et travaux réalisés. Votre notaire peut prévoir des clauses adaptées : information sur un désordre, travaux à la charge du vendeur, sort d’une éventuelle indemnisation à venir.

Pour approfondir, consultez notre article sur les différentes formes de fissures et notre guide de l’expertise pré-achat.

Négocier

Une sécheresse record, un argument de négociation légitime

Le coût d’une reprise de fondations peut représenter une part importante du prix d’une maison. Quand un désordre est constaté, il doit être chiffré et intégré à l’offre.

Un rapport d’expertise qui hiérarchise les désordres et estime les travaux urgents donne une base objective à la discussion. À l’inverse, une maison sur argile sans aucun désordre après l’été 2026 est une information rassurante, qui a aussi sa valeur pour l’acheteur comme pour la revente future.

Dans tous les cas, ne confondez pas fissure et catastrophe : la majorité des fissures relèvent de l’entretien. C’est la lecture technique, pas l’émotion de la visite, qui doit guider la décision.

Une sécheresse record, un argument de négociation légitime
Méthode

La méthode en six étapes pour acheter après 2026

Une démarche structurée permet d’acheter une maison en zone argileuse sans prendre de risque inconsidéré.

  • vérifier l’exposition de la parcelle dans l’état des risques et sur Géorisques ;
  • consulter les arrêtés de catastrophe naturelle sécheresse de la commune ;
  • interroger le vendeur par écrit sur les fissures, sinistres et travaux ;
  • faire expertiser la maison avant de s’engager ;
  • faire réaliser une étude géotechnique si l’expert la recommande ;
  • sécuriser le compromis : mention des désordres, sort d’une éventuelle indemnité, conditions suspensives.
Atouts

Les maisons qui rassurent

Certaines caractéristiques sont plutôt rassurantes pour une maison en zone argileuse.

Une maison construite après 2020 en zone concernée, avec une étude géotechnique et des fondations adaptées au titre de la loi Elan ; une maison sur sous-sol complet, aux fondations plus profondes ; une maison déjà confortée avec un dossier complet et une garantie décennale en cours ; une maison sans fissure évolutive, avec des eaux pluviales bien évacuées et une végétation éloignée. Ces éléments ne suppriment pas tout risque, mais ils le réduisent sensiblement. Lisez notre article sur l’étude géotechnique loi Elan.

Les maisons qui rassurent
Prix

Sécheresse et prix : ce qui change pour la négociation

L’exposition aux argiles et l’état de la maison deviennent des critères de prix à part entière.

Une maison fissurée en zone d’exposition forte, sans diagnostic ni étude, présente un risque difficile à chiffrer. L’acheteur peut légitimement en tenir compte, ou conditionner son offre à une étude. À l’inverse, une maison expertisée, saine ou confortée avec un dossier complet, rassure et se négocie moins. Lisez notre article sur la négociation avec un rapport d’expertise.

Check my House

Faire expertiser le bien avant de signer

L’auteur

Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House, 1er réseau national d’expertise immobilière : plus de 65 experts en bâtiment certifiés et diplômés, formés notamment par l’OFIB. Les préconisations d’expertise Check my House sont couvertes par une assurance décennale.

Le tarif

Expertise avant achat ou vente, maison ou appartement : 650 € TTC jusqu’à 50 m², puis 3 € par m² supplémentaire. Déplacement 60 € jusqu’à 100 km, frais de gestion 50 €. Rapport certifié compris, remis sous 96h. Détail sur nos tarifs et méthode dans notre guide de l’expertise pré-achat.

FAQ

Questions fréquentes

La sécheresse de 2026 rend-elle risqué l’achat d’une maison ?

Pas systématiquement. Le risque dépend du sol, des fondations, de l’environnement et de l’état actuel de la maison. Une expertise permet de le mesurer pour le bien précis.

Quand voir apparaître les fissures liées à l’été 2026 ?

Pendant la phase sèche, mais aussi à la réhydratation des sols en automne et en hiver. Une visite à cette période peut révéler des désordres récents.

La sécheresse 2026 est-elle reconnue catastrophe naturelle ?

Pas encore à la mi-octobre 2026. Les reconnaissances interviennent commune par commune, en général l’année suivante, par arrêté publié au Journal officiel.

Quelle est la franchise en cas de sinistre sécheresse ?

La franchise légale pour les dommages liés au retrait-gonflement des argiles est de 1 520 euros pour une habitation.

Combien de maisons sont exposées aux argiles en France ?

Selon le ministère de la Transition écologique, 10,4 millions de maisons individuelles sont en zone d’exposition moyenne ou forte, soit 48 % du territoire métropolitain.

Comment savoir si mon futur terrain est argileux ?

Consultez la carte d’exposition au retrait-gonflement des argiles sur Géorisques, à l’adresse exacte, et l’état des risques et pollutions annexé à la promesse.
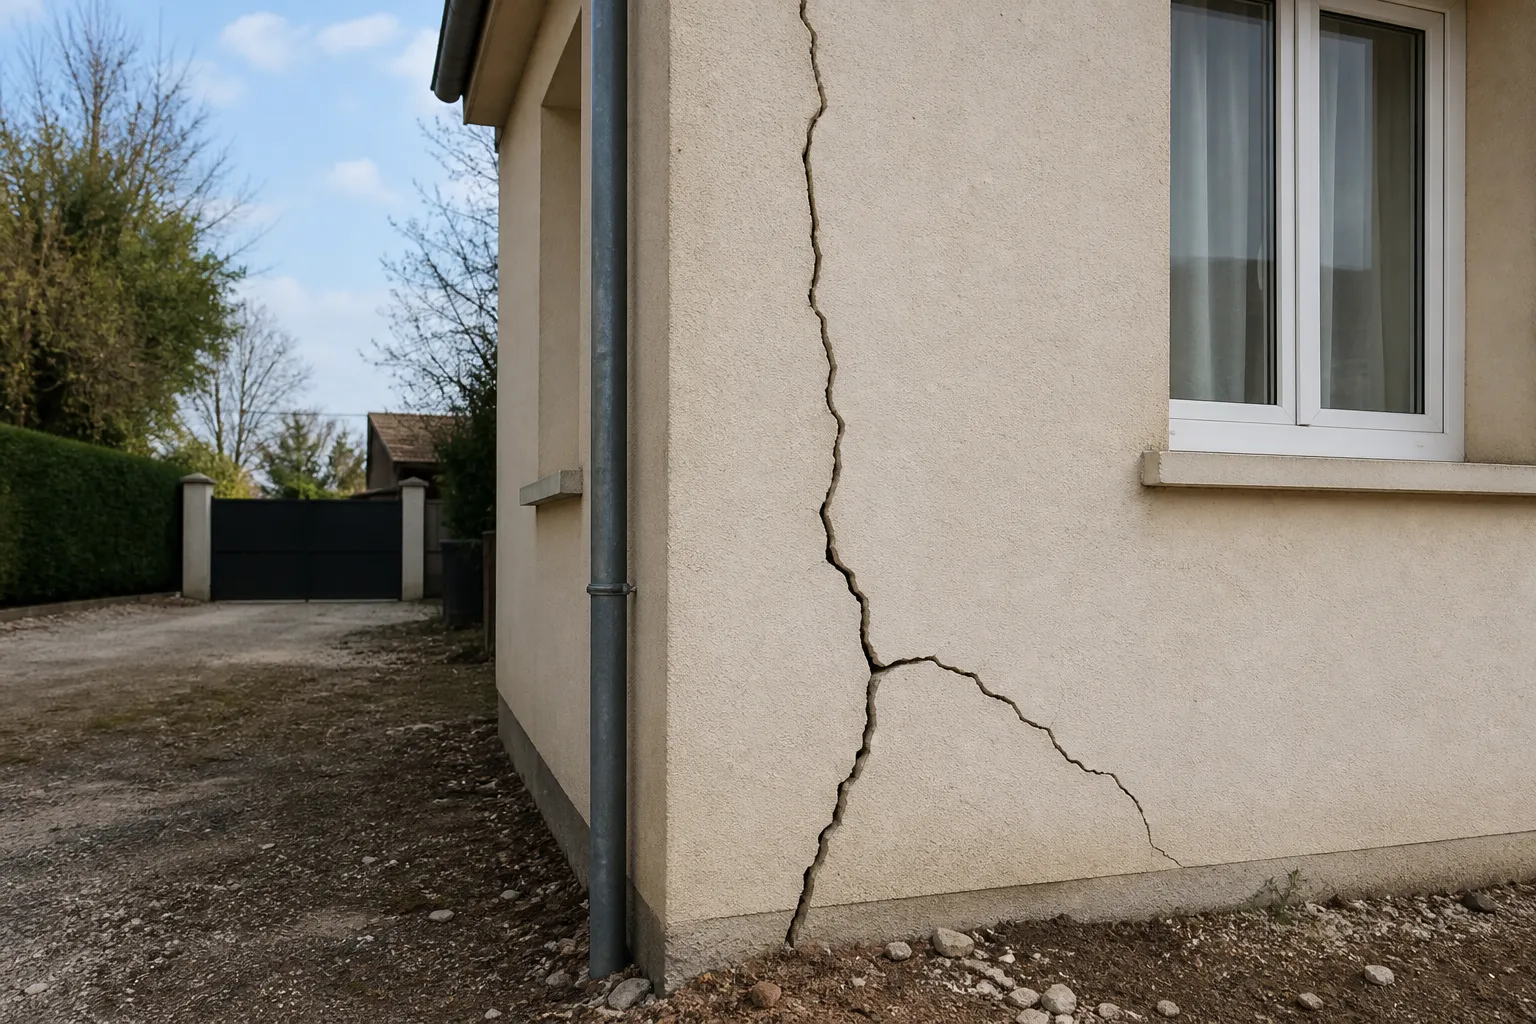
Un appartement est-il concerné ?

Beaucoup moins qu’une maison : les immeubles reposent en général sur des fondations plus profondes. Les maisons de plain-pied ou à un étage sur fondations superficielles sont les plus sensibles.
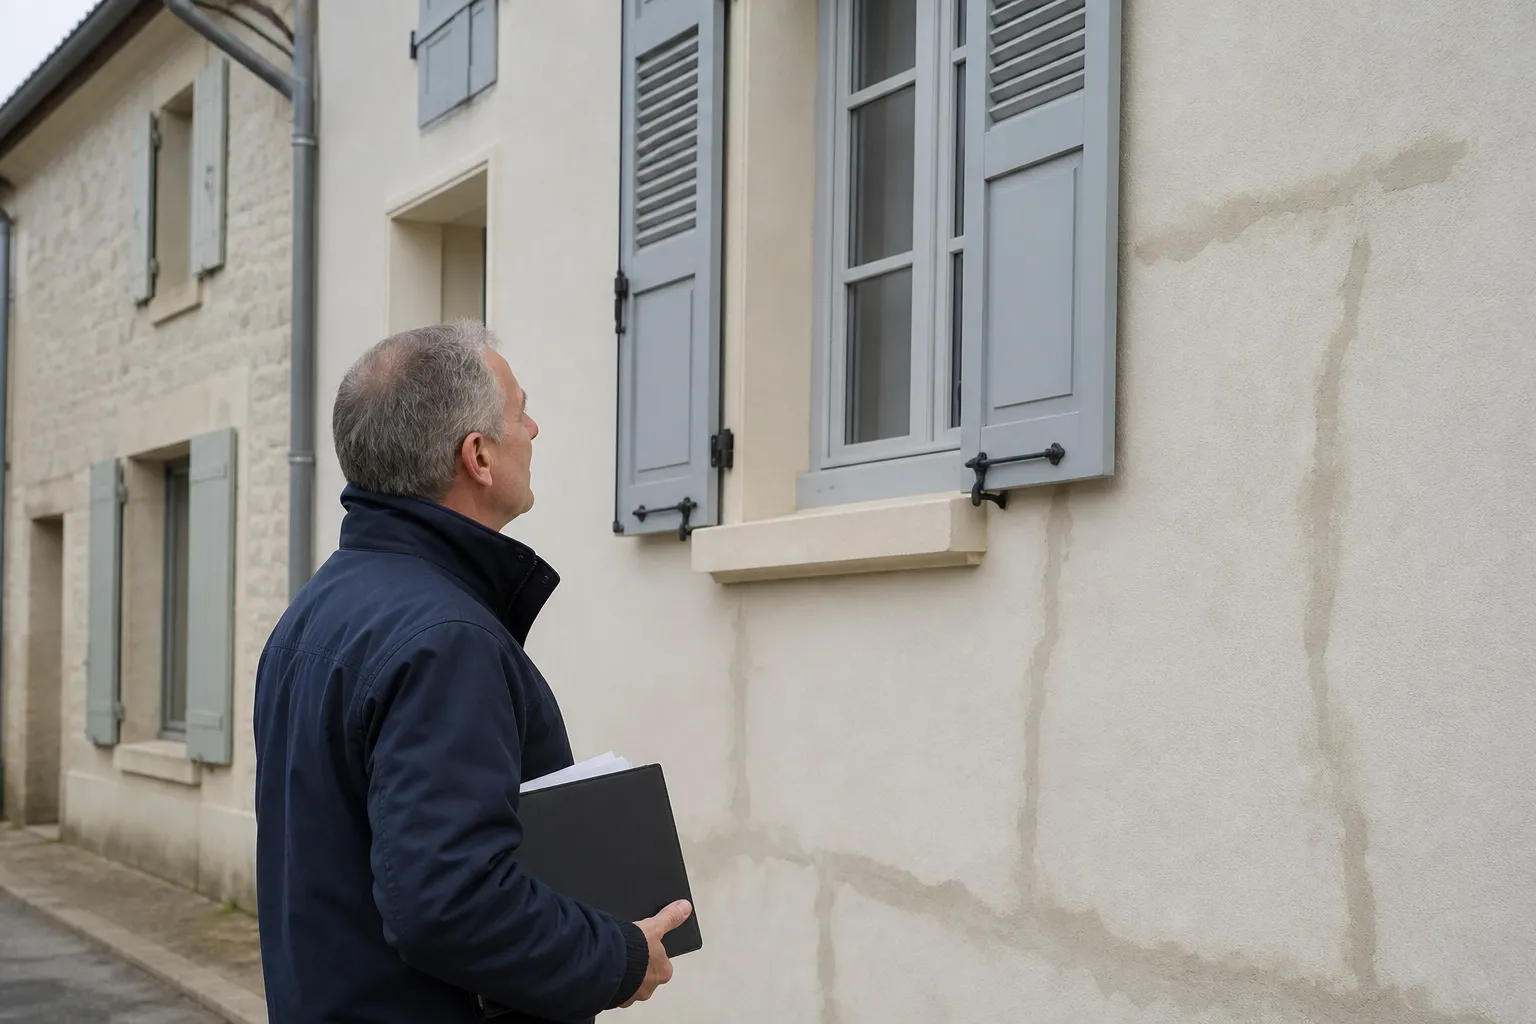
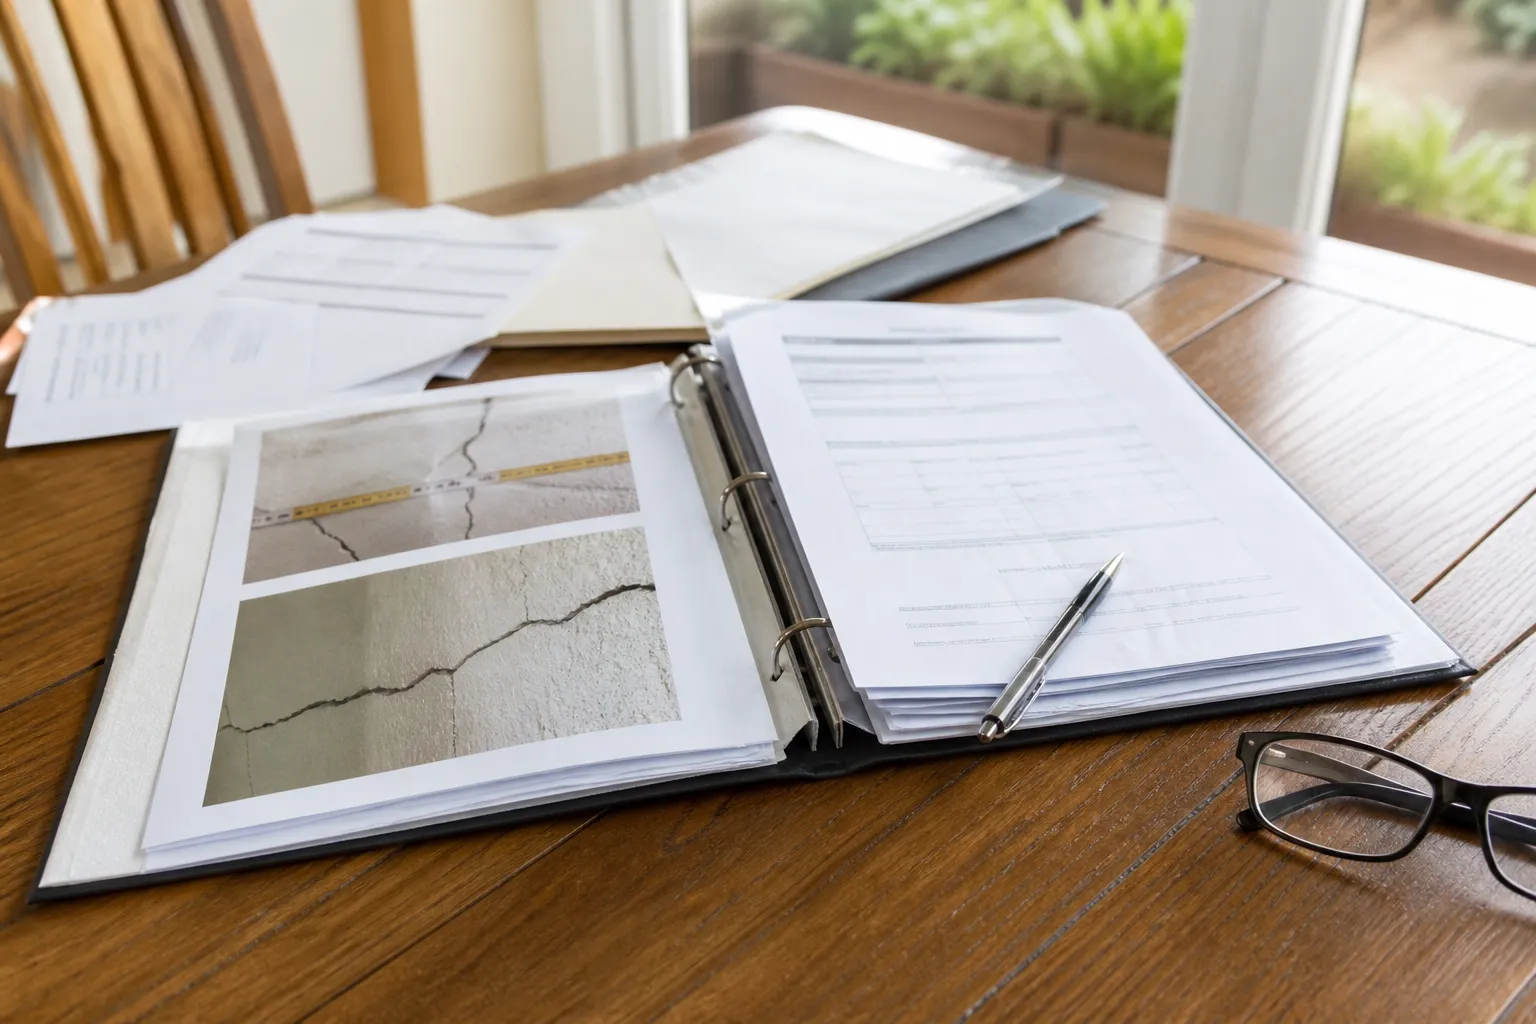
Peut-on demander au vendeur s’il y a eu un sinistre ?

Oui, et il faut le faire par écrit : sinistres déclarés, indemnisations, travaux réalisés et factures. Ces éléments doivent figurer dans l’acte.

L’expert peut-il dire si une fissure est stabilisée ?

Il apprécie sa nature, son ouverture et son orientation. Lorsque l’évolution est incertaine, il peut recommander un suivi ou une étude de sol.

Combien coûte une expertise avant achat ?

650 euros TTC jusqu’à 50 m², puis 3 euros par m² supplémentaire, plus 60 euros de déplacement jusqu’à 100 km et 50 euros de frais de gestion. Rapport certifié compris.

Un doute sur un bien ?

Faites-le examiner par un expert en bâtiment indépendant avant de signer.

Sources et références


1 2 … 4 5 6
Paramètres de confidentialité
Nous utilisons des cookies pour améliorer votre expérience sur notre site web. Nous utilisons aussi du contenu et des scripts de tiers qui pourraient utiliser des technologies de traçage. Vous pouvez donner votre consentement de manière sélective ci-dessous pour autoriser ces intégrations tierces. Pour une information complète à propos des cookies que nous utilisons et des données collectées, nous vous invitons à consulter notre Politique de confidentialité
Youtube
J'accepte de lire ce contenu - Youtube
Vimeo
J'accepte de lire ce contenu - Vimeo
Google Maps
J'accepte de lire ce contenu - Google
Spotify
J'accepte de lire ce contenu - Spotify
Sound Cloud
J'accepte de lire ce contenu - Sound
Nos expertises
Expertise pré-achat Le guide complet Expert en bâtiment
Le site
Nos tarifs A propos Blog Contact Faire un devis automatique