Blog · Sécheresse et fissures
Acheter une maison déjà sinistrée par la sécheresse : précautions et documents
L’annonce le dit, ou l’état des risques le révèle : la maison a déjà subi un sinistre sécheresse. Ce n’est pas forcément rédhibitoire, à condition de savoir ce qui a été fait, par qui, et avec quelles garanties.
1er réseau national d’expertise immobilièrePlus de 65 experts formés par l’OFIBRapport certifié sous 96h
L’essentiel
Une maison déjà sinistrée par la sécheresse peut être un bon achat si les désordres ont été correctement traités, documentés et garantis. Exigez le dossier complet : arrêté de catastrophe naturelle, déclaration et rapport de l’expert d’assurance, indemnisation, nature des travaux, factures, attestations d’assurance décennale des entreprises. Faites ensuite vérifier par un expert indépendant que la maison n’a pas recommencé à bouger.
Article rédigé par Laurent Hojan, fondateur de Check my House. Un conseiller vous répond au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Le contexte
Un cas de plus en plus fréquent sur le marché
Avec la répétition des sécheresses, de plus en plus de maisons mises en vente ont déjà connu un sinistre lié au retrait-gonflement des argiles, indemnisé ou non.
Le retrait-gonflement des argiles représente environ 36 % des coûts d’indemnisation du régime des catastrophes naturelles selon le ministère de la Transition écologique. Les sécheresses de 2003, 2018, 2019, 2022 et 2025 ont donné lieu à de nombreux arrêtés, et l’été 2026, le plus chaud jamais mesuré, laisse prévoir de nouvelles demandes.
Pour l’acheteur, l’existence d’un sinistre passé n’est ni une garantie ni une condamnation. Une maison bien reprise en sous-œuvre peut être plus sûre qu’une maison voisine jamais touchée. Une maison seulement rebouchée en surface peut, à l’inverse, recommencer à se fissurer à la prochaine sécheresse.
Les documents
Le dossier complet à exiger du vendeur
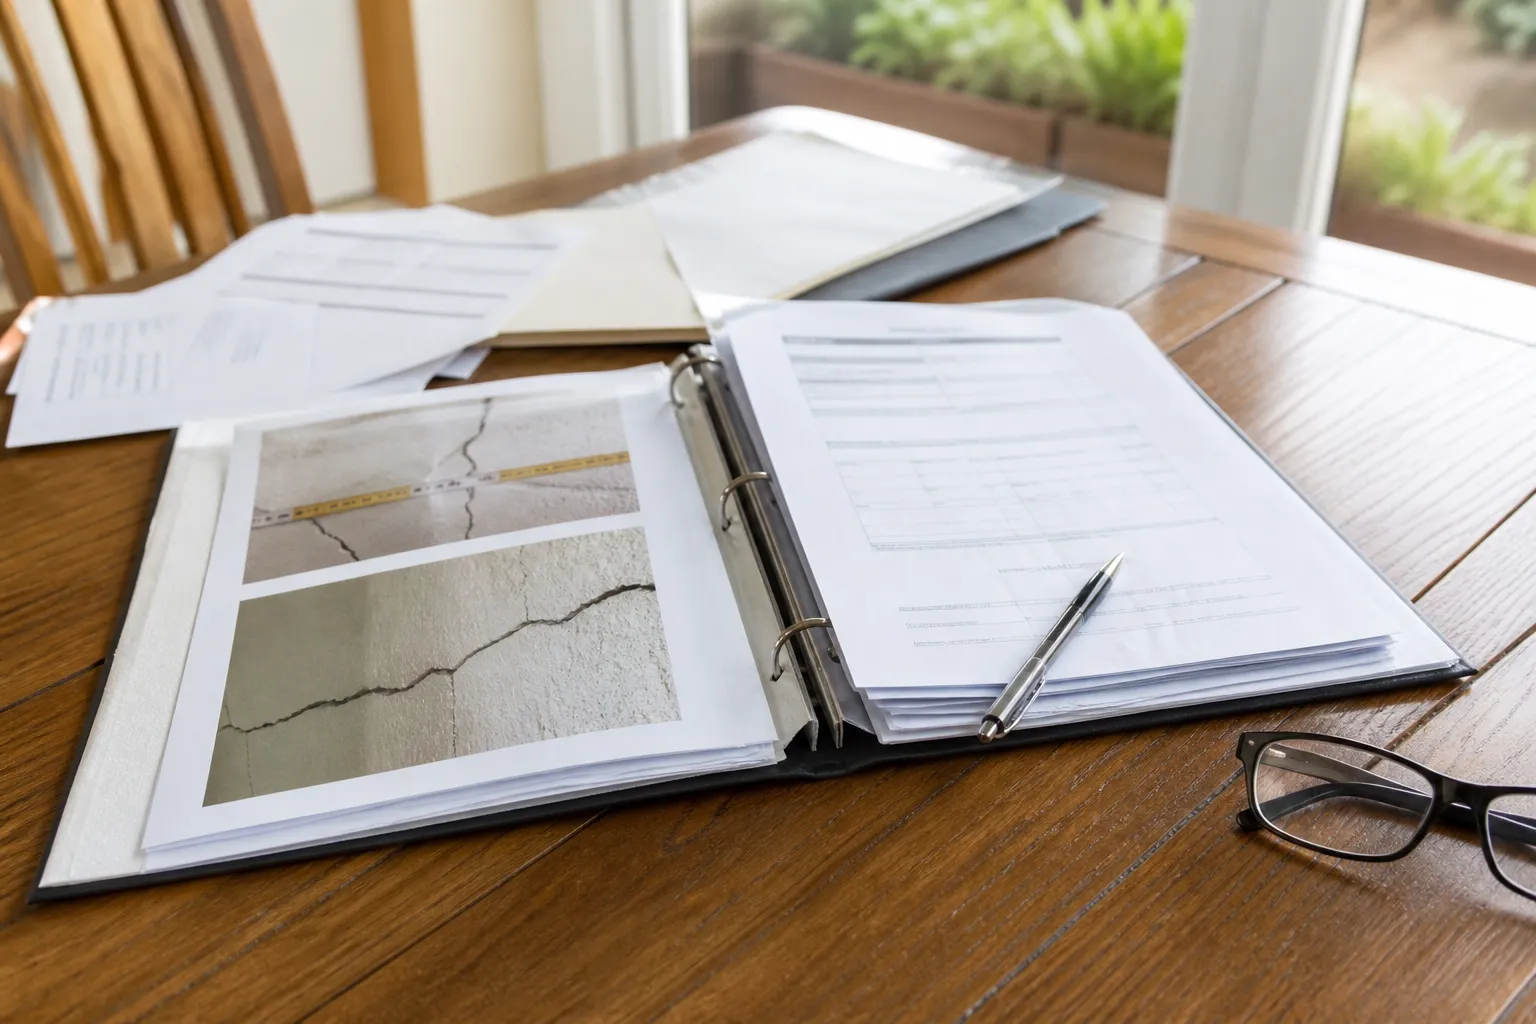
Un sinistre sécheresse laisse une trace écrite à chaque étape. Si le vendeur ne peut pas fournir ces pièces, il faut en tirer les conséquences.
- l’arrêté de catastrophe naturelle concerné, avec sa date de publication au Journal officiel ;
- la déclaration de sinistre adressée à l’assureur et la réponse de celui-ci ;
- le rapport de l’expert mandaté par l’assurance, avec le chiffrage des dommages ;
- le montant de l’indemnisation perçue et son usage ;
- le descriptif des travaux réalisés : simple rebouchage, agrafage, reprise en sous-œuvre, micropieux, longrines ;
- les factures des entreprises et leurs attestations d’assurance décennale ;
- le cas échéant, l’étude de sol et le rapport du bureau d’études structure ;
- la date de réception des travaux, qui fait courir la garantie décennale.
L’état des risques et pollutions annexé à la promesse doit mentionner les sinistres indemnisés au titre d’une catastrophe naturelle dont le vendeur a connaissance. Une absence de mention alors qu’un sinistre a eu lieu est un signal d’alerte.
Les travaux
Rebouchage, agrafage, reprise en sous-œuvre : des réponses très différentes
Tous les traitements ne se valent pas. Le type de travaux réalisés dit si la cause a été traitée ou seulement ses symptômes.
Le rebouchage et le ravalement
Ils traitent l’aspect, pas la cause. Ils peuvent suffire pour des fissures superficielles stabilisées, mais ne protègent pas contre un nouveau mouvement.
L’agrafage et le chaînage
Ils solidarisent la maçonnerie de part et d’autre d’une fissure. Ils améliorent la cohésion du bâti sans agir sur le sol.
La reprise en sous-œuvre
Elle approfondit ou renforce les fondations, par plots, longrines ou micropieux, pour aller chercher un sol moins sensible. C’est le traitement de fond, coûteux, qui doit être conçu par un bureau d’études après une étude de sol.
Les mesures d’accompagnement
Gestion des eaux pluviales, trottoir périphérique, abattage ou écran anti-racines : elles réduisent les variations d’humidité et complètent les autres travaux.
Lisez aussi notre article consacré aux maisons reprises en sous-œuvre ou sur micropieux.
Les garanties
Ce qui vous est transmis avec la maison
Les travaux de reprise en sous-œuvre relèvent en principe de la garantie décennale des entreprises, qui suit l’ouvrage en cas de vente.
La garantie décennale, prévue par l’article 1792 du Code civil, couvre pendant dix ans à compter de la réception les dommages qui compromettent la solidité de l’ouvrage. Elle bénéficie aux propriétaires successifs : si les travaux ont été réceptionnés il y a quatre ans, il vous reste six ans de garantie.
Encore faut-il que l’entreprise ait été assurée au moment de l’ouverture du chantier. C’est pourquoi les attestations d’assurance décennale sont indispensables. Si une assurance dommages-ouvrage a été souscrite, elle se transmet également et permet un préfinancement plus rapide des réparations.
L’expertise
Vérifier que la maison n’a pas recommencé à bouger
Les documents racontent le passé. L’expertise indépendante dit si la maison est stable aujourd’hui.
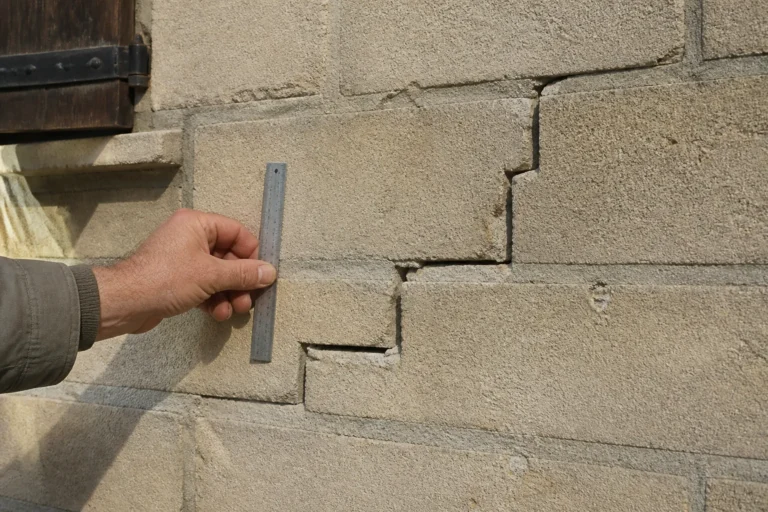
L’expert compare l’état actuel avec ce qui est décrit dans le dossier : nouvelles fissures, réouverture des anciennes, désordres sur des parties non traitées, comportement de l’extension. Après l’été 2026, cette vérification est particulièrement éclairante, car les sols ont subi une contrainte sans précédent selon Météo-France.
Il examine aussi les mesures d’accompagnement : où vont les eaux pluviales, quels arbres subsistent, le trottoir périphérique est-il en bon état. Son rapport, remis sous 96 heures, vous dit si les travaux semblent avoir rempli leur rôle et ce qui reste à surveiller.
Les cas particuliers
Sinistre non indemnisé ou travaux faits sans assurance
Tous les sinistres ne passent pas par l’assurance. Certaines communes n’ont jamais obtenu d’arrêté, certains propriétaires ont réparé à leurs frais.
Dans ce cas, le dossier est souvent plus mince : quelques factures, parfois aucune étude de sol. L’absence d’expertise d’assurance ne signifie pas que les travaux sont mauvais, mais elle prive l’acheteur d’un regard technique indépendant sur la cause des désordres et sur la pertinence de la réponse apportée.
C’est précisément la situation où l’expertise avant achat apporte le plus. L’expert reconstitue l’histoire de la maison à partir des traces visibles, apprécie la cohérence des travaux avec les désordres constatés et indique si une étude de sol complémentaire est nécessaire avant de signer. Si les travaux ont été réalisés par une entreprise, exigez quand même son attestation d’assurance décennale : la garantie existe même sans sinistre déclaré.
Le prix
Comment intégrer un sinistre passé dans la négociation
Un sinistre bien traité et documenté pèse peu sur le prix. Un sinistre mal traité, ou sans documents, doit être chiffré comme s’il restait à traiter.
La décote se discute à partir de faits : nature des travaux, garanties restantes, état constaté par l’expert, coût d’une éventuelle reprise complémentaire. Un rapport d’expertise indépendant donne une base objective, bien plus solide qu’une impression de visite.
Pensez aussi à l’assurance : signalez le sinistre passé à votre futur assureur habitation et conservez l’ensemble du dossier, qui vous sera utile en cas de nouveau désordre.
La signature
Ce qui doit figurer dans l’acte
Tout ce que vous savez doit être écrit. C’est votre protection, et c’est aussi celle du vendeur.
Demandez à votre notaire d’annexer à l’acte le dossier du sinistre, les factures et les attestations d’assurance. Faites mentionner l’état actuel constaté par l’expert. Si une indemnisation complémentaire est en cours ou possible, son sort entre vendeur et acheteur doit être réglé par écrit.
Si le vendeur a dissimulé un sinistre qu’il connaissait, la clause d’exclusion de garantie des vices cachés ne le protège pas : l’article 1643 du Code civil ne la valide que pour les vices que le vendeur ignorait. Mais mieux vaut éviter d’en arriver là : un dossier complet avant la signature vaut mieux qu’un procès après.
Négocier
Négocier l’achat d’une maison sinistrée
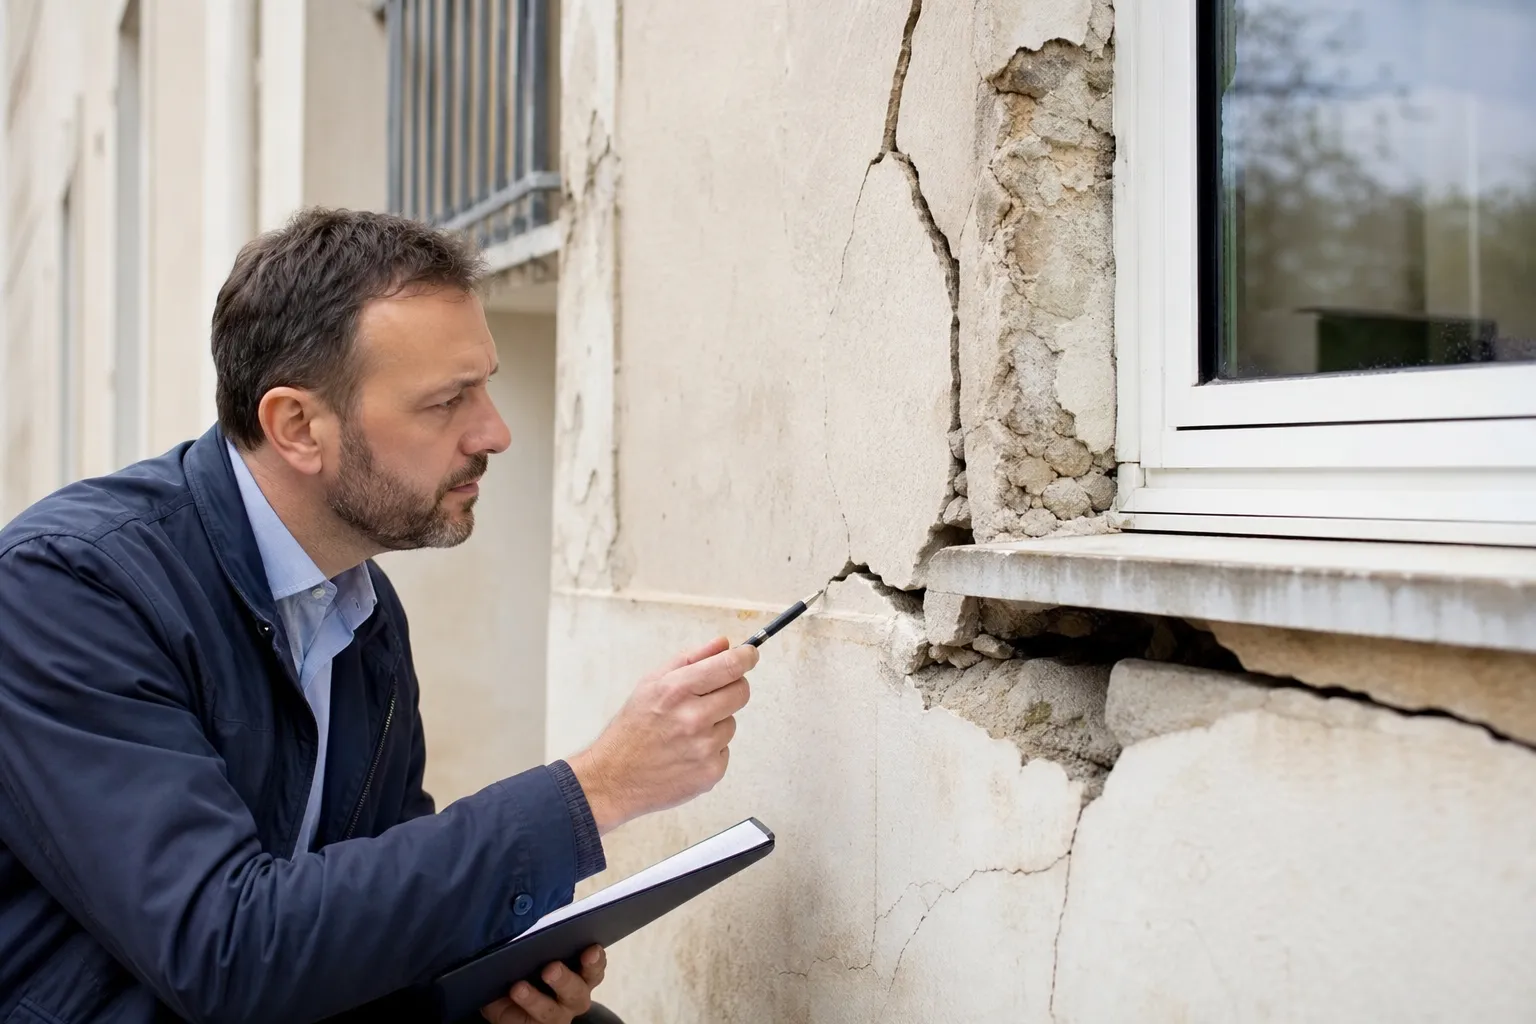
Une maison sinistrée par la sécheresse se négocie sur la base d’un diagnostic précis, pas d’une impression.
La valeur du bien dépend de l’état des désordres, de leur activité, de la solution technique nécessaire et de l’état de l’indemnisation. Une maison dont les fissures sont stabilisées, avec un dossier complet de travaux réalisés et garantis, ne présente pas le même risque qu’une maison dont les fissures sont actives et dont la procédure d’indemnisation est incertaine.
Le rapport d’expertise, complété si nécessaire par une étude géotechnique et un devis de confortement, permet de chiffrer le risque et de formuler une offre argumentée. Lisez notre article sur la négociation avec un rapport d’expertise.
Clauses
Les clauses à prévoir dans le compromis
Le compromis doit régler les questions propres à une maison sinistrée.
- la description des désordres connus, avec référence au rapport d’expertise ;
- l’état des démarches : déclaration de sinistre, demande communale de reconnaissance, arrêté publié ou non ;
- le sort d’une éventuelle indemnité perçue après la vente, la jurisprudence n’étant pas uniforme en l’absence de clause ;
- le cas échéant, une condition suspensive liée au résultat d’une étude géotechnique ;
- la remise des documents relatifs aux travaux déjà réalisés et à leurs garanties.
Lisez notre article sur les clauses du compromis.
Appartement
Et pour un appartement dans un immeuble sinistré ?
Un immeuble collectif peut aussi être touché par la sécheresse, notamment les bâtiments bas sur fondations superficielles.
Dans ce cas, c’est le syndicat des copropriétaires qui conduit la démarche d’indemnisation pour les parties communes, et qui vote les travaux de confortement. L’acheteur d’un lot doit lire les procès-verbaux, se renseigner sur l’état de la procédure et sur le financement des travaux, et faire préciser dans le compromis la répartition des appels de fonds éventuels. Lisez notre article sur la lecture des procès-verbaux.
Assurance
Assurer la maison après l’achat
Un point souvent oublié : l’assurance habitation de l’acquéreur.
L’acquéreur doit assurer le bien dès la signature de l’acte. Le contrat du vendeur peut être transféré à l’acquéreur en application du Code des assurances, sauf résiliation. Signalez à votre assureur l’existence de désordres connus et de démarches en cours : une déclaration inexacte peut avoir des conséquences en cas de sinistre.
Check my House
Faire expertiser le bien avant de signer
L’auteur
Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House, 1er réseau national d’expertise immobilière : plus de 65 experts en bâtiment certifiés et diplômés, formés notamment par l’OFIB. Les préconisations d’expertise Check my House sont couvertes par une assurance décennale.
Le tarif
Expertise avant achat ou vente, maison ou appartement : 650 € TTC jusqu’à 50 m², puis 3 € par m² supplémentaire. Déplacement 60 € jusqu’à 100 km, frais de gestion 50 €. Rapport certifié compris, remis sous 96h. Détail sur nos tarifs et méthode dans notre guide de l’expertise pré-achat.
FAQ
Questions fréquentes
Une maison sinistrée sécheresse est-elle invendable ?
Non. Si les désordres ont été traités correctement et documentés, la maison peut se vendre et s’acheter normalement.
Quels documents demander au vendeur ?
L’arrêté de catastrophe naturelle, la déclaration de sinistre, le rapport de l’expert d’assurance, l’indemnisation, les factures des travaux et les attestations d’assurance décennale.
La garantie décennale des travaux est-elle transmise ?
Oui. Elle suit l’ouvrage et bénéficie aux acquéreurs successifs pendant dix ans à compter de la réception des travaux.
Un simple rebouchage suffit-il ?
Il traite l’aspect, pas la cause. Il peut convenir pour des fissures superficielles stabilisées, pas pour un mouvement de fondation.
Comment savoir si la reprise a fonctionné ?
Une expertise indépendante compare l’état actuel au dossier et recherche de nouveaux désordres, surtout après un été très sec comme 2026.
L’état des risques mentionne-t-il les sinistres ?
Il doit mentionner les sinistres indemnisés au titre d’une catastrophe naturelle dont le vendeur a connaissance.
Le vendeur peut-il cacher un sinistre ?
S’il le connaissait et l’a tu, la clause d’exclusion de garantie des vices cachés ne le protège pas.
Faut-il prévenir mon assureur ?
Oui, signalez le sinistre passé à votre futur assureur et conservez tout le dossier.
Peut-on négocier le prix ?
Oui, sur la base de faits : travaux réalisés, garanties restantes et état constaté par l’expert.
Combien coûte l’expertise avant achat ?
650 euros TTC jusqu’à 50 m², puis 3 euros par m² supplémentaire, plus 60 euros de déplacement jusqu’à 100 km et 50 euros de frais de gestion.
À lire aussi
Dans la même thématique : Sécheresse et fissures
Sécheresse et fissures
Maison reprise en sous-œuvre ou sur micropieux : bon ou mauvais achat ?
Sécheresse et fissures
Lire les arrêtés de catastrophe naturelle d’une commune avant d’acheter
Sécheresse et fissures
Arbres près d’une maison sur argile : un risque à évaluer avant l’achat
Sécheresse et fissures
Fissure en escalier, en diagonale ou verticale : ce que chaque forme révèle
Un doute sur un bien ?
Faites-le examiner par un expert en bâtiment indépendant avant de signer.
Sources et références
- Code civil, article 1792 et 1792-4-1 (garantie décennale)
- Code civil, articles 1641 à 1649 (vices cachés)
- Code des assurances, articles L125-1 et L125-2
- SDES : retrait-gonflement des argiles
- Météo-France, bilan climatique de l’été 2026