Blog · Acheter une maison
Maison de moins de dix ans : garantie décennale et dommages-ouvrage à la revente
Acheter une maison récente rassure : construction aux normes, performance énergétique, peu de travaux. Elle bénéficie surtout de garanties légales qui suivent le bien pendant dix ans et profitent à l’acheteur. Encore faut-il qu’elles existent réellement, qu’elles soient documentées, et que la maison ne présente pas déjà des désordres. Voici ce qu’il faut vérifier.
1er réseau national d’expertise immobilièrePlus de 65 experts formés par l’OFIBRapport certifié sous 96h
L’essentiel
Une maison de moins de dix ans est couverte par la garantie décennale des constructeurs pour les dommages qui compromettent sa solidité ou la rendent impropre à sa destination, pendant dix ans à compter de la réception des travaux. Cette garantie, et l’assurance dommages-ouvrage si elle a été souscrite, se transmettent à l’acheteur. Avant de signer, il faut obtenir les attestations d’assurance, le procès-verbal de réception, vérifier les désordres existants, et savoir si le vendeur a construit lui-même.
Article rédigé par Laurent Hojan, fondateur de Check my House. Un conseiller vous répond au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Les garanties
Les garanties légales des constructeurs
Le Code civil organise trois garanties à la charge des constructeurs, qui courent à compter de la réception des travaux.
La garantie de parfait achèvement, un an
Elle oblige l’entrepreneur à réparer tous les désordres signalés à la réception ou dans l’année qui suit (article 1792-6 du Code civil).
La garantie de bon fonctionnement, deux ans
Elle couvre les éléments d’équipement dissociables du bâti, comme certains équipements ou menuiseries intérieures (article 1792-3).
La garantie décennale, dix ans
Elle couvre les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, ainsi que ceux qui affectent la solidité des éléments d’équipement indissociables (articles 1792 et 1792-2). L’action se prescrit par dix ans à compter de la réception (article 1792-4-1).
Ces garanties sont attachées à l’ouvrage et bénéficient aux propriétaires successifs. L’acheteur d’une maison de cinq ans dispose donc encore de cinq ans de garantie décennale.
Dommages-ouvrage
L’assurance dommages-ouvrage : un préfinancement précieux
L’assurance dommages-ouvrage, obligatoire pour le maître d’ouvrage, permet de financer les réparations des dommages de nature décennale sans attendre une décision sur les responsabilités.
Prévue par l’article L242-1 du Code des assurances, elle doit être souscrite avant l’ouverture du chantier par la personne qui fait construire. En cas de sinistre de nature décennale, l’assuré déclare le dommage à l’assureur dommages-ouvrage, qui fait expertiser, prend position et indemnise selon des délais encadrés, puis se retourne contre les constructeurs et leurs assureurs.
En pratique, de nombreux particuliers qui font construire ne la souscrivent pas, en raison de son coût. L’acheteur perd alors ce préfinancement et doit agir directement contre les constructeurs, ce qui est plus long.
Pour l’acheteur, savoir si une dommages-ouvrage a été souscrite change donc la manière dont un éventuel sinistre sera traité. C’est l’une des premières questions à poser au vendeur, avant même de visiter une seconde fois.
L’acte
Ce que doit mentionner l’acte de vente
Lorsque la vente intervient dans les dix ans de la réception, l’acte doit faire mention de l’existence ou de l’absence des assurances.
L’article L243-2 du Code des assurances impose cette mention, et le notaire annexe en principe les attestations d’assurance dommages-ouvrage et de responsabilité décennale. L’absence d’assurance n’empêche pas la vente, mais elle est portée à la connaissance de l’acheteur, qui achète en connaissance de cause.
C’est aussi une information à intégrer dans la négociation : une maison récente sans assurances présente un risque que la garantie légale théorique ne compense pas toujours.
Le notaire n’a pas à vérifier la qualité de la construction : c’est à l’acheteur de s’assurer de l’état réel du bien, en s’appuyant si besoin sur un expert.
Documents
Les documents à réclamer avant de signer
Une maison récente doit pouvoir être accompagnée d’un dossier complet.
- le permis de construire et la déclaration attestant l’achèvement et la conformité des travaux ;
- le contrat de construction de maison individuelle, ou les marchés avec l’architecte et les entreprises ;
- le procès-verbal de réception, avec ses réserves et leur levée ;
- l’attestation d’assurance dommages-ouvrage ;
- les attestations d’assurance décennale du constructeur et de chaque entreprise, valables à la date d’ouverture du chantier ;
- l’étude de sol, obligatoire dans certaines zones argileuses depuis la loi Elan ;
- l’attestation de prise en compte de la réglementation thermique ou environnementale ;
- les notices d’entretien des équipements et les éventuelles déclarations de sinistre.
Ces documents serviront aussi lors d’une future revente. Lisez notre article sur l’étude géotechnique loi Elan.
La réception
Pourquoi la date de réception est essentielle
Toutes les garanties partent de la réception des travaux. Sans réception, leur point de départ est incertain.
La réception est l’acte par lequel le maître d’ouvrage accepte l’ouvrage, avec ou sans réserves. Elle est en principe matérialisée par un procès-verbal. Elle fait courir les délais de un, deux et dix ans. Les réserves non levées à la réception restent à la charge de l’entreprise au titre du parfait achèvement.
En l’absence de procès-verbal, il peut exister une réception tacite, mais sa date devra être démontrée. Pour l’acheteur, le procès-verbal de réception est donc l’un des documents les plus importants du dossier.
Auto-construction
Le vendeur a construit lui-même : une situation particulière
Lorsque le vendeur a construit ou fait construire la maison et la revend dans les dix ans, il est considéré comme constructeur.
L’article 1792-1 du Code civil répute constructeur toute personne qui vend, après achèvement, un ouvrage qu’elle a construit ou fait construire. Le vendeur est donc tenu de la garantie décennale envers l’acheteur, en plus des entreprises qu’il a fait intervenir. S’il a réalisé lui-même une partie des travaux, il en répond directement.
Le problème est que le particulier autoconstructeur est rarement assuré en responsabilité décennale. L’acheteur dépend alors de sa solvabilité. C’est un point de vigilance majeur, qui justifie une expertise attentive et une négociation adaptée.
Désordres
Les désordres fréquents sur les maisons récentes
Une maison récente n’est pas exempte de défauts. Certains relèvent de la décennale, d’autres non.
Fissures
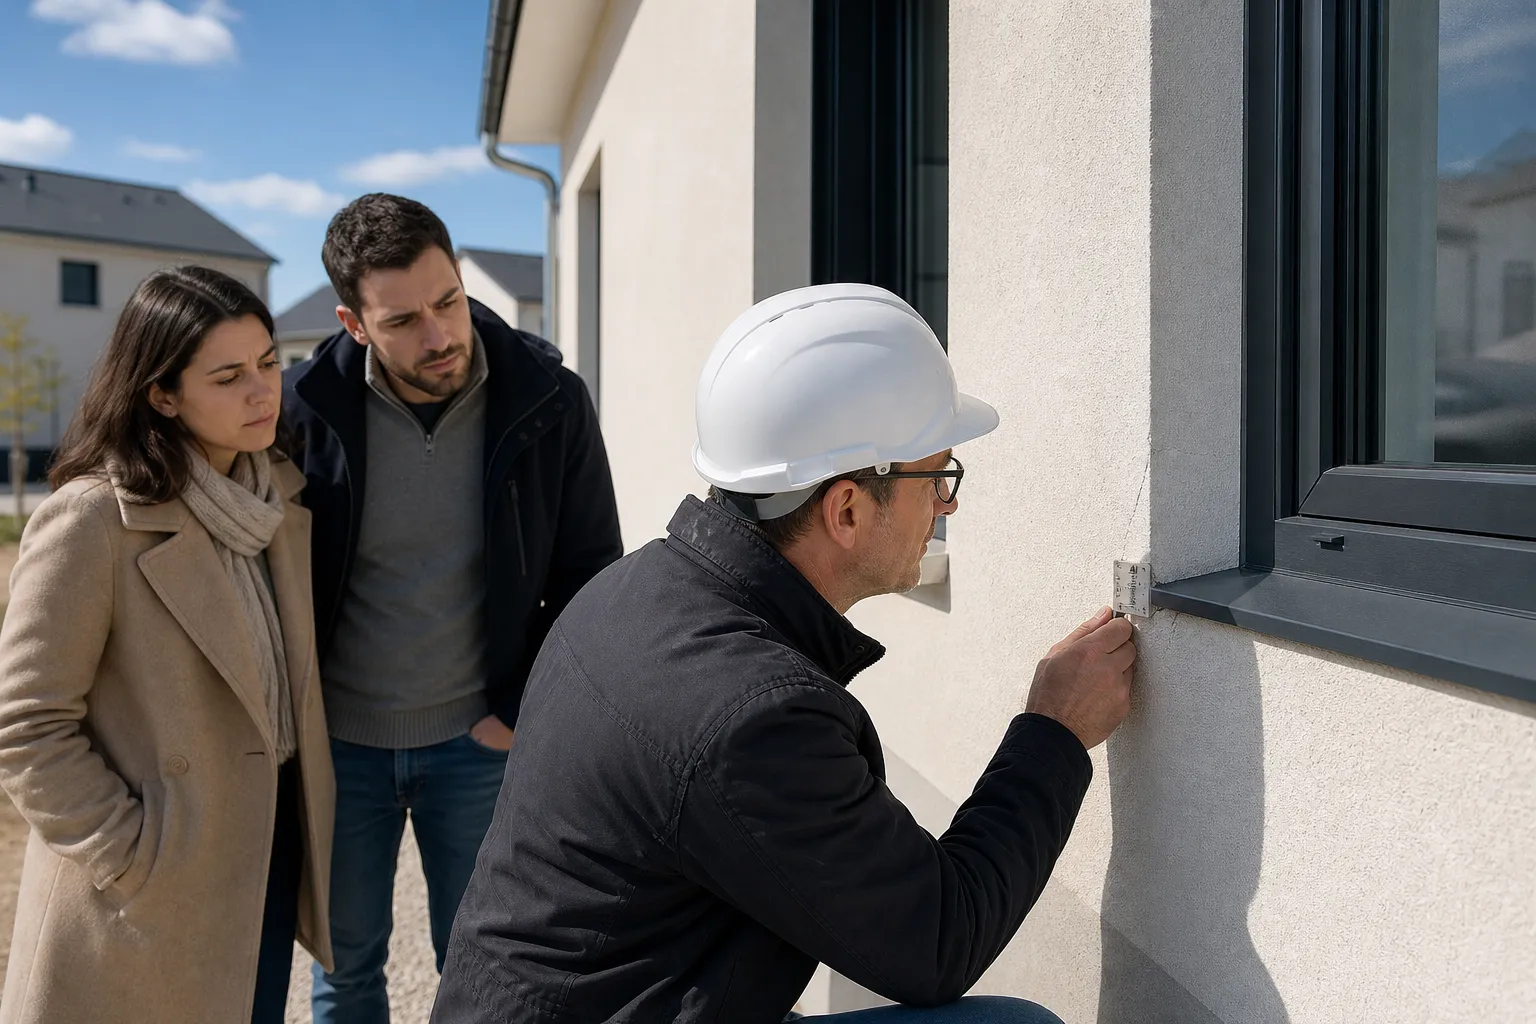
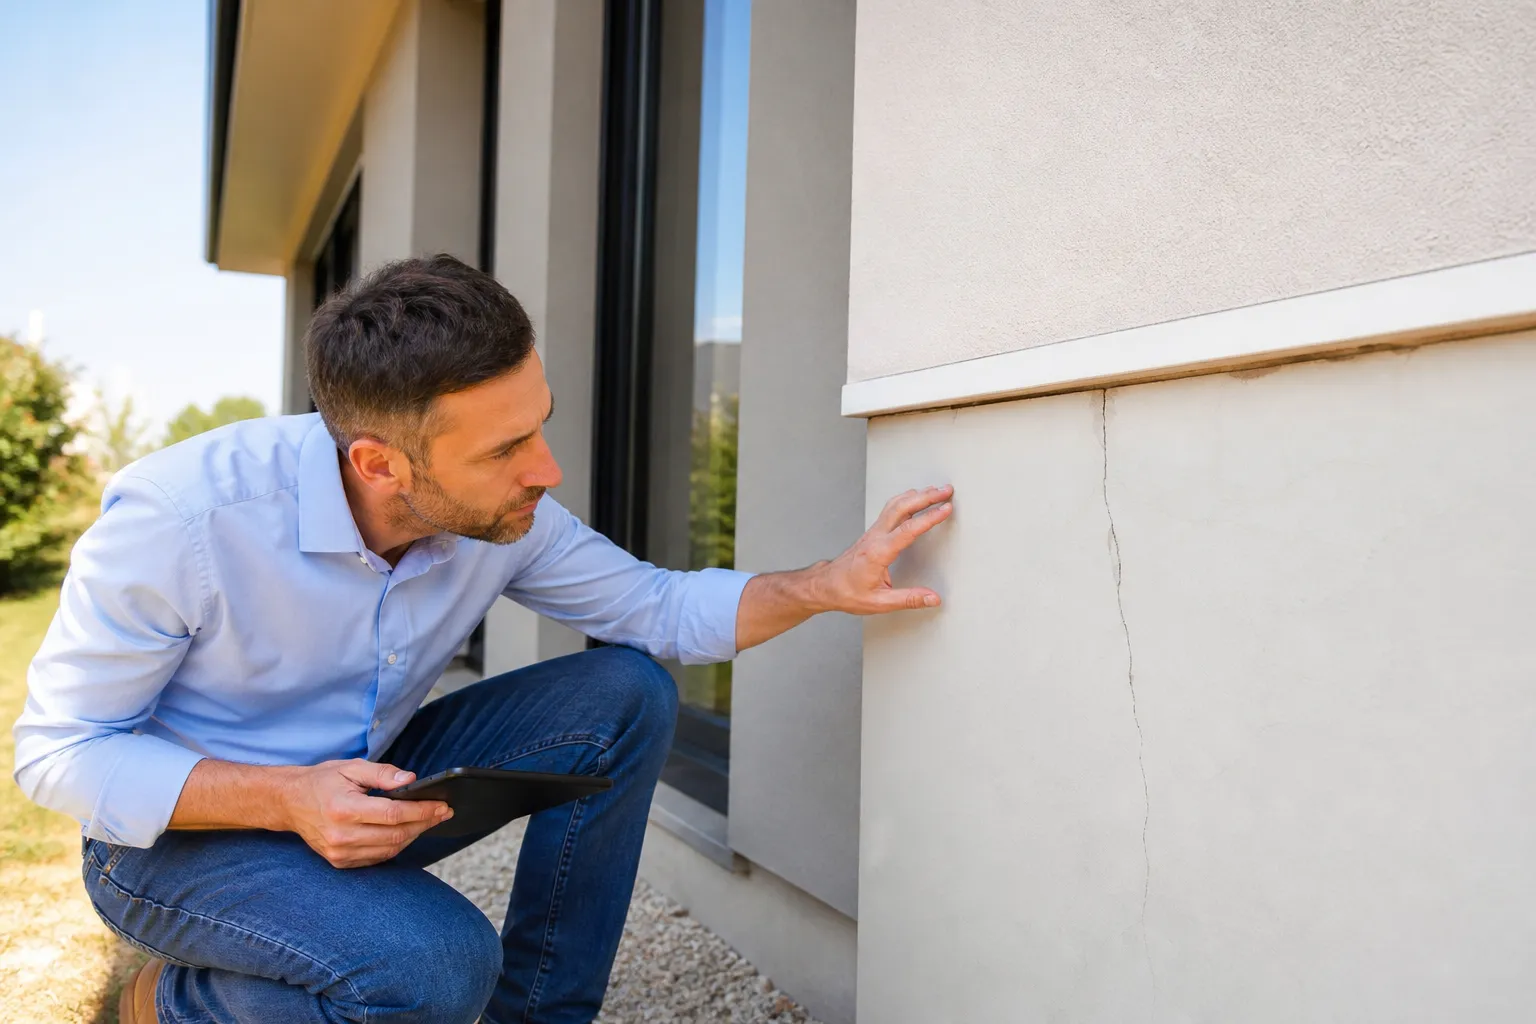
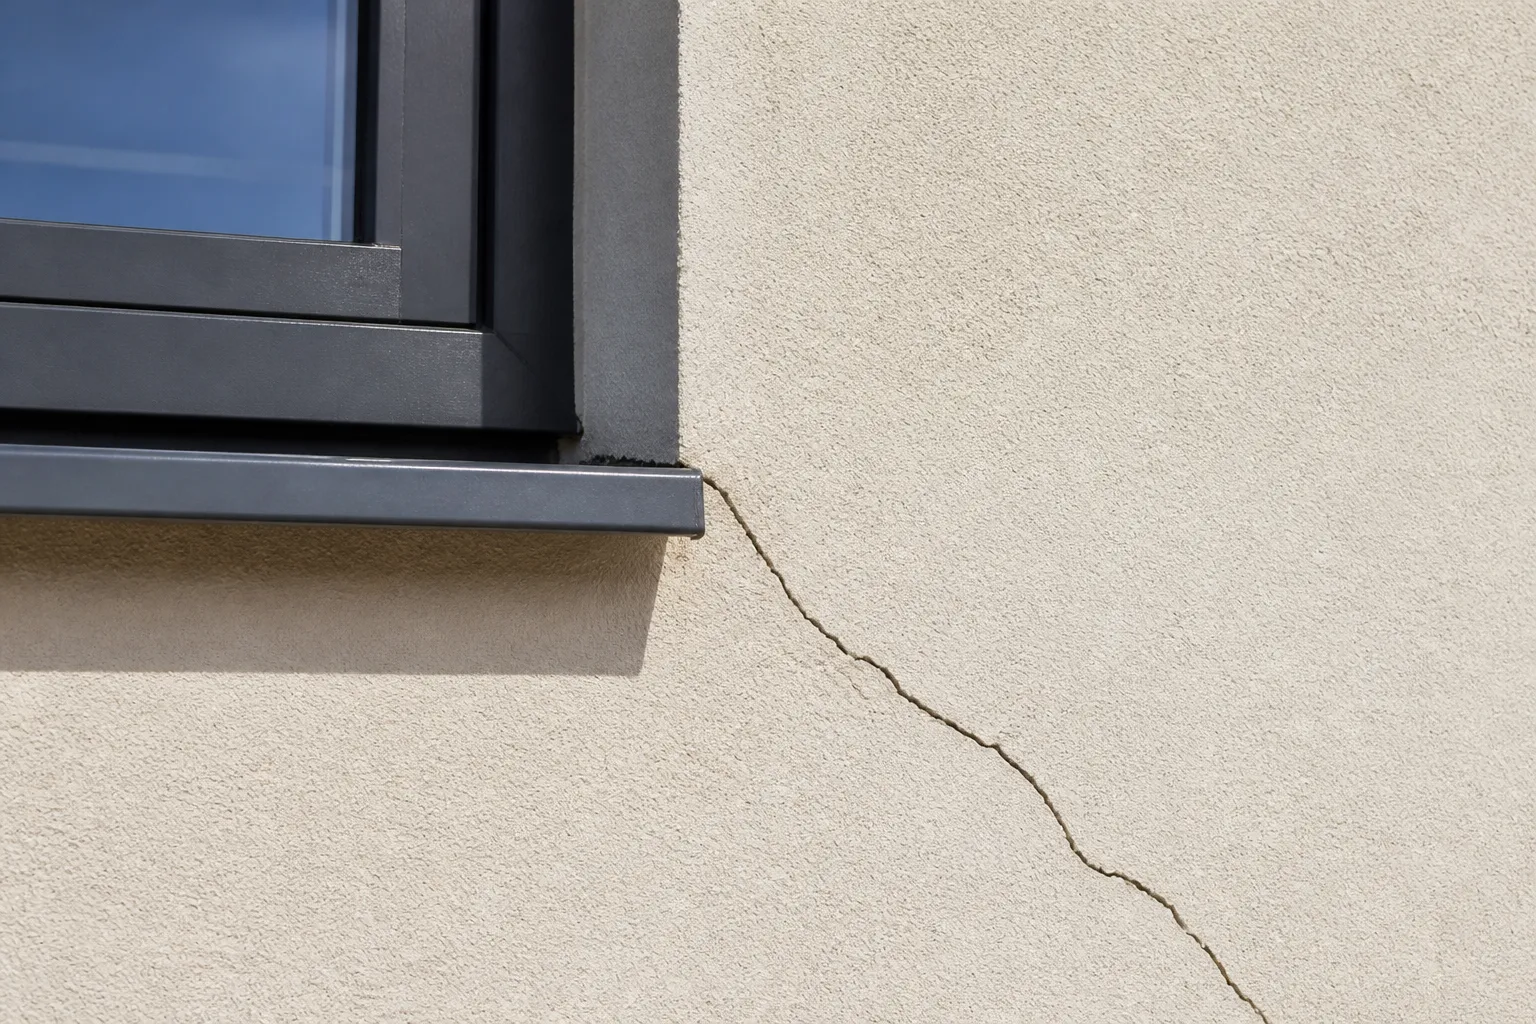
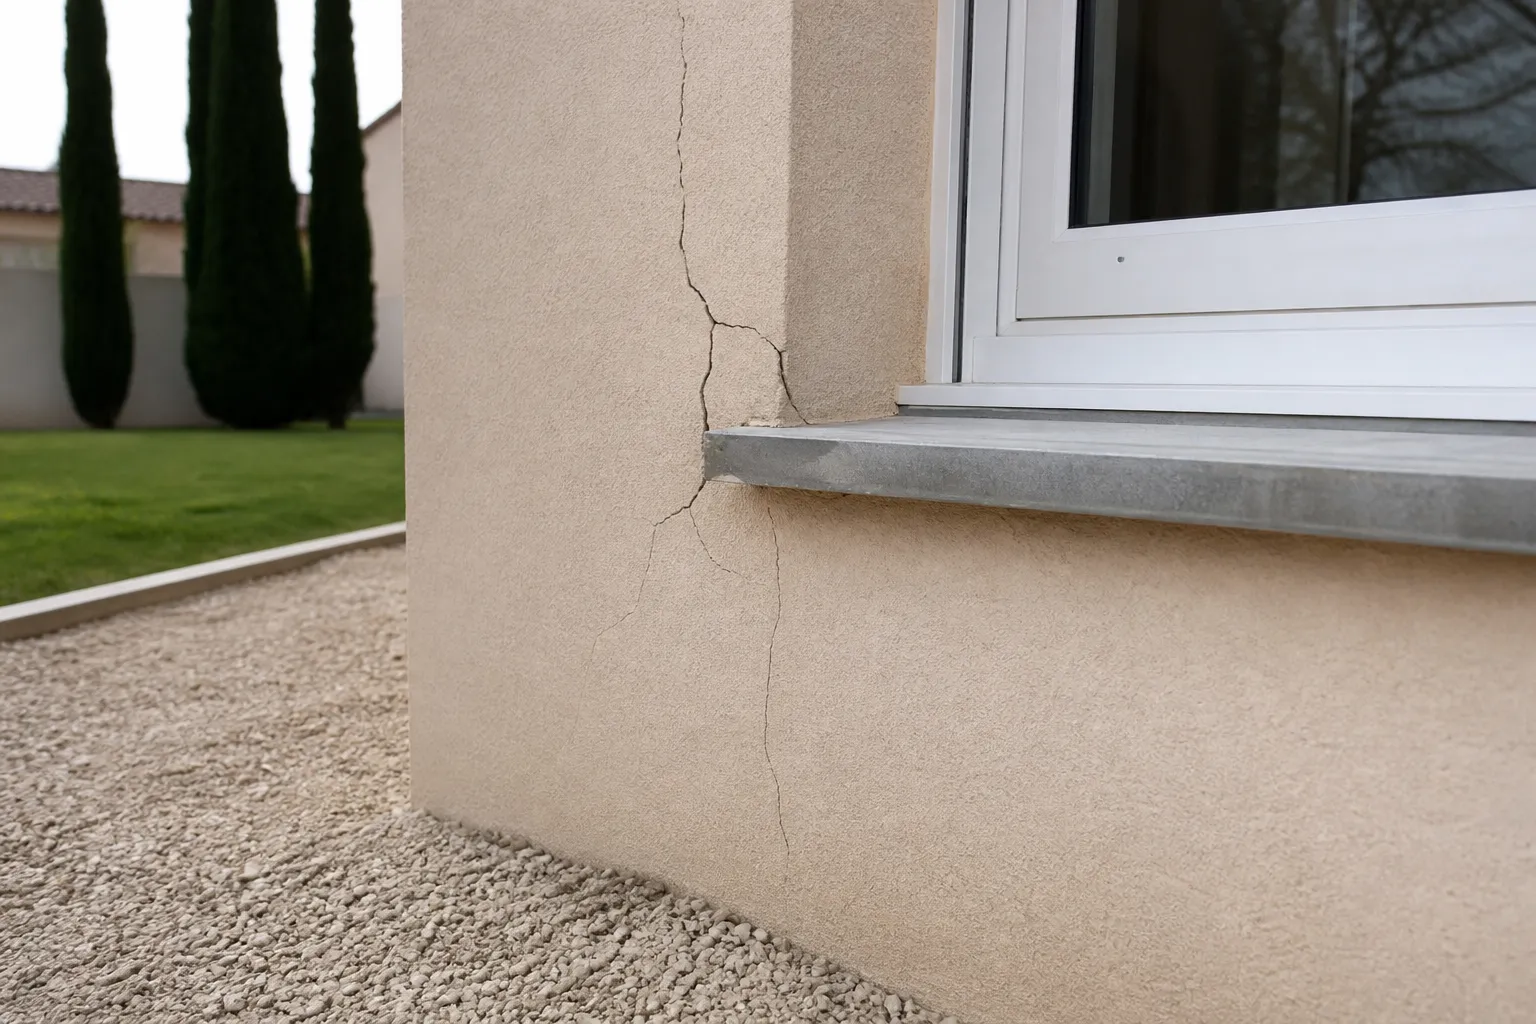
Fissures d’enduit aux angles des ouvertures, fissures en façade liées à des tassements différentiels ou au retrait des argiles. Leur gravité conditionne la prise en charge.
Infiltrations
Défauts d’étanchéité des toitures, des menuiseries, des seuils, des terrasses et des douches à l’italienne.
Défauts de ventilation
VMC mal installée ou mal réglée, entraînant condensation et moisissures.
Défauts de dallage
Fissures et affaissements de dallages sur terre-plein, notamment sur remblai mal compacté.
Défauts thermiques
Isolation mal posée, ponts thermiques importants, confort d’été insuffisant.
Sécheresse
Maisons récentes et sécheresse de 2026
Les maisons récentes sur sol argileux ne sont pas à l’abri des mouvements de terrain, surtout après un été exceptionnellement sec.
Depuis le 1er octobre 2020, la loi Elan impose une étude géotechnique préalable pour la vente de terrains constructibles et la construction de maisons dans les zones d’exposition moyenne ou forte au retrait-gonflement des argiles, avec des dispositions constructives adaptées. Les maisons construites avant ou sans ces précautions restent exposées.
L’été 2026, le plus chaud mesuré en France depuis 1900 selon Météo-France avec une sécheresse des sols sans précédent en moyenne, a pu provoquer des fissures sur des maisons récentes. Si ces fissures compromettent la solidité, elles peuvent relever de la décennale ; selon les cas, la garantie catastrophe naturelle peut aussi être mobilisée lorsque la commune est reconnue. Lisez notre article sur la maison sinistrée par la sécheresse.
Réserves
Les réserves de réception non levées
Des réserves émises à la réception et jamais levées sont un signal à examiner de près.
Le procès-verbal de réception liste parfois des réserves : finitions, menuiseries, carrelage, étanchéité, équipements. L’entreprise doit les lever au titre de la garantie de parfait achèvement, dans l’année qui suit. Si elles ne l’ont pas été, le désordre a été constaté, donc connu, à la réception. Il ne pourra pas, en principe, relever de la garantie décennale, sauf s’il s’est révélé ensuite dans toute son ampleur.
L’acheteur doit donc demander si les réserves ont été levées, et obtenir les documents qui le prouvent. Une réserve sur l’étanchéité d’une terrasse ou sur une fissure, jamais traitée, peut se transformer en problème coûteux non garanti. L’expert vérifie sur place l’état des points réservés.
Déclarer
Comment mettre en œuvre la garantie après l’achat
La procédure dépend de l’existence d’une dommages-ouvrage.
- avec dommages-ouvrage : déclaration du sinistre à l’assureur par lettre recommandée, expertise, prise de position et indemnisation dans les délais prévus par le Code des assurances ;
- sans dommages-ouvrage : mise en cause du constructeur ou de l’entreprise concernée et de son assureur décennal, par lettre recommandée, puis expertise amiable ou judiciaire ;
- dans tous les cas : agir avant l’expiration du délai de dix ans à compter de la réception ;
- conserver les preuves : photos datées, constats, rapport d’expert.
Appartement
Et pour un appartement neuf ou récent ?
En copropriété récente, les garanties couvrent à la fois les parties privatives et les parties communes.
Pour les parties communes, c’est le syndicat des copropriétaires, représenté par le syndic, qui met en œuvre les garanties. Les procès-verbaux d’assemblée générale révèlent souvent les sinistres déclarés et les procédures en cours contre le promoteur. L’acheteur d’un lot dans un immeuble de moins de dix ans doit les lire attentivement.
Pour un achat sur plan, les règles de la vente en l’état futur d’achèvement s’appliquent. Check my House dispose d’un site dédié à l’expertise VEFA.
L’expertise
Pourquoi faire expertiser une maison récente
Une maison récente se juge mal à l’œil nu : les finitions sont neuves et les défauts encore discrets.
L’expert repère les désordres naissants qui peuvent relever des garanties, et dont la déclaration dans les délais conditionne la prise en charge. Il vérifie la cohérence entre la construction et les documents, observe les points sensibles comme les fissures, l’étanchéité, la ventilation et les dallages, et signale ce qui doit être déclaré ou réparé.
Pour l’acheteur, c’est l’occasion d’obtenir du vendeur, avant la vente, une déclaration de sinistre ou une réparation, plutôt que de devoir agir seul après. Découvrez notre guide de l’expertise pré-achat.
Négocier
Négocier une maison récente
Les garanties ont une valeur réelle, leur absence aussi.
Une maison récente bien documentée, avec dommages-ouvrage et attestations décennales, mérite son prix. Une maison sans assurances, autoconstruite ou présentant des désordres non déclarés présente un risque à intégrer : provision pour travaux, réfaction de prix, ou demande au vendeur d’engager lui-même les démarches avant la signature.
Lisez notre article sur la négociation avec un rapport d’expertise.
Check my House
Faire expertiser le bien avant de signer
L’auteur
Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House, 1er réseau national d’expertise immobilière : plus de 65 experts en bâtiment certifiés et diplômés, formés notamment par l’OFIB. Les préconisations d’expertise Check my House sont couvertes par une assurance décennale.
Le tarif
Expertise avant achat ou vente, maison ou appartement : 650 € TTC jusqu’à 50 m², puis 3 € par m² supplémentaire. Déplacement 60 € jusqu’à 100 km, frais de gestion 50 €. Rapport certifié compris, remis sous 96h. Détail sur nos tarifs et méthode dans notre guide de l’expertise pré-achat.
FAQ
Questions fréquentes
La garantie décennale se transmet-elle à l’acheteur ?
Oui, elle est attachée à l’ouvrage et bénéficie aux propriétaires successifs jusqu’à dix ans après la réception.
À partir de quand court la décennale ?
À compter de la réception des travaux.
Qu’est-ce que l’assurance dommages-ouvrage ?
Une assurance qui préfinance les réparations des dommages de nature décennale, sans attendre la recherche des responsabilités.
Que faire s’il n’y a pas de dommages-ouvrage ?
Agir directement contre le constructeur et son assureur décennal, ce qui est plus long.
Le vendeur qui a fait construire est-il responsable ?
Oui, il est réputé constructeur s’il vend dans les dix ans, au sens de l’article 1792-1 du Code civil.
Quels documents demander ?
Permis, réception, attestations dommages-ouvrage et décennales, étude de sol, contrat de construction.
Les fissures d’une maison récente sont-elles couvertes ?
Si elles compromettent la solidité ou rendent la maison impropre à sa destination, elles relèvent de la décennale.
L’acte de vente mentionne-t-il les assurances ?
Oui, l’article L243-2 du Code des assurances impose de mentionner leur existence ou leur absence.
Faut-il expertiser une maison récente ?
Oui, pour repérer les désordres naissants à déclarer dans les délais.
Combien coûte l’expertise avant achat ?
650 euros TTC jusqu’à 50 m², puis 3 euros par m² supplémentaire, plus 60 euros de déplacement jusqu’à 100 km et 50 euros de frais de gestion.
À lire aussi
Dans la même thématique : Acheter une maison
Acheter une maison
Visite d’une maison ancienne : la check-list de l’expert en bâtiment
Acheter une maison
Un doute sur un bien ?
Faites-le examiner par un expert en bâtiment indépendant avant de signer.
Sources et références
- Code civil, articles 1792 à 1792-6
- Code des assurances, articles L242-1 et L243-2
- Loi Elan, article 68 (étude géotechnique)
- Météo-France, bilan climatique de l’été 2026